


人工心臓弁:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Prosthetic Heart Valve - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 131 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123562
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の人工心臓弁市場の規模は149億米ドルと推定されており、2025年の133億5,000万米ドルから拡大し、2031年には257億6,000万米ドルに達すると予測されています。
2026~2031年にかけては、CAGR11.58%で成長すると見込まれています。
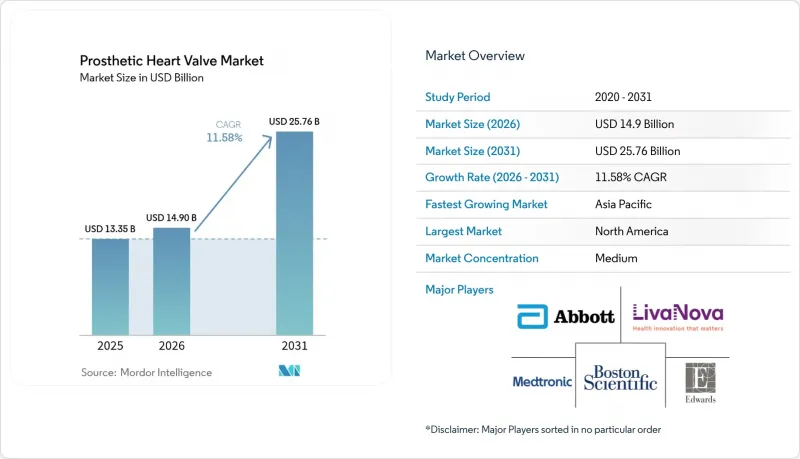
本レポートは、弁タイプ(機械式心臓弁、組織・生体人工心臓弁、その他)、部位(僧帽弁、大動脈弁、三尖弁、肺動脈弁)、留置方法(外科的、経カテーテル、縫合不要)、エンドユーザー(三次医療病院、心臓専門医療センター、その他)、地域(北米、欧州、アジア太平洋、その他)によって分類されています。市場予測は金額(米ドル)で示されています。
世界の人工心臓弁市場における動向と洞察
TAVR/TAVIの適応拡大
2025年5月、無症状の重度大動脈弁狭窄症に対するエドワーズ社の「SAPIEN 3」プラットフォームがFDAの承認を受けたことで、「経過観察」という考え方が払拭され、臨床医は症状が現れる前に介入できるようになりました。EARLY TAVR検査のデータによると、3.8年間の追跡期間において、早期治療群の有害事象発生率は26.8%であったのに対し、経過観察群では45.3%であり、これにより積極的な治療の有効性が実証され、対象患者層が実質的に2倍に拡大しました。エドワーズ社は、2025年のTAVR売上高を41億~44億米ドルと予測しており、アボット社などの競合他社も、低リスク患者を獲得するためにENVISION検査を開始しています。民間保険会社は通常、メディケアの先例に倣うため、メディケア・メディケイドサービスセンター(CMS)の保険適用決定が導入の行方を左右することになります。保険適用範囲が拡大するにつれて施術件数が増加し、人工心臓弁市場における経カテーテル療法の優位性への移行がさらに強まると考えられます。
規制上の迅速審査とブレークスルー指定
2024年9月時点で、「ブレークスルー」指定を受けた医療機器は過去最高の1,041件に達しました。承認された128製品は、この制度によって承認までの期間が3~5年から約18~24ヶ月に短縮されることを実証しています。エドワーズ社の三尖弁「EVOQUE」は、ブレークスルー指定を活用して2024年2月に承認を取得しました。一方、4Cメディカル社のポリマー製「AltaValve」は、2つのブレークスルー指定を受けています。欧州でも同様の緊急性がみられ、2025年4月にはSAPIEN M3に対し、世界初の経大腿動脈的僧帽弁デバイスとしてCEマークが付与されました。早期に指定を獲得した企業は、市場投入までのスピードという優位性を確保し、人工心臓弁市場における収益とブランドポジショニングを向上させることができます。
TAVRデバイスと手技の高コスト
米国の民間保険会社はTAVRに対して中央値7万1,312米ドルの償還を行っており、メディケアの3万7,865米ドルを上回っています。Aetnaは8万4,190米ドルと最高額であり、ニューイングランド地域と太平洋では価格が2倍の差があります。欧州と北米のを合わせると、TAVRに年間20億米ドル以上を費やしており、予算に圧力をかけています。新興市場では、デバイスの価格が1人当たりの年間医療費支出を上回る場合もあり、より大きな障壁に直面しています。スペインのQALY(質調整生存年)あたりの増分費用対効果比は6,952ユーロと閾値を下回っていますが、支払機関の制約により、直ちには普及が進みません。メーカー各社は金額ベース契約を検討していますが、依然として高価格が人工心臓弁市場の足かせとなっています。
セグメント分析
経カテーテル心臓弁は、2025年の売上高の45.10%を占めており、あらゆるリスクプロファイルにおいて、救済療法から第一選択療法へと急速にシフトしていることを示しています。このセグメントは、入院期間を短縮し、適応範囲を広げる簡素化された手技を通じて、人工心臓弁市場の基盤となっています。ポリマー製弁は最も急成長しているニッチ市場であり、2031年のCAGRは17.74%に達すると見込まれています。これは、抗凝固療法を必要とせずに石灰化を防ぐ材料が、活動的な患者層に支持されているためです。生体弁は従来型手術において依然として重要な位置を占めていますが、機械弁は、耐久性を重視し、生涯にわたる抗凝固療法を受け入れる一部の若い患者にとって、依然として最適な選択肢となっています。無症状の患者用のエドワーズ社製「SAPIEN 3」や「EVOQUE」三尖弁システムなどの規制承認の成功により、経カテーテル治療法は引き続き最前線に位置しています。ポリマー製弁の革新企業であるFoldaxと4C Medicalは、耐久性に対する期待を再定義し、競合上の差別化を促進しています。デバイスプラットフォームが複数の部位に対応するにつれて臨床的な受容が広がり、人工心臓弁市場がカテーテルベース治療へと向かう流れを後押ししています。
縫合不要のプラットフォームは、クロスクランプ時間の短縮や、将来的な弁イン弁(V-in-V)介入の容易化により、開胸手術とカテーテル技術の境界線を曖昧にしています。このハイブリッドな進化は、手術のコントロールを手放すことなく、より迅速な処置を求める外科医を惹きつけています。リバノバ社の「パーシバル・プラス(Perceval Plus)」のような迅速展開型弁は、処理能力と治療成績のバランスを取る医療機関に支持されており、人工心臓弁市場全体においてシェアを徐々に拡大させています。
大動脈弁は、確立されたエビデンスと効率化された償還プロセスの後押しを受け、2025年には売上高の56.02%を占めました。大動脈弁狭窄症の有病率は加齢とともに上昇するため、患者の需要は依然として堅調ですが、高所得市場での普及率が安定化していることから、成長は緩やかになっています。三尖弁治療は、エドワーズ社の「EVOQUE」の承認やアボット社の「TriClip」の臨床検査での成功に後押しされ、予測CAGRが14.92%と、すべての部位の中で最も高い伸びを示しています。SAPIEN M3のCEマーク取得により大腿動脈チャネルによる治療が可能になったことで、僧帽弁治療プログラムも勢いを増しています。専門企業は、流出路が拡大した患者向けの「Venus P-valve」などのデバイスを通じて、肺動脈のニーズに対応しています。
大動脈弁製品における人工心臓弁市場のシェアは、三尖弁と僧帽弁の成長が従来型数量を上回るにつれて、わずかに縮小すると予想されます。経カテーテル三尖弁手術に対する「エビデンス開発(Evidence Development)」によるCMSの保険適用により、米国での普及が加速すると考えられます。同時に、アジア太平洋の企業は、Venus Medtechの僧帽弁プラットフォームなど、現地の解剖学的特徴に適した部位特化型デバイスを開発しており、競合の構図に多様性をもたらしています。部位ごとの特化が進む中、メーカー各社は解剖学的特徴の微妙な違いに合わせた規制承認スケジュールや臨床検査を確保し、人工心臓弁市場における持続的な成長の基盤を築いています。
地域別分析
北米は2025年の売上高の42.10%を占め、確立された償還制度、堅固な臨床インフラ、早期導入者としての意識を通じて、その主導的地位を確固たるものにしています。CMSによる保険適用範囲の拡大が施術件数の増加を牽引しており、民間保険会社も概ねメディケアの姿勢に追随しているため、幅広いアクセスが確保されています。米国では2037年までに8,650人の循環器専門医が不足すると見込まれており、研修体制が加速しなければ、この制約が施術件数の伸びを鈍化させる可能性があります。カナダは、各州の統合された医療制度とTAVR実施件数の増加の恩恵を受けています。メキシコでは、近代化が進む民間セクタと越境医療ツーリズムが、ニッチな成長要因となっています。
アジア太平洋は、インフラ投資、規制の調和、国内のイノベーションに後押しされ、2031年までCAGR13.90%と最も高い成長率を示しています。中国国家薬品監督管理局(NMPA)によるMicroPortの「VitaFlow Liberty Flex」の承認により、国産経カテーテル治療の選択肢が拡大しています。日本と韓国は、高齢化社会と国民皆保険制度を活かし、TAVRの普及を加速させています。インドでは、大都市圏を超えて心臓疾患治療プログラムが拡大しており、長期的な成長の可能性を示しています。東アジアの患者に見られる大動脈弁輪が小さいといった解剖学的差異により、地域に特化した弁サイズの選定が必要とされ、現地の研究開発が強化されています。オーストラリアは臨床検査の拠点として機能し、地域への技術移転とエビデンスの創出を支援しています。
欧州は、協調的な規制と強固な臨床医ネットワークに支えられ、バランスの取れた成長展望を維持しています。ドイツ、英国、フランス、イタリア、スペインは、長年にわたるTAVRプログラムと標準化された教育カリキュラムに支えられ、施術件数の基盤となっています。エドワーズ社の「SAPIEN M3」がCEマークを取得したことは、経大腿動脈的僧帽弁置換ソリューションの足掛かりとしての欧州の役割を強調するものです。東欧は遅れをとっていますが、経済の収斂に伴い、追いつく可能性を秘めています。一方、中東・アフリカ、南米は、小規模な基盤から成長しています。卓越した医療センターへの選択的な投資により、医師を育成し、治療実績を実証する地域ハブが形成され、人工心臓弁市場へのアクセスが徐々に拡大しています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高齢化と心臓弁膜症(VHD)有病率の上昇
- TAVR/TAVIの適応拡大
- 規制上の迅速審査とブレークスルー指定
- 中所得国における保険償還範囲の拡大
- ポリマー製弁の研究開発における画期的な進展
- AIを活用した患者選定・サイズ選定ツール
- 市場抑制要因
- TAVR用デバイスと手技の高コスト
- 若年層における耐久性への懸念
- 一線都市以外におけるカテーテル室の収容能力の制限
- 弁イン弁による再介入の急増
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 弁タイプ別
- 機械式心臓弁
- 組織・生体人工心臓弁
- 経カテーテル心臓弁(TAVR/TMVR/TTVR/TPVR)
- ポリマー製・次世代心臓弁
- 部位別
- 大動脈弁
- 僧帽弁
- 三尖弁
- 肺動脈弁
- 留置方法別
- 外科的(SAVR・SMVR)
- 経カテーテル
- 縫合不要・迅速展開型
- エンドユーザー別
- 三次医療病院
- 心臓専門医療センター
- 外来手術センター
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカの諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Edwards Lifesciences
- Medtronic plc
- Abbott Laboratories
- Boston Scientific Corp.
- Artivion(CryoLife)
- LivaNova PLC
- MicroPort CardioFlow
- Jenavalve Technology
- Foldax Inc.
- Lepu Medical
- On-X Life Technologies
- Terumo Corp.
- Colibri Heart Valve
- TTK Healthcare
- Meril Life Sciences
- Teleflex(Chordis)
- NaviGate Cardiac Structures
- Peijia Medical
- Xeltis NV
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 131 Pages
- 納期
- 2~3営業日


