


医薬品廃棄物管理:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Pharmaceutical Waste Management - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 111 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123561
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、医薬品廃棄物管理市場の規模は、2025年の15億2,000万米ドルから2026年には16億1,000万米ドルへと拡大し、2026年から2031年にかけてCAGR6.18%で推移し、2031年までに21億8,000万米ドルに達すると予測されています。
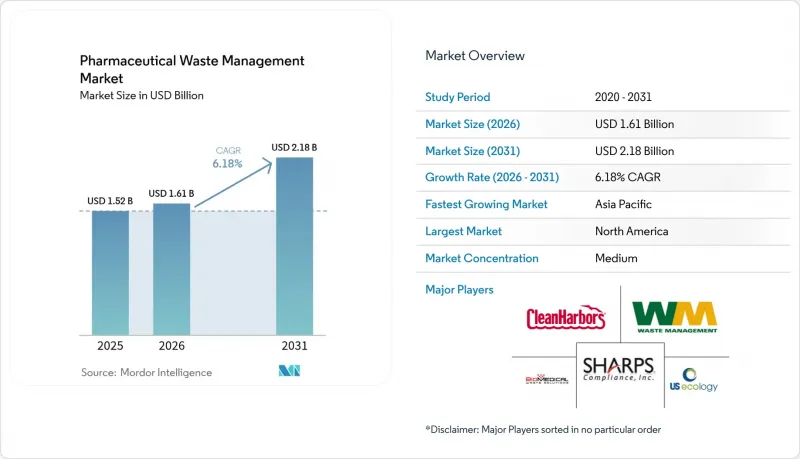
本レポートでは、業界を「廃棄物の種類(処方薬、規制薬物など)」「廃棄物発生源(病院・診療所、小売薬局など)」「処理場所(オンサイト処理およびオフサイト処理)」、「地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)」ごとに分類しています。市場予測は金額(米ドル)ベースで提示されています。
世界の医薬品廃棄物管理市場の動向と洞察
医薬品生産量の増加
世界の医薬品生産量は増加の一途をたどっており、バイオ医薬品からは、専門的な封じ込めと高温による破壊を必要とする複雑な細胞毒性残留物が排出されています。使い捨てのバイオプロセス技術は交差汚染のリスクを低減しますが、多くのリサイクル業者が処理できない量のプラスチック廃棄物を発生させています。「ゼロ液体排出」を目指す製造業者は、生物化学的酸素要求量(BOD)および化学的酸素要求量(COD)を最大90%削減しており、コンプライアンスの向上に加え、明確な運用コストの削減を実現しています。インド、ベトナム、フィリピンで台頭する生産拠点は、これらの地域が処理能力の拡大に合わせて廃棄物処理インフラの整備を急ぐにつれ、医薬品廃棄物管理市場をさらに拡大させています。固形、液体、および細胞毒性廃棄物のソリューションを統合できるフルサービスプロバイダーは、現在、競争上の優位性を享受しています。
厳格な規制順守
有害な医薬品の下水道への排出を禁止する米国環境保護庁(EPA)の規制、非焼却処分オプションに関する米国麻薬取締局(DEA)の検討、および欧州の「拡大生産者責任(EPR)」に基づく費用回収モデルにより、廃棄コストは上流へとシフトしています。サブパートP(Subpart P)を採用している管轄区域の病院では、現在、発生から処分までの全過程を詳細に記録したマニフェストの管理が義務付けられており、ごく少量の発生者に対しても、より厳しい研修義務が課されています。ドイツの製薬企業だけでも、今後30年間で360億ユーロの微量汚染物質除去費用が発生すると見込まれており、これが、堅固なコンプライアンスコンサルティング部門を持つ医薬品廃棄物管理市場参入企業が、より大規模な契約を獲得している理由を浮き彫りにしています。また、国境を越えて事業を展開する事業者は、回収、表示、リバースロジスティクスに関する異なる規則に対応する必要があり、世界の規模の重要性がさらに高まっています。
有害医薬品廃棄物の高い処分・コンプライアンスコスト
規制対象の医療廃棄物の処分費用は、1ポンドあたり0.20~0.50米ドルかかるのに対し、一般ゴミは0.03~0.08米ドルであるため、月160~360米ドルを処分費に費やす小規模な診療所にとっては大きな負担となっています。廃棄された単回投与用医薬品に関するCMS(米国医療保険医療サービスセンター)の払い戻し規則も、さらなる事務的負担を加えています。誤分類は依然として横行しており、調査によると教育プログラムを実施することで正しい分別率が65%向上することが示されていますが、予算不足の施設では研修が先送りされています。価格圧力により、購入者は競合入札に追い込まれ、事業者が新しい焼却炉や高度酸化装置への設備投資増を負担しているにもかかわらず、利益率は圧迫されています。
セグメント分析
2025年時点で、処方薬は医薬品廃棄物管理市場規模の39.96%を占めました。病院、長期介護施設、および小売薬局では、これらを混合有害廃棄物として扱い、安全な破棄のために焼却または高度酸化処理を必要としています。一方、規制当局による転用規制が強化される中、向精神薬は最も急成長している分野であり、CAGR7.35%を記録しています。
DEA(米国麻薬取締局)による監視の強化が、オピオイドの郵送返送封筒スキームを後押ししており、現在、試験運用中の化学的分解システムにより、焼却を行わずに分子レベルの完全な分解が可能となっています。医薬品廃棄物管理市場では、追跡可能なコンテナ、監視付き保管庫、ブロックチェーンのログを通じて、管理履歴の完全性を維持できるベンダーがますます重視されています。細胞毒性化学療法剤は、規模は小さいもの利益率の高いセグメントを形成しており、密閉型移送装置を必要としています。一方、動物用医薬品やOTC製品は、更新されたEPAのニコチン除外規則に基づき簡素化された手順が適用され、市場構成を補完しています。
地域別分析
2025年、北米は成熟した規制執行と資本集約的なインフラを基盤として、医薬品廃棄物管理市場で39.55%のシェアを占め、首位を維持しました。最近の投資事例としては、廃棄物発電と水の再利用を組み合わせたネバダ州の1億1,000万米ドル規模の焼却施設や、今後5年間の焼却能力を確保するアーカンソー州の計画中の施設などが挙げられます。バーゼル条約に基づく国境を越えた規制の調和により、米国、カナダ、メキシコ間の輸送が効率化され、全国的なサービスネットワークを通じて輸送ルートの最適化と排出量の削減が可能となっています。
アジア太平洋地域は、2031年までのCAGRが8.47%と、最も急速に成長している地域です。中国の対スパイ規制により、APIの輸出が複雑化するとともに国内での廃棄処理需要が高まっている一方、インドの「2024年液体廃棄物管理規則(案)」では、大量の水を使用する事業者に対して拡大責任が課されています。日本が膜式注射用水システムの導入を推進していることは、同地域がエネルギー効率の高い処理方法へと傾いていることを示しています。東南アジア諸国は引き続き受託製造を引き付けており、高度な廃棄処理サービスに対して、規模は大きいものインフラが限られている需要を生み出しています。
欧州では、医薬品包装、廃水中の微量汚染物質の除去、および製造者責任を結びつける規制の抜本的な見直しが進められています。ドイツにおける30年間にわたる360億ユーロに上るコンプライアンス費用は、今後予定されている規制強化に伴う財政的負担の大きさを如実に示しています。欧州医薬品庁(EMA)のガイドラインでは、環境リスク評価に残留性、生物蓄積性、毒性の基準が組み込まれており、製造業者は下流処理の費用を負担することが求められています。EU全域をカバーするコンプライアンス体制と、高温処理の専門能力を備えたサービスプロバイダーは、資金繰りの制約により小規模な回収業者が市場から撤退する中で、市場シェアを拡大する見込みです。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 医薬品生産の増加
- 厳格な規制遵守
- 高まる環境への懸念
- 廃棄物処理技術の進歩
- 社会的認知と企業の社会的責任
- ヘルスケアおよびバイオ医薬品製造能力の拡大
- 市場抑制要因
- 医薬品有害廃棄物の処分およびコンプライアンス遵守にかかる高額な費用
- 新技術の導入に対する抵抗
- 発展途上地域におけるインフラの不足
- 国境を越えて分断されたリバースロジスティクス規制
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 廃棄物タイプ別
- 処方薬
- 市販(OTC)廃棄物
- 規制物質
- 化学療法薬
- 動物用医薬品
- その他の廃棄物種類
- 廃棄物発生源別
- 病院・クリニック
- 小売薬局
- バイオ医薬品製造拠点
- 介護施設・老人ホーム
- 研究所
- 処理施設別
- オンサイト処理
- オフサイト処理
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Stericycle
- Waste Management Inc.
- Clean Harbors Inc.
- Veolia Environnement SA
- Suez SA
- Sharps Compliance Inc.
- BioMedical Waste Solutions LLC
- Covanta Holding Corporation
- US Ecology Inc.
- Daniels Health
- Triumvirate Environmental
- Remondis Medison GmbH
- GIC Medical Waste Disposal
- PharmWaste Technologies Inc.
- Republic Services Inc.
- MedPro Disposal LLC
- GRP & Associates
- Sterimed Medical Waste Solutions
- Ecocycle Inc.
- Heritage Environmental Services
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 111 Pages
- 納期
- 2~3営業日


