


医療廃棄物管理:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Medical Waste Management - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 112 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120375
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、医療廃棄物管理市場の規模は2026年に205億2,000万米ドルと推定されており、予測期間(2026年~2031年)においてCAGR6.11%で拡大し、2031年には276億米ドルに達すると見込まれています。
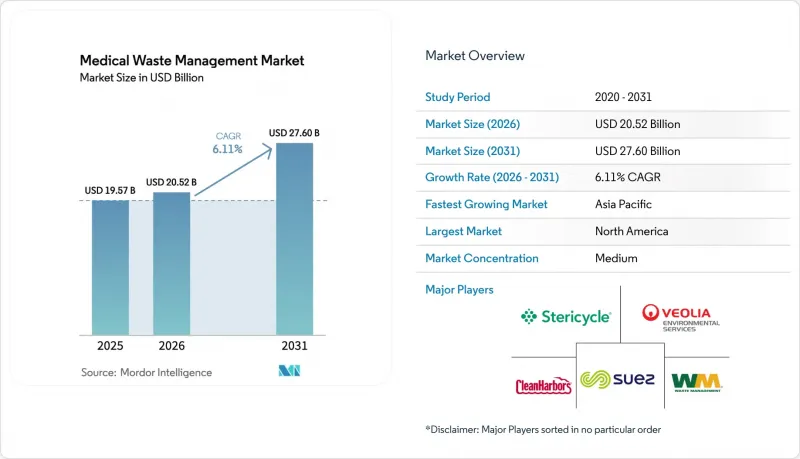
本レポートは、サービス別(収集・輸送・保管、処理・処分、リサイクル)、廃棄物の種類別(非有害廃棄物および有害廃棄物[感染性・病理学的廃棄物など])、処理施設別(オフサイトおよびオンサイト)、廃棄物発生源別(病院・診断検査室など)、地域別(北米、欧州など)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の医療廃棄物管理市場の動向と洞察
医療廃棄物および生物医学廃棄物の処理量の増加
2025年、世界の医療施設から発生した廃棄物の量は約260万メートルトンに達し、世界保健機関(WHO)は、新興市場における病床数の拡大に伴い、2030年までに15%の増加が見込まれると予測しています。インドだけでも2024年に15万床が追加され、年間8万2,000メートルトンの新たな廃棄物が発生しています。中国のティア1病院では、化学療法や画像診断の件数増加により、2025年に感染性廃棄物が12%急増したと報告されています。こうした急増により、許可された処理能力に負担がかかっており、新しい焼却炉のライセンシングには3年以上かかることがよくあります。その結果、スポット市場での価格が急騰し、病院は搬出能力の不足に備えるため、施設内での滅菌処理を検討するようになっています。
厳格な複数管轄区域にまたがる廃棄物処理規制
米国環境保護庁(EPA)による2024年の40 CFR Part 60の改正により、粒子状物質の排出基準が0.015 gr/dscfに引き下げられ、18の焼却施設は2025年までに、それぞれ最大500万米ドルをスクラバーへの投資に充てざるを得なくなりました。欧州の「廃棄物枠組み指令」では、2030年までに55%のリサイクルが義務付けられており、その責任範囲は非有害な医療用包装材にも拡大されています。インドの2024年の規則改正では、すべての廃棄物運搬車両にGPS追跡装置の搭載が義務付けられ、小規模事業者にとってはコストが8%~12%増加することになります。こうした重複する規制により、コンプライアンスへの投資を償却できる統合型事業者は恩恵を受ける一方、地域密着型の運搬業者は利益率の低下に苦慮しています。
高度な処理技術に伴う多額の設備投資および運営費
ガス洗浄機能を備えた1日10トンのターンキー式焼却炉の費用は800万米ドル以上となり、南アジアやアフリカの自治体予算にとっては大きな障壁となっています。オートクレーブへの天然ガス使用により1トンあたり18米ドルの追加費用が発生し、耐火物の裏張り交換には2年ごとに40万米ドルの費用がかかります。インドの規制当局の調査によると、一般的な処理施設の38%で稼働率が60%を下回っており、その結果、1トンあたりのコストが非公式な不法投棄費用を上回っています。マイクロ波システムは設備投資を削減できますが、化学薬品のバイアルを処理できないため、技術の適用範囲が狭まっています。
セグメント分析
2025年には、収集、輸送、保管が収益の44.26%を占め、病院が複数年契約に縛られ続ける原因となっている物流の重要性が浮き彫りになりました。燃料価格の変動や運転手の賃金上昇により利益率は圧迫されましたが、ルート密度の高さにより、医療廃棄物管理市場では依然として安定したキャッシュフローが確保されています。処理・処分サービスが残りの売上高を占めていますが、中国メーカー製の汎用オートクレーブが価格の下限を再設定したことで、コモディティ化の懸念が高まっています。リサイクルに関連する医療廃棄物管理市場の規模は現時点では依然として小さいもの、EUの循環型経済指令やカリフォルニア州のSB 54法により、CAGR 8.64%の成長が促進されており、汚染物質を含まない樹脂の認証が可能なベンダーにとっては明るい材料となっています。
リサイクルの加速は、サービスのバンドル化を後押しするでしょう。リパブリック・サービス社が2024年に開始した「トータル・ウェイスト・パッケージ」は、バイオハザード廃棄物の回収、医薬品の回収、およびOSHAコンプライアンス研修を統合することで、外来手術施設から140社の新規顧客を獲得しました。同時に、ダニエルズ・シャープスマート社の再利用可能コンテナプログラムは、イノベーションによって収集頻度を25%削減し、収益を運搬距離から切り離しつつ、鋭利物発生源における医療廃棄物管理の市場シェアを拡大できることを示しています。フランスにおける拡大生産者責任(EPR)制度は安定した資金源を生み出し、2030年までにリサイクル普及率を30%近くまで引き上げ、医療廃棄物管理市場規模に対するこのセグメントの寄与度を高めるものと見込まれます。
2025年時点で、非有害廃棄物は世界の処理量の81.56%を占めていましたが、処分費用が低いため、その価値シェアは40%未満にとどまっています。年間10.06%の成長が見込まれる感染性および病理学的廃棄物の流れは、医療廃棄物管理市場における主要な収益源であり続けています。米国における医薬品の焼却処理能力は47カ所に限定されており、地域的なボトルネックが生じ、価格プレミアムを押し上げています。2025年には、自己投与型生物製剤の普及を背景に、鋭利廃棄物の量は42万メートルトンに増加しました。また、安全装置の導入により、針1本あたりのプラスチック質量が35%増加しました。
監査の結果、誤分類が横行していることが判明しました。英国の病院廃棄物のうち、非有害とされていたもの22%に医薬品や鋭利廃棄物が含まれており、再選別や罰金の発生を招いています。FDAが義務付けた密閉式移送装置により、汚染された注射器の数が18%増加しており、有害廃棄物の量が増加していることが浮き彫りになっています。その結果、厳格な分別プロトコルを確立しているベンダーは、医療廃棄物管理市場でのシェアを拡大し、プレミアム価格を設定することが可能となります。
地域別分析
北米は2025年に医療廃棄物管理市場の31.76%を占めましたが、市場の飽和とコンプライアンスコストの上昇が重なり、成長率はCAGR4.8%へと鈍化しています。2025年、米国の焼却施設は1施設あたり最大500万米ドルをスクラバーの改修に費やし、そのコストを価格に転嫁して8%~12%の値上げを行いました。カナダは先住民居住地域の廃棄物処理施設の改修に1億2,000万カナダドル(8,900万米ドル)を計上した一方、メキシコはマニフェストシステムをデジタル化し、ITインフラを大規模に保有する多国籍運搬業者を優遇しました。
欧州では、ドイツ、フランス、英国が支出を牽引しており、廃棄物枠組み指令が定める2030年のリサイクル率55%という目標が投資のきっかけとなっています。英国では、NHS(国民保健サービス)の契約を7年間で12億ポンドの契約に統合し、メガ入札に向けた調達動向が注目を集めています。ドイツの生産者責任法では、2027年までに機器メーカーが回収費用の70%を負担することが義務付けられており、これにより利益の源泉が運搬業者からリサイクル業者へと移行し、循環型サービスプロバイダーにとっての医療廃棄物管理市場の規模が拡大しています。
アジア太平洋地域はCAGR9.12%で、最も急速に成長している地域です。中国では改正「固形廃棄物法」により、デジタル化されていない輸送マニフェストに対して100万人民元の罰金が科されることになり、ITの導入が加速しています。インドでは15万床の新規病床が追加されたことで、認可施設を有する地区が62%にとどまるという収容能力のギャップが深刻化し、移動式またはオンサイトでの処理に対する需要が生まれています。日本では、年間1万5,000トンを回収するパイロット事業においてPVC製点滴バッグのリサイクルが行われており、一方、韓国の「廃棄物管理法」では、使い捨て器具にも製造者責任が拡大されています。オーストラリアは2030年までに資源回収率80%を目標としていますが、病院ネットワークが分散していることに苦慮しており、施設内でのオートクレーブ利用が推奨されています。
中東・アフリカおよび南米地域のシェアは、処理施設の不足や非公式な処分によって制約されています。アブダビが1日25トンの処理能力を持つ焼却施設に4億5,000万AEDを投資したことは、湾岸諸国における支出の増加を示していますが、一方、南アフリカのクワズール・ナタール州では、依然として病院の41%が鋭利物を一般廃棄物として処分しており、医療廃棄物管理市場には潜在的な可能性が示唆されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 医療・生物医学廃棄物の発生量の増加
- 複数の管轄区域にまたがる厳格な廃棄物処理規制
- 専門の外部サービスプロバイダーへのアウトソーシング
- 分散型在宅医療およびPOC診断における廃棄物の急増
- バイオテクノロジーおよび細胞治療の製造における汚染リスクと廃棄物
- IoTを活用したトレーサビリティとESG報告への需要
- 市場抑制要因
- 先進的な処理技術における高い設備投資(Capex)および運営費(OpEx)
- 焼却炉排出基準の厳格化と市民の反対
- 消耗品のサプライチェーンにおける混乱(例:鋭利物用容器など)
- 開発途上国における非公式・無規制な廃棄物処理
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- サービス別
- 収集・輸送・保管サービス
- 処理・処分サービス
- リサイクルサービス
- 廃棄物タイプ別
- 非有害廃棄物
- 有害廃棄物
- 感染性および病理学的廃棄物
- 医薬品
- 鋭利物
- その他の有害廃棄物
- 処理施設別
- オフサイト処理
- オンサイト処理
- 廃棄物発生源別
- 病院・診断検査室
- 診療所および外来手術センター
- 製薬・バイオテクノロジー企業
- 研究所
- その他の発生源(血液銀行、遺体安置所、獣医関連など)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- BioMedical Waste Solutions LLC
- Clean Harbors Inc.
- Cleanaway Waste Management Ltd.
- Covanta Holding Corporation
- Cyntox LLC
- Daniels Sharpsmart Inc.
- EcoMed Services
- GFL Environmental Inc.
- MedPro Disposal LLC
- MedWaste Management
- Remondis SE & Co. KG
- Republic Services Inc.
- Sharps Compliance Inc.
- Sharps Technology Inc.
- Stericycle Inc.
- Suez Environmental Services
- Triumvirate Environmental
- Veolia Environnement SA
- Waste Management Inc.
- WM Intellectual Property Holdings
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 112 Pages
- 納期
- 2~3営業日