


レッドバイオテクノロジー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Red Biotechnology - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123560
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、レッドバイオテクノロジー市場の規模は2025年に5,356億8,000万米ドルと評価され、2026年の5,680億9,000万米ドルから2031年までに7,614億7,000万米ドルに達すると推定されており、予測期間(2026年~2031年)におけるCAGRは6.05%となる見込みです。
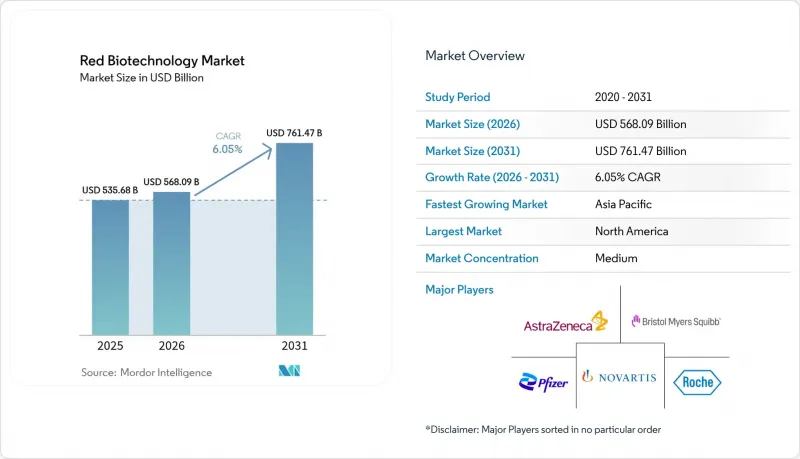
本レポートは、製品別(ワクチン[mRNAワクチン、ウイルスベクターワクチンなど]、治療薬[モノクローナル抗体、組換えタンパク質など]、診断・研究用ツール[シーケンシング試薬・キットなど])、エンドユーザー(バイオ医薬品企業など)、および地域(北米、欧州など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のレッドバイオテクノロジー市場の動向と洞察
慢性疾患および希少疾患の発生率・有病率の上昇
2024年には8つの新規細胞・遺伝子治療がFDAの審査を通過し、アンメットニーズのある分野において、科学的ブレークスルーがいかに商業的資産へと転換されるかが浮き彫りになりました。腫瘍学分野は引き続き承認の大部分を占め、2024年の新規生物学的製剤全体の34%を占めました。人口動態の変化が需要をさらに強めており、次世代モノクローナル抗体および遺伝子治療を政策の優先事項とする日本の姿勢は、急速な高齢化社会への対応という課題を反映しています。希少疾患のパイプラインは、希少疾病用医薬品(オーファン・ドラッグ)の優遇措置の恩恵を受けており、2024年に承認された遺伝子治療の88%がこの指定を受けていました。FDAの「希少疾患イノベーション・ハブ」およびそのSTARTパイロットプログラムは、開発期間を短縮し、かつては商業的に魅力がないと見なされていたニッチな疾患を対象とするよう企業を後押ししています。
医療資金の拡大と官民パートナーシップ
2023年から2027年にかけてのPHEMCE予算では、対策の研究開発および国内製造に795億米ドルが割り当てられており、これは前回の計画サイクルに比べて155億米ドルの増加となります。BARDAの20億米ドル規模のBioMaPコンソーシアムは、数ヶ月以内に抗体からmRNAワクチンへと生産を転換できる柔軟な施設への共同投資を通じて、この支援を拡大しています。カナダのモントリオールにあるバイオロジクス製造センターは、ウイルスベクターワクチンおよびタンパク質サブユニットワクチンの年間生産能力を2億5,000万回分増強します。欧州委員会のGenAI4EUプログラムは、バイオロジクスの創薬を含むAIプロジェクトに10億ユーロを割り当て、国境を越えた知識移転を強化しています。新興経済国も同様のモデルを採用しており、インドのBIO-E3フレームワークは、新たなバイオ生産キャンパス向けに優遇融資や土地取得手続きの簡素化を提供しています。
バイオ製造およびコールドチェーンの高コスト
コールドチェーンの不具合による業界の損失は年間350億米ドルに達しており、温度に敏感なバイオ医薬品の価格手頃さを損なっています。CAR-T自己由来療法は、労働集約的な製造と極低温での流通のため、依然として患者1人あたり50万米ドル以上の費用がかかります。附属書1の改訂により無菌処理規則が厳格化され、アイソレーター技術や環境モニタリングのアップグレードが義務付けられたことで、グリーンフィールド工場の設備投資(CAPEX)が膨らんでいます。サプライチェーンの集中化が問題をさらに深刻化させています。米国のAPI(原薬)輸入の75%以上が国外に由来しており、生産は地政学的ショックにさらされています。AIを活用したルート計画ソフトウェアやデジタルツインにより、物流コストを15~25%削減できると期待されていますが、その広範な導入は依然として試験段階にとどまっており、短期的な改善は遅れています。
セグメント分析
治療用医薬品は2025年に2,897億6,000万米ドルの市場規模を記録し、レッド・バイオテクノロジー市場全体の54.12%を占め、2031年までCAGR6.63%で成長すると予測されています。モノクローナル抗体がこのカテゴリーの中核を成しており、世界中で200種類以上の承認済み薬剤と1,400件近くの臨床開発中の候補物質が存在します。二重特異性薬剤は、臨床試験から承認への転換率が最も高く、BioNTechやブリストル・マイヤーズ・スクイブといった企業が数十億米ドル規模の共同開発契約を締結するきっかけとなっています。遺伝子治療は、2024年にFDAが8つの製品を承認したことを受け、加速しています。一方、CRISPR改変CAR-Tプラットフォームは、現在、血液・腫瘍学分野の初期段階の臨床試験を主導しています。mRNA治療薬は、生体内のタンパク質産生量を倍増させる環状RNA技術に支えられ、感染症の領域を超えて、心代謝疾患の適応症へと拡大しています。
ワクチンは、流行時に最低発注量を保証するBARDAのオプション条項に支えられ、戦略的な重要性を維持しています。シーケンシング試薬や液体生検アッセイが分散型医療の現場で普及するにつれ、診断薬や研究用ツールも拡大しています。並行して、治療用タンパク質は、特定の疾患微小環境に合わせて設計された抗体薬物複合体(ADC)や融合サイトカインへと進化しており、これはレッド・バイオテクノロジー市場が精密な標的化を重視していることを反映しています。
地域別分析
北米は2025年にレッド・バイオテクノロジー市場規模の38.72%を占め、2031年までCAGR5.78%を記録すると予測されています。この地域は、創薬、規制、産業規模の製造を統合した包括的なエコシステムの恩恵を受けています。BARDAのBioMaPコンソーシアムとPHEMCE資本プールは、通常時および緊急時の両方の生物製剤の国内生産を保障しており、一方、FDAの迅速審査指定により、革新的な治療法のリードタイムが短縮されています。ACIPのメンバー構成の見直しなど、進行中の規制改革は、ワクチンの発売時期に関して短期的な不確実性をもたらしています。しかし、バイオテクノロジーの競合力を強化するために150億米ドルを求める大規模な議会提案は、持続的な政治的コミットメントを裏付けています。
欧州は2031年までにCAGR6.02%で成長すると予測されています。「臨床試験規則」や「ホライズン・欧州」基金などの政策改革により、多国籍臨床試験や国境を越えた知識の共有が促進されています。HERAのEUFabインフラは、100日以内にmRNAワクチン、ウイルスベクターワクチン、タンパク質ワクチンの間で切り替えが可能な柔軟な増産能力を提供し、EUの自律性を高めています。新しいEMA規制に基づく手数料の引き上げはコスト圧力を増大させていますが、同時に進められているバイオシミラー申請書類の簡素化に関する協議により、公的保険者にとって低価格な生物学的製剤へのアクセスが拡大する可能性があります。
アジア太平洋地域は最も急速な勢いを見せており、CAGR 6.94%で拡大しており、2031年までにセグメント価値が2倍以上になると予想されています。日本の国家戦略では、税額控除や審査の迅速化を通じて、2030年までにこの分野の生産高を3倍の15兆円に引き上げることを目指しています。インドのバイオテクノロジー市場規模は、コスト面での優位性と世界のワクチン生産量の60%を占めるシェアを活かし、2014年の100億米ドルから2024年には1,300億米ドルへと急増しました。中国では、AIを活用した創薬研究が深化しており、その代表例として、自己免疫疾患を標的とするアストラゼネカとCSPCファーマシューティカルズとの53億米ドルの提携が挙げられます。各地域の政府は、国境を越えた臨床試験を円滑化するために規制の整合を図っており、ヒトを対象とした初期臨床試験や、それに続く近隣の受託製造施設での生産拡大が加速しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 慢性疾患および希少疾患の発生率・有病率の上昇
- 医療資金の拡充と官民パートナーシップ
- 個別化医療の導入とコンパニオン診断の普及
- mRNAプラットフォームの波及効果により、新規生物製剤の開発が加速しています
- AIを活用した初期段階の生物製剤設計におけるリスク低減
- 政府主導のパンデミック対策プログラムにより、世界のワクチン生産能力が拡大しています
- 市場抑制要因
- バイオ製造およびコールドチェーンのコストの高さ
- 複雑で変化の激しい世界のバイオ医薬品規制
- 重要原材料のサプライチェーンの脆弱性
- 次世代遺伝子治療における免疫原性のリスク
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品別
- ワクチン
- mRNAワクチン
- ウイルスベクターワクチン
- 組換えタンパク質ワクチン
- 結合型およびサブユニットワクチン
- 生ワクチンおよび不活化ワクチン
- 治療用医薬品
- モノクローナル抗体
- 組換えタンパク質
- 遺伝子治療
- 細胞療法
- RNA治療薬
- 診断・調査用ツール
- シーケンシング試薬およびキット
- コンパニオン診断アッセイ
- ポイント・オブ・ケア分子検査
- ワクチン
- エンドユーザー別
- バイオ医薬品企業
- 受託製造企業(CMO)
- 受託研究機関(CRO)
- 学術研究機関
- 病院および専門クリニック
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- Competitive Benchmarking
- 市場シェア分析
- 企業プロファイル
- Amgen Inc.
- AstraZeneca PLC
- Biogen Inc.
- BioNTech SE
- Bristol Myers Squibb
- CSL Limited
- F. Hoffmann-La Roche Ltd
- Gilead Sciences Inc.
- Illumina Inc.
- Johnson & Johnson(Janssen)
- Lonza Group AG
- Merck & Co., Inc.
- Moderna Inc.
- Novartis AG
- Pfizer Inc.
- Regeneron Pharmaceuticals
- Sanofi
- Sarepta Therapeutics
- Takeda Pharmaceutical
- Thermo Fisher Scientific
- Vertex Pharmaceuticals