


多形性膠芽腫治療:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Glioblastoma Multiforme Treatment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123531
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の多形性膠芽腫(GBM)治療市場の規模は32億4,000万米ドルと推定されており、2025年の30億2,000万米ドルから拡大し、2031年には46億5,000万米ドルに達すると予測されています。
2026年から2031年にかけて、CAGRは7.45%で推移すると見込まれています。
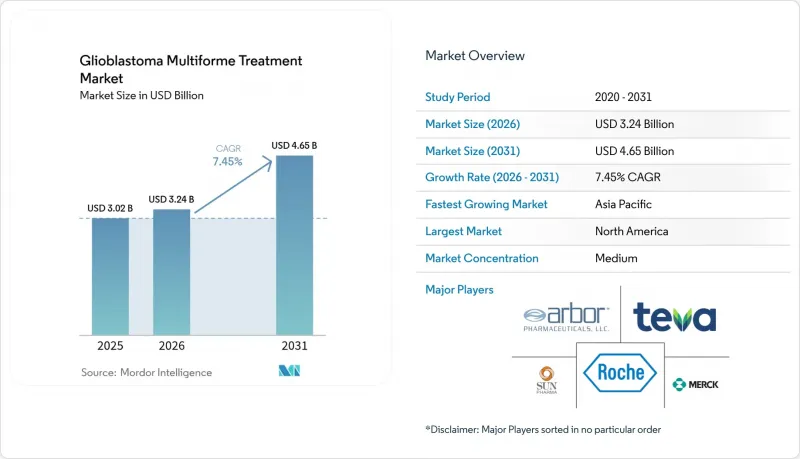
本レポートは、治療法(化学療法、放射線療法など)、患者タイプ(新規診断のGBM、再発性GBM)、エンドユーザー(病院・診療所など)、年齢層(成人、小児、高齢者)、および地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで示されています。
世界の多形性膠芽腫治療市場の動向と洞察
高悪性度グリオーマの発生率の増加
罹患数の動向により、多形性膠芽腫治療市場は堅調な成長基調を維持しています。多形性膠芽腫はすでに、世界中の悪性原発性脳腫瘍のほぼ半分を占めており、診断に対する認識の高まりにより、より多くの患者が疾患の早期段階で治療経路に組み込まれるようになっています。主要な学術機関の神経腫瘍学部門は、こうした患者数の増加に対応するために規模を拡大しており、承認済み医薬品、TTFieldsデバイス、および関連する診断薬に対する予測可能な需要を生み出しています。症例数の増加は臨床試験への被験者登録を加速させ、次世代治療法の開発サイクルを短縮しています。製薬企業は、対象患者層の拡大を背景に、さらなるイノベーションの資金源となるプレミアム価格戦略を正当化しています。
拡大する研究開発パイプラインと希少疾病用医薬品(オーファン・ドラッグ)のインセンティブ
米国およびEUの規制に基づくファストトラック指定や希少疾病用医薬品指定は、コストと市場投入までの時間を削減し、膠芽腫を、従来は魅力の乏しいニッチ領域から商業的な優先分野へと変貌させています。悪性グリオーマに対するERAS-801のFDAによる希少疾病用医薬品承認や、ヴォラシデニブに対する迅速承認プロセスは、アンメットニーズが高い場合、規制当局が代替エンドポイントを受け入れる姿勢を示しています。こうした指定に伴う独占販売期間により、企業は患者数が少ないことに関連するリスクを相殺する収益保護を得ることができます。こうした環境は、国境を越えたライセンシング契約や、テモゾロミド耐性の克服を目的としたメルク社によるModifi Biosciences社の買収といった、大手製薬企業による買収を促進しています。
新規医療機器に対する厳しい保険償還のハードル
医療技術評価機関は、保険適用を承認する前に、実世界における費用対効果の証拠をますます求めるようになっています。TTFieldsの場合、保険者はしばしば、入院件数の減少や有害事象管理コストの削減を示す市販後調査を要求します。規制当局の承認から最終的な保険適用決定までの間に12~24か月の遅れが生じることで、収益化までの道のりが長引き、医療機器メーカーの資金繰りが試されています。財務リスクをメーカーに転嫁する成果連動型契約が欧州では標準化しつつあり、小規模な新規参入企業にとっては参入のハードルが高まっています。
セグメント分析
2025年には、ジェネリックのテモゾロミドが第一選択プロトコルの基盤であり続ける中、化学療法が総収益の46.65%を占めました。TTFields療法の2031年までのCAGR8.62%は、全身性の副作用を回避するデバイス中心のアプローチに対する臨床医の信頼が高まっていることを示しています。陽子線治療を含む放射線治療は、局所制御において依然として不可欠ですが、拡大を続ける「その他」のカテゴリーには、中期臨床試験の段階にあるワクチン、放射性医薬品、および免疫療法の併用療法が含まれています。市場参入企業は治療法の組み合わせをますます推進しており、ノボキュア社とMSD社は登録試験においてTTFieldsとペムブロリズマブの併用を評価しています。これは、持続的な生存には多角的な治療アプローチが必要であるという共通認識を反映したものです。
治療法の組み合わせの変化は、サプライチェーンや償還モデルに影響を及ぼしています。TTFieldsシステムは、1回限りの薬剤注入とは異なり、サブスクリプション形式の消耗品需要を生み出します。新たな併用療法が承認されるにつれ、臨床パスには順次または並行的な治療レジメンが組み込まれ、複雑さは増しますが、対象となる支出規模は拡大します。医療機器と薬剤の費用対効果の高い統合を実証した開発企業は、圧倒的なシェアを獲得することになるでしょう。
2025年には、新規診断症例が収益の67.92%を占める見込みです。これは、新規発症患者数の増加と、Stuppプロトコルの普及が背景にあります。しかし、再発症例セグメントの2031年までのCAGR8.55%は、イノベーションの最前線がどこにあるかを示しています。Alpha DaRT社が実施した、ラジウム-224療法とRRx-001の併用プロトコルに関するFDA支援のパイロット試験は、救済治療の現場における積極的な実験の初期事例です。
再発症例への注目が高まることで、小規模で適応型な試験デザインが促進され、開発期間の短縮や資金要件の削減につながっています。これらの特徴は、バイオテック企業へのベンチャー資金や大手製薬企業とのオプション契約を惹きつけており、テモゾロミド耐性に対処するためにメルク社がModifi Biosciences社を買収した事例がそれを裏付けています。ここで成功を収めれば、併用療法の拡大を通じて第一線治療の標準へと波及し、再発症例と新規診断症例のケアアルゴリズム間の連携が確立されるでしょう。
地域別分析
北米は、メディケアおよび民間保険会社がTTFieldsや最新の化学療法剤の費用を償還していることに加え、600以上の臨床センターが治験インフラを提供しているため、売上高の39.75%を占めています。規制の明確さと希少疾病用医薬品(オーファン・ドラッグ)の優遇措置が、パイプライン資産の迅速な市場投入を後押ししており、同地域の充実したベンチャーキャピタル・エコシステムが初期段階のイノベーションに資金を提供しています。包括的な神経腫瘍学プログラムでは、手術、放射線治療、医療機器、および薬物臨床試験が組み合わされており、米国は新治療法の導入における基準市場としての地位を確立しています。
欧州は地域別で2番目に大きな市場機会を秘めていますが、費用対効果の基準が設けられており、厳格な医療技術評価が義務付けられています。ドイツは、治療が困難ながんに対する樹状細胞療法の保険適用を先駆けて導入しており、高付加価値の治療法に対して選択的な開放姿勢を示しています。欧州医薬品庁(EMA)の中央集中審査手続きにより、販売承認は迅速化されていますが、保険適用は依然として各国ごとに異なるため、広く普及するまでの期間が長引いています。開発企業は、生存率や生活の質(QOL)の指標に基づいて支払いを決定する、成果連動型契約に対応する必要があります。
アジア太平洋地域はCAGR8.8%で、最も急速に成長している市場です。各国政府は精密医療のインフラ整備に投資しており、主要な腫瘍専門病院では、高度な脳神経外科手術に対応した手術室の整備が進められています。日本では、国内の臨床データによって有効性が実証された場合、国民皆保険制度により高額治療への資金提供が拡大しており、中国では、集中型の一括調達イニシアチブに神経腫瘍学用医療機器が徐々に組み込まれ始めています。現地のメーカーがTTFieldsやナノ粒子分野に参入しており、それによって価格競争が促進され、より広範なアクセスが可能になっています。多国籍企業は、地域の委託研究機関(CRO)と提携し、アジアの主要市場での承認を迅速化する適応型臨床試験を実施しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高悪性度グリオーマの発生率の増加
- 加齢に伴うGBM症例数の増加
- 研究開発パイプラインの拡大と希少疾病用医薬品へのインセンティブ
- 腫瘍治療用電界(Ttfields)装置の普及拡大
- AIを活用したラジオゲノミクスによる早期発見の向上
- BBB透過型ナノキャリアへのベンチャー資金が急増
- 市場抑制要因
- 新規医療機器に対する厳しい保険償還のハードル
- 低・中所得国における治療費の負担の重さと費用対効果の低さ
- テモゾロミド耐性およびMGMTの異質性
- Ttfields療法の実践におけるコンプライアンスの低さ
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 治療モダリティ別
- 化学療法
- 放射線療法
- 腫瘍治療用電界
- その他
- 患者タイプ別
- 新たにGBMと診断された患者
- 再発性GBM
- エンドユーザー別
- 病院・クリニック
- 外来手術センター
- その他
- 年齢層別
- 成人
- 小児
- 高齢者
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Arbor Pharmaceuticals LLC
- Bristol-Myers Squibb Co.
- Eli Lilly and Co.
- F. Hoffmann-La Roche Ltd
- Merck & Co. Inc.
- Sun Pharmaceutical Industries Ltd
- Lantern Pharma Inc.
- Pfizer Inc.
- Amgen Inc.
- Teva Pharmaceutical Industries Ltd
- Novocure Ltd
- Celldex Therapeutics Inc.
- AstraZeneca plc
- GlaxoSmithKline plc
- Novartis AG
- Kazia Therapeutics Ltd
- Northwest Biotherapeutics Inc.
- Kintara Therapeutics Inc.
- Bluebird bio Inc.
- DelMar Pharmaceuticals(Chimerix)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日