


医療機器校正:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Medical Equipment Calibration - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123526
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、医療機器の校正市場規模は2026年に19億7,000万米ドルと推定されており、2025年の17億7,000万米ドルから拡大し、2031年には33億5,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR 11.22%で成長すると見込まれています。
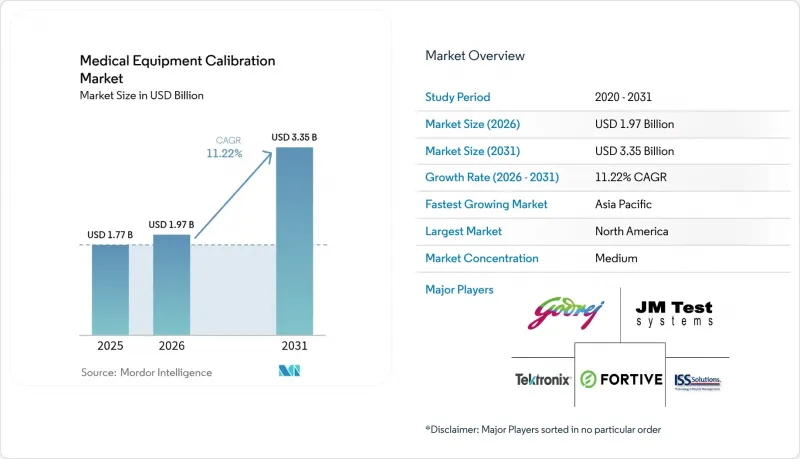
本レポートでは、業界を機器の種類(バイタルサインモニター、人工呼吸器、胎児モニターなど)、サービスの種類(社内校正サービスなど)、エンドユーザー(臨床検査室、病院など)、および地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類しています。市場予測は金額(米ドル)ベースで提示されています。
世界の医療機器校正市場の動向と洞察
厳格な世界の規制が校正の標準化を推進
規制の調和により、品質監査や医療機器の承認に校正のトレーサビリティが組み込まれることで、医療機器校正市場が拡大しています。FDAのQMSRは現在、ISO 13485:2016に準拠しており、二重のコンプライアンス要件による分断を解消し、文書化の深度を拡大しています。欧州のMDRおよびIVDRは、基本的な安全チェックをはるかに超える同等の記録保持義務を課しており、サプライヤーに対し、すべての校正作業について保管履歴記録を維持するよう求めています。中国のNMPAによる改革も同様の規格と整合しつつ、現地の臨床試験要件を追加しており、国内および多国籍の検査機関にとって新たな認定業務が生じています。規制当局はサイバーセキュリティへの監督も拡大しており、米国のガイダンス草案では「サイバーデバイス」に対するソフトウェア部品表(BOM)の提出が求められているため、校正手順にはセキュリティ検証のステップがますます組み込まれるようになっています。これら相互に関連し合う規制が相まって、調達、サービス契約、および技術者の研修のあり方を再構築しています。
高付加価値の画像診断・生命維持システムの導入台数の増加
現在、病院の設備投資予算は、AI対応のCT、MRI、および人工呼吸器プラットフォームを中心に回っています。フィリップスのヘリウムフリーMRIアーキテクチャは運用コストを削減しますが、従来の1,500リットルの磁石容器に代わって7リットルの磁石を採用しているため、新たな校正プロトコルが必要となります。GEヘルスケアとNVIDIAによる自律型X線および超音波装置に関する提携は、ソフトウェアモデルにも機械部品と同様のトレーサビリティが求められるため、校正の層をさらに一つ追加することになります。こうしたイノベーションにより、機器のバリエーションが増加し、サービス構成がアルゴリズムの検証、IoTセンサーのチェック、マルチモーダル性能試験へとシフトすることで、医療機器の校正市場は拡大しています。新興の生命維持システムにはリアルタイムのフィードバックループが組み込まれており、患者の安全を確保し、価値ベースのサービス契約で合意された稼働時間の保証を維持するためには、より頻繁な微調整校正が求められます。
新興市場における高コストとスケジューリングの複雑さ
低所得地域の医療システムでは、ライフサイクルサービスよりもハードウェアの調達を優先しています。2024年には、サプライチェーンの混乱により物流コストがメーカー売上高の最大5%まで上昇し、輸入された基準機器の校正費用を押し上げました。地理的に広範囲に及ぶため、技術者はサービス実施日1日につき2日間の移動時間を要する場合があり、これが定期的な訪問を妨げ、医療機器の校正市場の成長を鈍らせています。為替変動は、ハードカレンシー建ての複数年契約をさらに複雑化させています。これに対し、大手プロバイダーは需要を統合したり、Trescalのようなグローバル企業に地域ハブの設立を要請したりすることで対応しており、コスト負担は徐々に緩和されつつあります。
セグメント分析
2025年、医療機器校正市場のうち32.78%を画像診断プラットフォームが占めており、これはガントリの位置合わせから線量校正に至るまで、広範な校正ポイントが存在することを反映しています。ソフトウェアの改訂やハードウェアの改修が行われるたびに、サービス収益が徐々に増加し、長期契約の基盤となっています。アルゴリズムを用いた画像診断手法では、従来の幾何学的チェックを超えたビデオレートでの調整が可能となり、その適用範囲が拡大しています。対照的に、バイタルサインモニターは、在宅ケアでの導入により販売台数が倍増しているため、13.73%のCAGRを記録しています。リビングルームに出荷されるモニター1台ごとに、医療機器校正市場は医療機関以外の環境へと拡大し、携帯型現場校正キットの需要を生み出しています。グラジエントフリーのヘリウムMRI、AI搭載超音波診断装置、およびネットワーク接続型輸液ポンプはすべて、専用の手順を必要とし、専門家への需要を定着させています。
ネットワーク接続型デバイスの急速な普及により、校正の対象は現在、センサー、組み込みファームウェア、クラウドAPIまで日常的に及んでいます。輸液ポンプは流量の精度を確保するために重量法による校正に依存しており、ファームウェアのパッチが適用されるたびに、コンプライアンスの有効期限がリセットされます。人工呼吸器の校正はパンデミック中に注目を集め、集中治療室における重要な安全対策として依然として重要な役割を果たしています。手術器具や検査用分析装置は着実な成長を維持しており、医療機器校正市場における収益の多様性を支えています。
地域別分析
北米は、ISO 13485への早期準拠とFDAによる定期的な監視監査に支えられ、2025年には世界売上高の39.12%を占めました。調達チームは、ISO/IEC 17025認定を義務付けるサービス条項を契約に盛り込んでおり、これにより参入障壁が高まり、大規模事業者が優位に立っています。カナダの規制の近代化や、メキシコにおける輸出志向型の医療機器生産も、この地域にとって追い風となっています。北米の医療機器校正市場の規模は、画像診断システムの刷新、遠隔ICUの導入、およびサイバーセキュリティ規制の強化と歩調を合わせて拡大すると予測されます。
アジア太平洋地域は、中国、インド、韓国における製造拠点の拡大や、東南アジア全域での新規病院建設に後押しされ、CAGR12.14%という堅調な成長を遂げています。ハイエンド製品の現地生産を促進する政府のインセンティブにより、サプライヤーは国内での校正能力の構築に動き、国境を越えた合弁事業が活性化しています。日本では高齢化に伴い画像診断の利用が活発化している一方、ASEAN医療機器指令により10カ国全体で事務手続きが簡素化され、ベンダーの参入が加速しています。これらの要因が相まって、同地域全体で医療機器校正市場が定着しつつあります。
欧州は、大規模な導入実績と詳細な規制ガイドラインを有しています。MDRおよびIVDRの改正により、校正の対象が放射線診断から体外診断へと拡大し、作業リストが増加し、サービス契約期間が長期化しています。ドイツの輸出案件、フランスの病院への投資、そして英国のブレグジット後の規制整合化に向けた取り組みが相まって、需要は高水準を維持しています。持続可能性への志向により、ヘリウムフリーMRIなどの新しい校正手法への道が開かれ、従来の冷却システムや極低温液の点検は時代遅れになりつつあります。その他の地域では、中東・アフリカ、南米において、旧式の機器の更新や新たな三次医療センターの建設が進むにつれ、相対的に急速な成長が見られますが、技術者の人材不足や為替リスクが普及を抑制しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界の規制の強化
- 高付加価値の画像診断・生命維持システムの導入台数の増加
- 機器のダウンタイムを削減するための予防保守契約
- IoT連携型自己診断センサーによる微調整の実現
- 価値に基づく調達:正確性のKPIと償還額を連動させる
- ホーム/現場校正キットが必要なPOCデバイス
- 市場抑制要因
- 新興市場における高コストとスケジューリングの複雑さ
- ISO/IEC 17025認定技術者の不足
- リモート校正へのアクセスを制限するサイバーセキュリティ規制
- AIによる自動キャリブレーションにおけるデータ完全性に関する懸念
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 機器タイプ別
- バイタルサインモニター
- 人工呼吸器
- 胎児モニター
- 心血管モニター
- 画像診断装置
- 輸液ポンプ
- その他の機器
- サービスタイプ別
- 社内校正サービス
- 第三者による校正サービス
- OEMキャリブレーションサービス
- エンドユーザー別
- 臨床検査機関
- 病院
- その他(在宅医療、外来医療、OEMラボ)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Fortive
- Trescal
- GE Healthcare
- Siemens Healthineers
- Philips Healthcare
- Transcat
- Tektronix
- JM Test Systems
- TAG Medical
- BC Group International
- Beamex
- Keysight Technologies
- JPen Medical
- NS Medical Systems
- Medserve Ltd
- Godrej Biomed
- Biomed Technologies(ISS Solutions)
- TBS Group
- Aramark Services
- Pentax Medical Services
- Rigel Medical
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日