


インフレーションデバイス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Inflation Devices - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 112 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123509
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、インフレーションデバイス市場の規模は、2025年の6億4,348万米ドルから2026年には6億7,752万米ドルへと拡大し、2026年から2031年にかけてCAGR5.29%で推移し、2031年には8億7,653万米ドルに達すると予測されています。
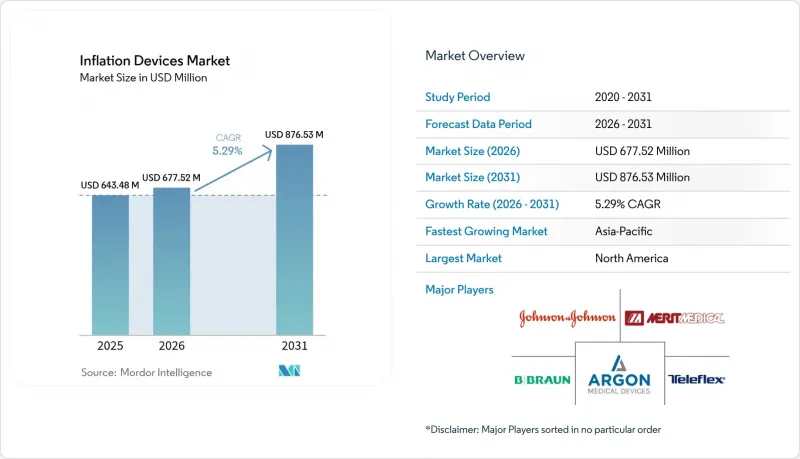
本レポートは、製品タイプ(アナログ式膨張装置、デジタル式膨張装置)、圧力範囲(15気圧未満、15~30気圧、30気圧超)、用途(冠動脈形成術、末梢血管形成術など)、エンドユーザー(病院、外来手術センターなど)、および地域(北米、欧州など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のインフレーションデバイス市場の動向と洞察
心血管疾患および末梢動脈疾患の有病率の増加
米国における虚血性心疾患の患者数は、2060年までに2,900万人を超えると予測されています。この人口の急増は、インフレーションデバイス市場、特に現在世界の需要の58.27%を満たしている15~30アトムの定格製品に対する継続的な需要を支えています。病院ではカテーテル室の収容能力を拡大しており、きめ細かな圧力制御と温度安定性に優れたゲージを備えたポンプが選ばれています。これにより、堅牢で直感的な設計を持つサプライヤーは、高齢化が進む経済圏において高価値な契約を獲得する立場にあります。
低侵襲血管形成術の増加
12ヶ月時点で主要な有害事象を11.1%削減した「AGENTパクリタキセル被覆バルーンカテーテル」のFDA承認は、症例数の拡大におけるイノベーションの役割を如実に示しています。メディケア支出の2桁成長に後押しされた外来手術センター(ASC)では、デバイスの迅速なセットアップとデジタルモニタリングが優先されています。これに対応し、インフレーションデバイス市場のメーカー各社は、当日退院プロトコルを効率化するための自動膨張アルゴリズムを搭載したコンソールを市場に投入しています。
デジタル式インフレーション装置の高い平均販売価格
デジタルコンソールの定価はアナログポンプより30~40%高いため、病院の利益率が依然として低い施設では導入が制限されています。校正、ソフトウェア、トレーニングなどを含む総所有コスト(TCO)の評価により、その格差はさらに広がる可能性があります。そのため、救急カートではアナログポンプが依然として使用されており、インフレーションデバイス市場の高価格帯における成長を鈍化させています。
セグメント分析
2025年、アナログポンプはインフレーションデバイス市場の61.94%を占め、その信頼性と低い単価から支持されました。患者数の多い病院では、技術者がすでにそのワークフローを熟知しているため、アナログポンプの購入が続いています。それでも、医療機関が監査対応可能なデータ収集を求める中、デジタル機器は2031年までにCAGR6.15%で1億3,160万米ドルの市場規模拡大が見込まれています。膨張・収縮のサイクルをすべて記録するワイヤレスコンソールは、認定要件を満たすため、膨張装置市場内での切り替え意欲を高めています。
デジタルシステムは、圧力グラフ、自動調整アルゴリズム、遠隔診断機能を統合しており、生物医学エンジニアの出動回数を大幅に削減します。下取りクレジットやリースプランにより、高額な購入費用の負担が軽減され、独立系の外来手術センター(ASC)が旧式の技術を一気に飛び越えることが可能になります。アナログ機器は依然として根強い存在ですが、インフレーション機器市場における戦略的方向性は、データ中心のプラットフォームが基準となることを示しています。
冠動脈形成術は依然として施術件数の大部分を占めていますが、神経血管インターベンションは6.38%という最も高いCAGRを記録しています。数分の1気圧単位での増減が可能なマイクロプロファイルポンプは、神経インターベンション医の間で高い需要があり、膨張装置市場の技術的洗練度が拡大していることを浮き彫りにしています。
末梢血管形成術は、重症下肢虚血に対する認識が広がるにつれ、安定した患者数を維持しています。消化器内科医からは、良性食道狭窄に対する薬剤コーティングバルーンの使用成功率が88.9%に達したとの報告があり、これを受けて消化器科では専用のインフレーションキットの備蓄が進んでいます。また、前立腺動脈塞栓術を行う泌尿器科医も、圧力安定性に優れたデバイスを活用した超高解像度画像診断を取り入れています。これらを総合すると、インフレーションデバイス市場の施術対象範囲はさらに多様化しています。
地域別分析
北米は、高い施術密度と支援的な償還制度に支えられ、2025年に世界売上高の41.95%を占めました。CMSによる2.93%の料金表引き上げは、医療提供者に予測可能な収益を確保し、次世代コンソールへの設備投資を後押ししています。カナダの検査室は、FDA承認との機器相互承認の恩恵を受け、米国の購入パターンに追随している一方、メキシコは官民資金を通じて心臓医療インフラの整備を進めています。
欧州は、包括的な保険適用範囲と厳格なMDR(医療機器規則)による監督により、第2位の地位を維持しており、これにより、ログファイルのエクスポートが可能なポンプへの需要が高まっています。ドイツ、フランス、英国の3カ国では、年間60万件以上のPCI(経皮的冠動脈形成術)および末梢血管処置が行われており、インフレーションデバイス市場の最低処理量を保証しています。コストバランスを重視する南欧諸国では、より低い設備投資コストでコンプライアンス要件を満たす、アナログとデジタルを組み合わせたハイブリッド構成がしばしば選択されています。
アジア太平洋地域は年率7.06%の成長が見込まれており、これはインフレーションデバイス市場において最も高い成長ペースです。中国は2023年に1万2,213件の医療機器を承認し、その半数以上がクラスIIIに分類されており、規制当局がイノベーションを迅速に推進する姿勢を反映しています。インドにおける国内製造の推進により、輸入依存度が低下しつつあり、2,000米ドル未満のアナログ製品セグメントが開拓されつつあります。日本と韓国は、いずれも急速な高齢化が進んでおり、複雑な神経血管疾患の症例数が増加し続けており、高価格帯の医療機器市場が形成されています。東南アジア諸国の政府は、カテーテル室の導入に共同出資を行っており、これにより初回の購入が可能となり、インフレーションデバイス市場に対する地域的な需要が拡大しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 心血管疾患および末梢動脈疾患の有病率の増加
- 低侵襲血管形成術の実施件数の増加
- カテーテルを用いた治療に対する有利な保険償還制度の改革
- 空気注入装置へのデジタル圧力検知機能およびデータ記録機能の統合
- 神経血管および構造的心臓インターベンションにおける導入状況
- 感染対策のため、使い捨ての滅菌済み膨張装置への移行
- 市場抑制要因
- デジタルインフレーションデバイスの平均販売価格が高いこと
- 主要市場におけるクラスIIIの厳格な規制プロセス
- 精密圧力計および注射器のサプライチェーンにおける脆弱性
- 別途の膨張装置を不要にするカテーテル設計の増加
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- アナログインフレーションデバイス
- デジタルインフレーション装置
- 圧力範囲別
- 15 atm未満
- 15~30 atm
- 30 atm以上
- 用途別
- 冠動脈形成術
- 末梢血管形成術
- 神経血管治療
- 消化器内科およびERCP
- 泌尿器科およびその他
- エンドユーザー別
- 病院
- 外来手術センター
- 専門クリニックおよびカテーテル検査室
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Merit Medical Systems Inc.
- Cook Medical LLC
- B. Braun Melsungen AG
- Terumo Corporation
- Boston Scientific Corporation
- Medtronic plc
- Abbott Laboratories
- Teleflex Incorporated
- Atrion Corporation
- Argon Medical Devices Inc.
- Cordis(Cardinal Health)
- Penumbra Inc.
- Nipro Corporation
- Olympus Corporation
- Smiths Medical
- Shenzhen SCW Medicath Ltd.
- Lepu Medical Technology
- Integra LifeSciences
- Acandis GmbH
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 112 Pages
- 納期
- 2~3営業日


