


マルチチャネル注文管理:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Multichannel Order Management - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123475
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、マルチチャネル注文管理市場の規模は、2025年の42億6,000万米ドルから2026年には46億8,000万米ドルへと拡大し、2026年から2031年にかけてCAGR9.78%で推移し、2031年には74億6,000万米ドルに達すると予測されています。
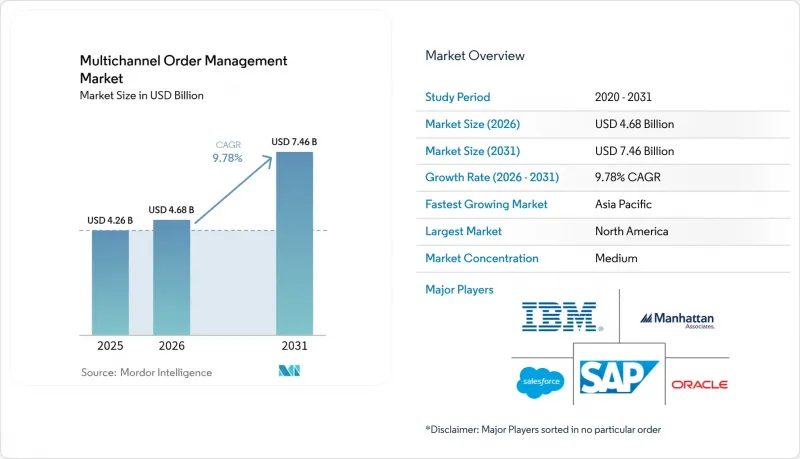
本レポートは、提供形態(ソフトウェアおよびサービス)、導入形態(クラウドおよびオンプレミス)、エンドユーザー業種(小売・eコマース、食品・飲料など)、組織規模(大企業および中小企業)、販売チャネルの複雑さ(ピュアプレイ・デジタル、クリック・アンド・モルタル、マーケットプレース販売業者)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のマルチチャネル注文管理市場の動向と洞察
世界のeコマース取引の急拡大
eコマースは、世界の小売売上高の21.2%を占め、6兆5,000億米ドルの売上高を生み出すと予想されており、企業がD2C(消費者直販)サイト、マーケットプレース、卸売ポータル全体で管理しなければならない注文量は飛躍的に増加しています。Barbeques Galoreなどの小売業者は、リアルタイムオーケストレーションプラットフォームを導入した結果、注文処理時間を49%短縮し、専用システムがもたらす業務上のメリットを実証しました。オンライン売上の42.9%を占めると予測されるモバイルコマースは、瞬時の在庫確認や決済認証を必要とする高頻度の注文という新たな層を加えています。東南アジアでは取引額の50%を超える急速なデジタル決済の普及により、注文受付ワークフロー内での統合ゲートウェイの必要性がさらに高まっています。ソーシャルコマースやライブショッピングといった革新的な取り組みにより、注文の発生源は動画ストリームやインフルエンサーのフィードにまで拡大しており、企業はほぼ連続的な在庫配分の課題に取り組まざるを得なくなっています。
オムニチャネル小売戦略の普及
成熟したオムニチャネルプログラムを有する企業は、単一チャネルの同業他社に比べて9.5%高い売上高を記録しており、店舗、倉庫、ドロップシップの能力を統合するオーケストレーションへの投資を後押ししています。統合された在庫プールにより、最も近い拠点から出荷することで配送コストを削減できる一方、「オンライン購入・店舗受け取り」や「エンドレス・アイル」といったシナリオでは、動的な予約ロジックが求められます。OneStockの顧客企業によると、「店舗からの出荷」を有効にすると、総売上高が32%増加したとのことです。InditexのRFIDプログラムは、きめ細かな在庫可視化がシームレスなクロスチャネルフルフィルメントを支えることを示しています。コンポーザブル・コマースアーキテクチャにより、小売業者はベンダーロックインに陥ることなく、各分野で最先端の注文管理コンポーネントを統合し、変化する消費者の嗜好に適応することが可能になります。
クラウドOMSにおけるデータセキュリティとプライバシーのリスク
設定ミスが発生したOracle NetSuiteインスタンスにより、数千件の顧客レコードが流出しました。これは、責任分担モデルが設定リスクを増幅させることを浮き彫りにしています。現在、企業は機密性の高い注文フローを取り込む前に、より徹底した侵入テストやISO認証を必要としており、これにより販売サイクルが長期化しています。新たに制定されるプライバシー関連法規により、暗号化、ローカライズ、監査証跡の要件が追加され、コンプライアンスコストがさらに上昇しています。マルチテナント環境はリスクの認識を高める可能性があり、総所有コスト(TCO)が高くなるにもかかわらず、一部の企業はシングルテナントまたはハイブリッド型の導入を求めています。
セグメント分析
2025年、ソフトウェアカテゴリーはマルチチャネル注文管理市場の収益の71.10%を占め、スケーラブルなオーケストレーションエンジンへの企業投資の基盤となっています。一方、サービス分野はCAGR13.12%で拡大しています。これは、企業が価値実現までの時間を短縮するために、統合、カスタマイズ、およびマネージドサポートを求めているためです。カスタム構築には多くの場合、20万~40万米ドルの費用と最大12か月の期間を要するため、企業はロードマップを短縮するために専門パートナーをますます好むようになっています。また、サービスコンサルティング企業は、ユーザーの採用率を高め、稼働開始後の混乱を軽減するトレーニングも提供しています。
コンポーザブルアーキテクチャへの需要が高まることで統合作業が増加し、2031年までサービスの勢いが持続すると見込まれます。Deposco社の3PL導入事例に見られるような、55日間という迅速なロールアウトは、専門チームが複雑な物流要件を満たしつつ、スケジュールを短縮できることを示しています。マネージドサービスは現在、継続的な最適化、アップグレード、AIモデルのチューニングまでを網羅しており、ベンダーを長期的な運用パートナーへと変貌させています。
クラウド導入は2025年に売上高シェアの67.60%を占め、CAGR12.92%で成長すると予測されており、これは企業がレガシーハードウェアからワークロードを移行していることを反映しています。自動スケーリング機能により、繁忙期の処理速度低下を防ぎ、運用コストベースの価格設定は財務部門にとって魅力的です。オラクルとAWSの提携のようなマルチクラウド契約により、顧客は最高水準の分析ツールを中核となる受注管理レイヤーと組み合わせることが可能になります。
主権的なホスティングが求められる規制産業では、オンプレミス環境が依然として主流です。ハイブリッド型モデルは、ローカルでの処理を維持しつつ、重要なデータをクラウドに同期させることで、ERPへの依存を解消します。APIファーストの設計により、決済ゲートウェイや3PLプロバイダーとの接続が容易になり、マルチチャネル注文管理市場におけるクラウドの優位性がさらに強まっています。
地域別分析
北米は2025年の収益の35.80%を占め、クラウドの早期導入、AIの概念実証、マーケットプレースとの提携における中心地であり続けています。小売業者は、2025年の一般料金5.9%の引き上げに加え、追加手数料の増加により、ますます高まる追加料金に直面しており、これが高度な運送業者選定アルゴリズムの導入を後押ししています。投資活動も続いており、フロントからバックまでのワークフローを統合するために、クリアウォーター社がエンフュージョン社を15億米ドルで買収したことがその好例です。デジタル売上税の徴収に対する政府の支援により、コンプライアンス自動化モジュールの需要が加速しています。
アジア太平洋地域は、モバイルファーストの消費者行動、ライブコマースの人気、そして2026年までに2,300億米ドルに達すると予測される東南アジアのeコマース市場のおかげで、CAGR 12.41%と最も急速に成長している地域です。買い物客は店内で商品を見て回り、オンラインで注文することが多いため、小売業者は実店舗の在庫情報をデジタルカートとリアルタイムで統合せざるを得なくなっています。電子財布などの現地の決済方法には、組み込み型のゲートウェイと即時照合が求められています。日本では現在、人手不足を補うため、日本料理店がモバイル注文アプリをNECのPOSシステムと統合しており、業界を横断した導入が進んでいることがうかがえます。多様な税制やデータローカライゼーションの規制により、ベンダーは地域ごとに最適化されたホスティング環境とコンプライアンス対策を提供することが求められています。
欧州では、きめ細かな監査証跡を義務付ける厳格なプライバシー規制に支えられ、着実な成長が見られます。継続的な取引管理にはリアルタイムの税務検証が必要であり、SAPユーザーはコンプライアンス対応のために注文フローのアップグレードを進めています。持続可能な配送に対する消費者の期待が高まる中、位置情報に基づく梱包の提案やエコルートの選択といった機能が注目されています。小売業者は、GDPRや主権に関する基準を満たすため、地域のデータセンターでホストされるハイブリッド型導入を好んでいます。オムニチャネルの成熟度には国ごとに差異があり、英国での「クリック&コレクト」の普及から、ドイツでの店舗中心のフルフィルメントに至るまで、国ごとのプロセスの微妙な違いに対応できる、設定可能なルールエンジンへの需要が高まっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界のeコマースの急成長
- オムニチャネル小売戦略の普及
- クラウド型SaaS OMSプラットフォームへの移行
- ハイパースケーラーのマーケットプレースにおけるプライベートオファーの導入
- AIを活用した在庫最適化のROI
- リアルタイムの税務コンプライアンス義務
- 市場抑制要因
- クラウド型OMSにおけるデータセキュリティおよびプライバシーのリスク
- レガシーERPとWMSの統合における複雑さ
- 運送業者の追加料金の上昇が、コスト削減効果を相殺しています
- OMSに精通した開発者の不足
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- 業界の魅力度-ファイブフォース分析分析
- 供給企業の交渉力
- 買い手の交渉力
- 新規参入業者の脅威
- 代替品の脅威
- 競争企業間の敵対関係
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- 提供サービス別
- ソフトウェア
- サービス
- 展開モード別
- クラウド
- オンプレミス
- エンドユーザー業界別
- 小売・Eコマース
- 食品・飲料
- ヘルスケア
- 3PLおよび物流
- その他のエンドユーザー業界
- 組織規模別
- 大企業
- 中小企業(SME)
- 販売チャネルの複雑さ別
- デジタル専業
- クリック・アンド・モルタル
- マーケットプレースの販売者
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- シンガポール
- マレーシア
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- IBM Corporation
- Oracle Corporation
- Salesforce, Inc.
- SAP SE
- Manhattan Associates, Inc.
- Blue Yonder Group, Inc.
- HCL Technologies Ltd.
- Microsoft Corporation
- NetSuite(Oracle)
- Shopify Inc.
- Sage Group plc(Brightpearl)
- Zoho Corporation Pvt Ltd.
- Linnworks Ltd.
- ChannelAdvisor(CommerceHub)
- Lightspeed Commerce Inc.
- Adobe Commerce(Magento)
- Cloud Commerce Pro Ltd.
- Freestyle Solutions, Inc.
- Unicommerce eSolutions Pvt Ltd.
- VTEX
- Elastic Path Software Inc.
- 3PL Central(Skubana)
- FarEye Technologies Pvt Ltd.
- Mirakl SA
- Sanderson Design Group plc
第7章 市場機会と今後の動向
- ホワイトスペースおよびアンメットニーズの評価
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


