


味覚調節剤:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Taste Modulators - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123457
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、味覚調節剤の市場規模は、2025年の16億7,000万米ドルから2026年には18億米ドルへと拡大し、2026年から2031年にかけてCAGR7.65%で推移し、2031年までに26億米ドルに達すると予測されています。
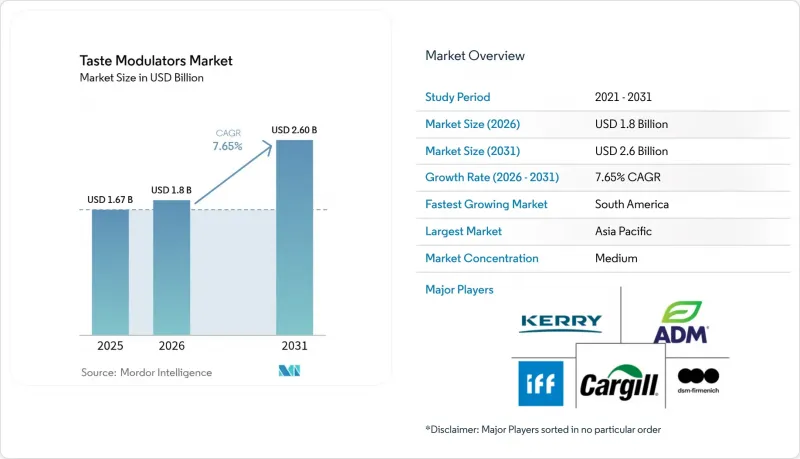
本レポートは、タイプ別(甘味調節剤、塩味調節剤、脂質調節剤、うま味増強剤、苦味遮断剤)、原料別(天然・合成)、形態別(粉末・液体)、用途別(飲食品、医薬品、その他の用途)、および地域別(北米、欧州、アジア太平洋、南米、中東・アフリカ)に分類されています。市場予測は、金額(米ドル)ベースで示されています。
世界の味覚調整剤市場の動向と洞察
減糖・低カロリー製品への需要の高まり
FDAによる「健康」基準の改定を含む、栄養表示に関する規制の変更により、各ブランドは製品の味や食感を維持しつつ、添加糖を減らすことが求められています。グルカゴン様ペプチド-1(GLP-1)系減量薬の採用拡大に伴い、低カロリーでありながら満足感のある製品に対する消費者の需要が高まっています。これに対応するため、メーカー各社は、褐変、粘度、保存期間といった重要な特性を維持しつつ、ショ糖の最大100%を代替できる糖味調節剤を採用しています。ケリー社の「Tastesense」製品ラインは、飲料、ベーカリー製品、乳製品など幅広い分野でその有効性を実証しており、プレミアム価格戦略の実現を可能にしています。砂糖税やパッケージ前面の警告表示が製品の再配合を促している先進国市場では、消費者がより健康的な代替品に対して、より高い価格を支払う意欲が高まっています。
機能性食品およびスポーツ栄養分野での採用拡大
高タンパク飲料やバーの市場が拡大する中、タンパク質原料は本質的に苦味や渋味を生み出し、消費者の受容を妨げるため、味に関する大きな課題に直面しています。フィルメニック(Firmenich)のような企業は、製品の栄養価やカロリーを維持しつつ、こうした好ましくない味覚要素を効果的にマスキングする高度な風味調整技術を開発しました。この10年間で高タンパク飲料の発売が大幅に増加していることは、市場の需要と、こうした官能的な障壁に対処する重要な必要性の両方を示しています。パナセウティクス(Panaceutics)などの主要企業が主導するパーソナライズド・ニュートリション分野の革新により、個人の遺伝子プロファイルと洗練されたモジュール式フレーバーシステムを組み合わせることで、バッチ単位での精密な味のカスタマイズが可能になりました。この技術的進歩に加え、スポーツ栄養市場と主流のウェルネス市場との境界がますます曖昧になっていることから、製品の嗜好性を高める汎用性の高い味覚調整ソリューションへの需要が継続的に支えられています。
効果的な味覚調節剤の開発における課題
多機能な味覚調節剤の開発には、甘味、塩味、苦味、うま味の各経路にわたる複雑な受容体間の相互作用を理解することが必要です。医薬品分野では、苦味のある有効成分が、特に小児患者の服薬遵守率に影響を与え続けており、包括的な味マスキングおよび投与ソリューションが求められています。電子舌技術は測定能力を向上させますが、文化的な味覚の好みを正確に予測することはできず、その結果、研究開発の期間が長期化しています。パイロット規模の官能評価実験室を設立するには多額の費用がかかるため、中小企業にとっては障壁となり、世界の研究施設と訓練を受けた官能評価パネルを有する大手企業に競争上の優位性をもたらしています。
セグメント分析
2025年には、食品メーカーがより健康的な製品を求める消費者の需要に応えるため、砂糖の再配合への取り組みをますます進めた結果、甘味調節剤が味覚調節剤市場の46.62%を占め、市場を席巻しました。塩分調節剤セグメントは、1日のナトリウム摂取量を2,000mgに制限するWHOのガイドラインや、塩分過多に伴う健康リスクに対する消費者の意識の高まりを背景に、2031年までCAGR9.32%で急速な成長を遂げています。スナック、スープ、レディミールなどの食品加工業者が、風味プロファイルを維持しつつナトリウム含有量の削減を目指すことから、塩分ソリューション向けの味覚調節剤市場は大幅に成長すると予想されます。
脂肪代替品やうま味増強剤は、互いに補完し合う機能を通じて市場の成長に寄与しています。苦味遮断剤は、機能性飲料や小児用医薬品において不可欠であり、カプセル化技術や受容体拮抗技術を用いて苦味成分を中和します。甘味付与と風味増強の両方におけるアドバンテームの承認は、多機能な原料に対する規制当局の受容を示しています。原料カテゴリー内で進行中の多様化に伴い、サプライヤーは糖、塩、苦味の調整を網羅する包括的な製品ポートフォリオを維持することが求められています。
2025年時点で、天然由来の味覚調節剤は市場シェアの56.21%を占めており、2031年までCAGR9.78%で成長すると予想されています。地中海地域で栽培されるステビアの品種には、ステビオール配糖体の生産量に影響を与える遺伝的構成や収穫時期の差異が見られます。天然由来の味覚調節剤の市場規模は、農業生産の安定性と大規模での抽出効率に依存しています。
クリーンラベルの要件よりも、予測可能なコストと安定した機能性が優先される分野では、合成味覚調節剤が引き続き重要な役割を果たしています。FDAは2024年に、D-プシコースや甘味タンパク質であるブラゼインを含む57件のGRAS届出を評価しており、合成味覚調節剤の開発が継続していることが示されています。天然の香味成分と合成キャリアを組み合わせたソリューションは、感覚的な有効性とラベルの透明性のバランスをとる可能性を秘めています。
地域別分析
アジア太平洋地域は、世界の味覚調節剤市場において34.52%の市場シェアを占めています。中国で改定された規制「GB 2760-2024」では、許可された味覚増強添加物が規定されており、現地のメーカーは、規制を遵守しつつ、拡大する中産階級の需要に応えるために、先進的な味覚調節剤を導入することが求められています。日本では、承認済み添加物の体系的なリストが維持されており、新しい味覚調節剤の導入に向けた明確な枠組みが提供されています。インド、インドネシア、ベトナムにおける市場の成長は、可処分所得の増加と健康意識の高まりによって牽引されていますが、地域の味覚の嗜好に応じて、特定の風味マスキングソリューションが必要とされています。
南米は、地域の植物原料と現地の嗜好に合わせた味調製剤を組み合わせた機能性飲料に牽引され、CAGR 9.24%という最も高い成長率を示しています。2024年のジボダン社の南米事業における成長は、ブラジルおよびコロンビアにおける大きな市場の可能性を示唆しています。
北米は成熟した市場を維持しており、FDAのナトリウム削減ガイドラインにより、食品メーカーは塩分ブロック型モジュレーターの導入を促進されています。飲料メーカーは、高果糖コーンシロップの使用量を削減するために天然の甘味モジュレーターを活用しており、一方、スポーツ栄養分野では、植物性タンパク質製品の開発を支援するために苦味ブロック剤が導入されています。メーカーが砂糖税や添加糖分の表示義務といった要件に対応するにつれ、市場の成長は続いています。欧州市場は、EFSAの規制と天然成分を好む消費者の嗜好に支えられ、安定した成長を見せています。欧州のメーカーは、確立された持続可能性の取り組みに基づくモジュレーターに注力しており、特に発酵由来のうま味増強剤を好んで採用しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 減糖・低カロリー製品への需要の高まり
- 機能性食品およびスポーツ栄養分野での採用拡大
- 天然由来の風味調整剤に関する研究開発の進展
- クリーンラベル食品やより健康的な食品に対する消費者の嗜好の高まり
- パーソナライズド・ニュートリションおよび機能性成分の拡大
- 植物由来製品や肉代替製品における使用の増加
- 市場抑制要因
- 効果的な味覚調節剤の開発における課題
- 嗜好の地域差
- 厳格な規制当局の承認および表示要件
- 天然由来のモジュレーターの原材料供給における変動性
- サプライチェーン分析
- 規制展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- タイプ別
- スイートモジュレーター
- 塩分調節剤
- 脂肪調節剤
- うま味増強剤
- ビターブロッカー
- ソース別
- 天然
- 合成
- フォーム別
- パウダー
- リキッド
- 用途別
- 食品・飲料
- ベーカリー・菓子
- 乳製品
- スナックおよび香ばしい食品
- 食肉・家禽
- 飲料
- その他の食品
- 医薬品
- その他の用途
- 食品・飲料
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- 英国
- ドイツ
- スペイン
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場ランキング分析
- 企業プロファイル
- Cargill Inc.
- DSM-Firmenich
- International Flavors and Fragrances Inc.
- Archer Daniels Midland Company
- Givaudan SA
- Kerry Group plc.
- Sensient Technologies Corporation
- Ingredion
- Synergy Flavors Inc.
- Takasago International Corporation
- Mane SA
- Flavorchem Corporation
- The Flavor Factory
- Tate & Lyle PLC
- Ajinomoto Co., Inc.
- Blue California
- Axiom Foods Inc.
- HealthTech Bio Actives S.L.U.
- Carbery Group
- GLG Life Tech Corporation
第7章 市場機会と将来の展望



