


能動型植込み型医療機器:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Active Implantable Medical Devices - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 111 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123423
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の能動型植込み型医療機器の市場規模は359億5,000万米ドルと推定されており、2025年の335億米ドルから拡大し、2031年には511億8,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR7.32%で成長すると見込まれています。
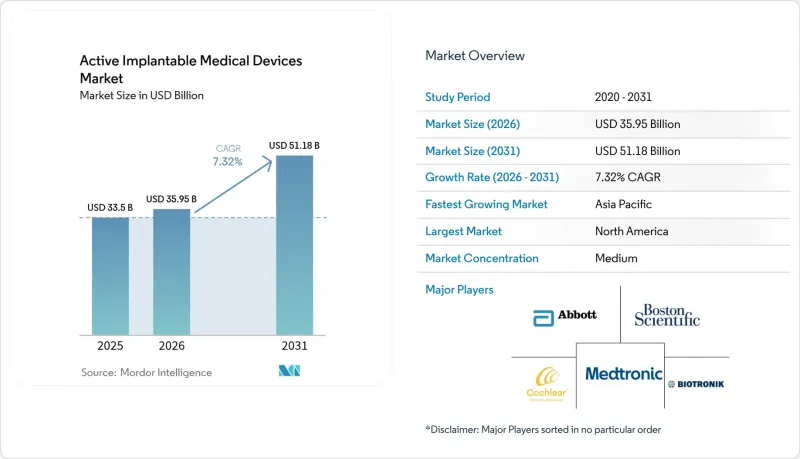
本レポートは、製品タイプ(ペースメーカー、植込み型除細動器(ICD)など)、用途(心血管疾患、神経疾患など)、技術(従来型デバイスなど)、エンドユーザー(病院など)、地域(北米、欧州など)ごとに分類されています。市場予測は、金額(米ドル)ベースで提示されています。
世界の能動型植込み型医療機器市場の動向と洞察
心血管疾患、神経疾患、耳鼻咽喉科疾患の有病率の増加
心不全は世界中で6,400万人以上に影響を及ぼしており、心房細動は2030年までに先進国市場で1,790万症例に達すると予想されており、これにより植込み型除細動器や再同期療法用デバイスの需要が高まっています。パーキンソン病は世界中で約1,000万人の患者に影響を与えており、治療をリアルタイムで調整する適応型深部脳刺激システムの導入を後押ししています。WHOの予測によると、2050年までに7億人が難聴に悩まされることになると見込まれており、この動向により、完全埋込型設計によって外観上の障壁が解消されるにつれ、人工内耳の使用が加速しています。併存疾患の割合も増加傾向にあり、これにより複数の医療機器の同時埋め込みが促進され、能動型植込み型医療機器市場の持続的な成長を支えています。
急速な小型化とMRI対応のリードレス設計における革新
リードレス型ペースメーカーは、10年間のバッテリー寿命を維持しつつ体積を1 cm3未満まで縮小しており、アボット社のAVEIRデュアルチャンバーシステムのようなデバイスは、経静脈リードを使用せずに房室ペーシングを同期させます。MRIプロトコルは、3テスラでのスキャンについて「条件付き」から「完全に制限なし」へと進歩し、デバイスを装着している患者にとって長年の課題であった画像診断上の障壁が取り除かれました。1,024本の髪の毛ほどの細さの電極を備えたプレシジョン・ニューロサイエンス社の「Layer 7」皮質インターフェースは、現在実現可能な微細な製造技術の好例です。治療完了後に溶解する生体吸収性ペースメーカーは、ヒトを対象とした最初の実現可能性試験を完了しており、将来的に摘出手術が不要になる可能性を示唆しています。これらの進歩により、感染リスクが低減され、処置が簡素化され、適応となる患者層が拡大し、能動型植込み型医療機器市場の勢いがさらに強まっています。
新興市場における医療機器および処置の高コスト
多くの低・中所得地域では、インプラントの価格が依然として世帯年収を上回っており、その普及は富裕な都市部住民に限定されています。これらの経済圏の住民のうち、基本的な診断さえ受けられるのはわずか19%に過ぎず、医療体制における体系的な格差が浮き彫りになっています。通貨安は、ハード通貨建ての医療機器の輸入コストをさらに押し上げ、保険適用範囲の断片化により、支払いの大部分が自己負担となっています。インドやブラジルにおける現地生産政策では税制優遇措置が講じられていますが、高リスクのインプラントカテゴリーには、専門的なクリーンルームでの生産や知的財産ポートフォリオが必要であり、これらを保有する国内企業はごくわずかです。インプラント手術には電気生理学者や耳鼻咽喉科外科医が必要ですが、彼らは依然として主要病院に集中しているため、人材育成の不足が障壁をさらに深刻化させています。資金調達モデルが成熟するまでは、多くの新興地域において、コストが能動型植込み型医療機器市場の成長を抑制し続けるでしょう。
セグメント分析
植込み型除細動器(ICD)は、米国における約600万人の心不全患者の突然の心停止予防において命を救う役割を果たしていることから、2025年には能動型植込み型医療機器市場規模の30.85%を占めました。皮下型およびリードレス型は、感染リスクを低減し、MRI検査も可能にするため、安定した交換サイクルが維持されています。ペースメーカーは、デュアルチャンバーのリードレス設計により、静脈内リードを使用せずに複雑な不整脈を矯正できるようになったことから、依然として重要な役割を果たしています。心室補助装置(VAD)は、血栓症を低減する磁気浮上式ポンプの採用により、前世代と比較して2年生存率が2倍に伸びています。
埋め込み型補聴器は、完全埋め込み型人工内耳が第III相臨床試験段階に入り、外部プロセッサなしで24時間体制の聴覚提供が期待されることから、2031年までCAGR9.05%という最も急速な成長軌道を描いています。MED-EL社のTICI実現可能性研究の初期データによると、標準モデルと同等の音声認識精度が示され、患者満足度も向上していることが明らかになりました。また、神経刺激装置は、過刺激を89%低減する閉ループ機能の恩恵を受けており、挿入型ループレコーダーや薬剤注入ポンプは、個別化された慢性疾患管理によってメリットを得ています。こうした動向が相まって、製品の多様性がさらに深まり、能動型植込み型医療機器市場の将来性が確固たるものとなっています。
2025年、心血管疾患は、心不全の有病率の上昇や、伝導系ペーシングおよび再同期療法の適応拡大に牽引され、能動型植込み型医療機器市場規模の54.90%を占め続けました。アボット社の「TriClip」デバイスは、中等度以上の三尖弁逆流を84%軽減し、カンザスシティ心筋症質問票(KCCQ)のスコアを改善したことで、構造的心疾患分野におけるビジネスチャンスが浮き彫りになりました。神経学分野の応用は、適応型深部脳刺激が、従来は治療抵抗性であったパーキンソン病の亜型に対しても臨床的利益を拡大しているため、堅調な推移を維持しています。
聴力障害の治療市場は、WHOが7億人の患者数を予測していることから、2031年までにCAGR10.15%で拡大しており、完全埋込型ソリューションにより、長年にわたる社会的偏見が解消されつつあります。慢性疼痛管理分野では、投与量を自動調整するAI駆動型の脊髄刺激装置の採用が進んでおり、オピオイドへの依存を低減しています。クローズドループ式インスリン投与などの内分泌分野の使用事例は、能動型植込み型医療機器市場に新たな需要をもたらす可能性のある、新興の隣接分野です。
地域別分析
北米は2025年の売上高の38.10%を占めており、これは画期的な医療機器に対するメディケアの適用範囲拡大と、学術界、産業界、ベンチャーキャピタルを結ぶ密接なエコシステムに後押しされたものです。FDAの「ブレークスルー・デバイス」制度により、心臓および神経系デバイスの承認期間は平均150日未満に短縮され、臨床現場での迅速な導入が可能となっています。充実した保険償還制度と確立された紹介ネットワークにより、リードレスペースメーカーや適応型DBSシステムの手術件数は高い水準を維持しています。しかし、価値に基づく支払い(VBP)の取り組みにより、サプライヤーは長期的なコスト削減効果を実証するよう求められており、能動型植込み型医療機器市場の価格構造を再構築する可能性のあるリスク分担契約が導入されつつあります。
アジア太平洋地域は、中国のVoBP(価値に基づく支払い)によるコストリセットや、2017年以降、国家薬品監督管理局(NMPA)による270件の革新的なインプラントの承認が加速したことにより、2026年から2031年にかけてCAGR8.32%で成長する見込みです。日本の超高齢化社会は、小型で長寿命の医療機器への需要を後押ししており、一方、韓国は高度な製造能力を背景に、主要な輸出拠点としての地位を確立しています。インドの「生産連動型インセンティブ(PLI)」制度は、世界中のOEMメーカーを誘致し、現地での最終組立拠点を設立させることで、物流コストを削減し、地域全体でのアクセス拡大を支援しています。こうした変化により、能動型植込み型医療機器市場におけるアジア太平洋地域の比重が高まり、グローバルサプライヤーにとって規模の経済が生まれています。
欧州では、MDR(医療機器規則)への移行に伴うボトルネックにより認証が遅れていますが、最終的にはエビデンス基準の調和が図られます。ドイツは依然として電気生理学分野の強豪であり、フランスのデジタルヘルスに関する保険償還枠組みは、AI連携型インプラントの導入を促進しています。ブレグジットにより、英国独自の承認経路が追加されたことで、2地域での同時発売に向けた計画の複雑さが増しています。とはいえ、欧州大陸の高齢化と国民皆保険制度により、医療機器への安定した需要は依然として確保されています。認定機関の処理能力が正常化すれば、滞っていた承認案件が解消され、新製品の市場投入が進み、能動型植込み型医療機器市場における欧州の地位がさらに強化されるでしょう。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 心血管疾患、神経疾患、耳鼻咽喉科疾患の有病率の増加
- 急速な小型化とMRI対応/リードレス設計の革新
- 高齢化により、インプラント治療の対象となる患者層が拡大しています
- OECD諸国および中国における有利な保険償還範囲の拡大
- AIを活用した遠隔モニタリングアルゴリズムが、実臨床における治療成果を向上させています
- 画期的な生体吸収性電子機器が、摘出手術を不要にします
- 市場抑制要因
- 新興市場における医療機器・処置の高コスト
- 厳格なサイバーセキュリティ/ 規制上の障壁により承認までの期間が長引く
- 超小型部品における半導体の供給ボトルネック
- リチウム・ヨウ素系化学系に対する電池材料の持続可能性に関する圧力
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- ペースメーカー
- 植込み型除細動器(ICD)
- 心室補助装置(VAD)
- 神経刺激装置
- 脊髄刺激装置
- 深部脳刺激装置
- 迷走神経刺激装置
- 仙骨神経刺激装置
- 埋め込み型補聴器
- 人工内耳
- 骨固定型補聴システム
- 挿入型ループレコーダー
- 埋め込み型薬剤注入ポンプ
- 用途別
- 心血管疾患
- 神経障害
- 難聴
- 慢性疼痛の管理
- 内分泌・代謝(例:糖尿病)
- エンドユーザー別
- 病院
- 外来手術センター
- 専門診療所および耳鼻咽喉科クリニック
- 在宅医療
- 技術別
- MRI対応デバイス
- 従来型デバイス
- リードレス/ワイヤレスインプラント
- 充電式/生体吸収性電源システム
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Medtronic plc
- Abbott Laboratories
- Boston Scientific Corporation
- Cochlear Limited
- BIOTRONIK SE & Co. KG
- LivaNova PLC
- Nevro Corp
- Axonics Inc.
- Inspire Medical Systems
- Sonova(Advanced Bionics)
- MED-EL
- MicroPort CRM
- Terumo
- Abiomed
- Jarvik Heart Inc.
- Biotronik Neuro
- BlueWind Medical
- CVRx Inc.
- Shenzhen Mindray
- Lepu Medical
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 111 Pages
- 納期
- 2~3営業日