


耳感染症治療:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Ear Infection Treatment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 111 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123386
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、耳の感染症治療市場の規模は2025年に127億5,000万米ドルと評価され、2026年の133億9,000万米ドルから2031年までに171億2,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.05%となる見込みです。
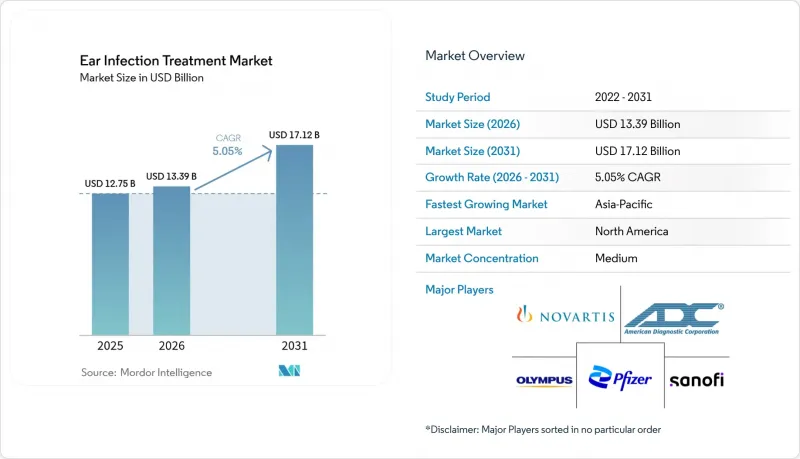
本レポートは、感染部位(内耳、中耳、外耳)、原因病原体(ウイルス、細菌、真菌)、治療法(薬物療法、外科的処置)、患者の年齢層(小児、青年など)、エンドユーザー(病院、耳鼻咽喉科クリニックなど)、および地域(北米、欧州など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の耳の感染症治療市場の動向と洞察
小児人口における再発性中耳炎の有病率の上昇
臨床的証拠によると、3歳までに93%の子供が少なくとも1回は急性中耳炎を発症しており、保育所への通園は交差感染や耐性病原体の拡散を加速させています。再発性感染症に伴う発達の遅れや欠席は、経済的・社会的な負担を生み出し、治療および予防の両面におけるソリューションへの需要を後押ししています。保護者は乳児に対して安全性が実証された治療法を優先するため、年齢に適した製剤や無針投与システムへの投資が促進されています。製薬各社は、毒性を高めることなく部分的な耐性を相殺する高用量アモキシシリン療法でこれに対応しています。北米および西欧の保険者は、長期的なコストを抑制するため、肺炎球菌ワクチンの追加接種やプロバイオティクスサプリメントなどの予防措置に対する保険適用を拡大しています。
低侵襲鼓膜チューブデバイスの普及拡大
「Hummingbird TTS」および「Tula Systems」により、生後6ヶ月の乳児でも診療所での耳管留置が可能となり、全身麻酔や手術室の予約待ちによる遅延が解消されます。FDAによるHCPCSコードG0561の認定により、第三者による費用償還の範囲が広がり、小児耳鼻咽喉科医の間で急速に普及が進んでいます。内腔が湾曲したチューブの設計により、液体の排出が改善され、バイオフィルムの形成が抑制されるため、失敗率が低下します。初期の臨床データによると、従来のストレートチューブと比較して再処置率が40%減少しており、コスト制約のある病院システムにおける導入が促進されています。アジア太平洋地域の医療機関では、規制審査の迅速化措置に基づき、この技術の導入が始まっており、同地域の成長予測を後押ししています。
第一選択抗生物質に対する抗菌薬耐性の高まり
抗菌薬耐性の拡大は、従来の耳感染症治療のパラダイムに根本的な課題をもたらしており、ゲノムサーベイランスにより、初発性中耳炎の主要病原体において憂慮すべき耐性パターンが明らかになっています。研究によると、分離された黄色ブドウ球菌(Staphylococcus aureus)の100%がアンピシリンに耐性を示し、90.9%がセフォキシチンに耐性を示している一方、緑膿菌(Pseudomonas aeruginosa)のフルオロキノロン系抗菌薬に対する感受性はわずか65.2~67.4%にとどまっています。臨床医はセフトリアキソンなどの第二選択薬への切り替えを余儀なくされており、これにより薬剤費の直接的な増加や有害事象のリスクが高まっています。経験的広域スペクトル抗菌薬の処方は選択圧を増幅させ、長期的な市場の持続可能性を損なう耐性スパイラルを永続させています。特に、バイオフィルムを形成する耐性株の出現は、慢性および再発性感染症を複雑化させており、代替的な治療アプローチが必要とされています。
セグメント分析
中耳疾患は2025年の売上高の61.12%を占めており、耳感染症治療市場の主軸となっています。超音波耳鏡検査などの革新技術により、中耳液貯留を数秒で検出できるようになり、診断の確実性が高まり、不適切な抗生物質投与が最大50%削減されています。中耳疾患に対する治療法における耳感染症治療市場の規模は、正確で患部特異的な治療法に対する継続的な需要を反映し、今後数年間で拡大すると予測されています。内耳感染症は、市場規模は小さいもの、画像診断技術の進歩により前庭後遺症の検出精度が向上していることから、6.48%の成長軌道を描いています。外耳感染症は、局所用抗菌剤の進歩に支えられ、安定した推移を維持しています。
第2世代のドラッグデリバリーシステムは、中耳腔を標的とし、徐放性ゲルやリポソームキャリアを採用しており、前臨床試験では24時間以内に病原体を完全に根絶することが確認されています。メーカー各社は、標準治療レジメンを一新し、抗生物質の総投与量を削減する可能性のある臨床試験を計画しています。一方、単回投与の鼓室内注射については、介護者の負担軽減と服薬順守の向上を目的とした第III相臨床試験が進行中です。
2025年、細菌性病原体は耳感染症治療市場シェアの71.45%を占めました。高価価肺炎球菌ワクチンの導入により、細菌血清型の有病率が再編成され、抗生物質メーカーには迅速な製剤の更新が求められています。分子診断により、従来認識されていたよりもウイルスの寄与が大きいことが明らかになったことから、ウイルス感染症は2031年までにCAGR7.01%で、最も急速に成長している病因セグメントとなっています。抗ウイルス薬の研究開発パイプラインでは、耳科領域での投与に適したノイラミニダーゼ阻害剤やエンドヌクレアーゼ阻害剤が開発されています。
真菌感染症は依然としてニッチな領域ですが、免疫不全患者群においては臨床的に重要です。サーベイランス研究によると、難治性耳介軟骨周囲炎の症例の41.7%に真菌が関与していることが示されており、病原体特異的な治療薬の必要性が強調されています。医療機器メーカーは、術後の定着を減らすため、換気チューブ用の抗真菌コーティングの研究を進めています。
地域別分析
北米は、充実した保険適用範囲と技術の急速な普及を背景に、2025年の世界売上高の37.86%を占めました。メディケアでは現在、診療所での鼓膜切開術の費用が償還されるようになり、外来診療室での施術件数を押し上げています。カナダの単一支払者制度により、ほぼ全人口を対象としたワクチン接種が確保されており、重症感染症の発生率は低下しているもの、予防的な需要は維持されています。メキシコでは、民間病院の増加に伴い、高級医療機器の導入が進んでいます。
欧州は、プロバイオティクスやワクチン接種戦略を後押しする強固な公衆衛生システムを背景に、これに続いています。同地域の抗菌薬適正使用に関する指令により、広域スペクトル抗菌薬の処方制限が行われ、固定用量配合剤の発売が促進されています。中東・アフリカ地域では、償還制度の断片化により普及が緩やかですが、慈善団体によるワクチン接種運動の恩恵を受けています。南米では、民間保険会社がアマゾンの僻地コミュニティに医療サービスを提供するため、遠隔耳鏡検査の試験導入を進めています。
アジア太平洋地域は、CAGR7.68%で最も急速に成長している地域です。中国の「健康中国2030」計画により耳鼻咽喉科の診療体制が拡充される一方、インドの医療機器マーケティングに関する行動規範は、透明性の高い商業化を促進しています。日本は、聴覚・前庭機能統合クリニックを通じて高齢化社会への対応を進めています。オーストラリアでは、遠隔医療への支援策により、地理的な隔絶が克服されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 小児における再発性中耳炎の有病率の上昇
- 低侵襲性鼓膜穿孔チューブデバイスの普及拡大
- 定量配合の抗生物質・コルチコステロイド耳用製剤の入手可能性
- 遠隔耳鏡検査および遠隔耳鼻咽喉科診療の拡大
- プロバイオティクスおよびマイクロバイオームに基づく予防療法のパイプライン
- 政府が支援する小児予防接種およびサーベイランスプログラム
- 市場抑制要因
- 第一選択抗生物質に対する薬剤耐性の高まり
- 耳の手術における高額な費用と術後の合併症
- Emsにおける高度な聴覚補助機器への償還制限
- フルオロキノロン系点耳薬に関する規制上の安全性警告
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 感染部位別
- 内耳感染症
- 中耳炎
- 外耳の感染症
- 原因・病原体別
- ウイルス感染症
- 細菌感染症
- 真菌感染症
- 治療タイプ別
- 薬物療法
- 抗生物質
- 鎮痛剤および抗炎症剤
- 抗ウイルス薬
- その他
- 外科的処置
- 薬物療法
- 患者の年齢層別
- 小児(0~12歳)
- 10代(13~17歳)
- 成人(18~64歳)
- 高齢者(65歳以上)
- エンドユーザー別
- 病院
- ENTクリニック
- 外来手術センター
- 在宅医療
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Olympus Corporation
- Pfizer Inc.
- Novartis AG
- Sanofi SA
- GSK plc
- Johnson & Johnson
- Medtronic plc
- Cipla Ltd
- Otonomy Inc.
- Grace Medical
- American Diagnostic Corp.
- Torque Pharma
- Smith & Nephew plc
- Hoya Corp.(Pentax Medical)
- Interacoustics A/S
- Innovia Medical
- Demant A/S(Oticon)
- Cochlear Ltd
- KARL STORZ SE & Co. KG
- Cook Medical
- Alcon Inc.
第7章 市場機会と将来の展望



