


機能安全:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Functional Safety - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 167 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123384
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、機能安全市場の規模は、2025年の71億1,000万米ドルから2026年には78億4,000万米ドルへと拡大し、2031年までに128億2,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR10.34%で成長する見込みです。
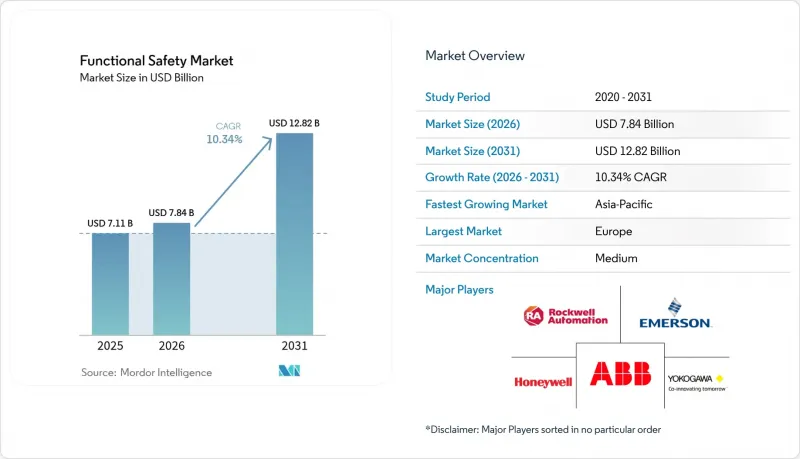
本レポートは、デバイスタイプ(安全センサー、安全スイッチなど)、安全システム(バーナー管理システム、緊急停止システムなど)、サービス(試験・検査・認証、設計・エンジニアリング・保守など)、エンドユーザー産業(石油・ガス、食品・飲料、自動車など)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の機能安全市場の動向と洞察
世界の安全規制および規格の厳格化
規制要件は、新規導入および改修の主要な促進要因であり続けています。IEC TS 61508-3-2、2024では、モデルチェックおよび定理証明の手法が正式に規定され、プログラマブル安全システムの認証サイクルが最大20%短縮されました。2024年から2025年にかけて配布されたISO 26262第3版草案では、ASIL-Dの適用範囲がレベル3~4の自動運転機能にまで拡大され、ティア1自動車サプライヤーの間でチップセットやコントローラーの再設計が進められています。欧州の機械規制(EU)2023/1230では、2027年からデジタル製品パスポートが導入され、既存設備のアップグレードが加速する一方、OSHAによる2025年3月の29 CFR 1910.119の改訂では、米国の製油所におけるすべてのSIL評価済みループに対して定量化されたリスク分析が義務付けられます。
インダストリー4.0と産業オートメーションの拡大
エッジコンピューティングとデジタルツインの導入により、機能安全ロジックがより広範なオートメーションスタックに組み込まれています。シーメンスは2024年、Simatic Safety Integrated製品群をIndustrial Edgeに連携させ、10ミリ秒未満の決定論的な応答時間と、予知保全のための同期化されたクラウド分析を実現しました。ロックウェル・オートメーションは、FactoryTalk GuardLogix 5580シリーズにおいて標準制御と安全制御を統合し、ディスクリート製造業者のパネル設置面積を約40%削減しました。2025年にPepperl+Fuchs社が発売した、IO-Link対応のワイヤレス安全センサーは、MESプラットフォームにリアルタイムの診断データを送信しており、自動車製造現場におけるラインのダウンタイムを最大25%削減しています。中国の「中国製造2025」ロードマップやインドの「生産連動型インセンティブ(PLI)」制度により、新たな設備投資がオートメーション分野に流入し、アジア太平洋地域では世界平均を上回る成長が持続しています。
SIL認定コンポーネントおよびシステムの高額な初期費用
SIL認定ハードウェアは、標準的な自動化機器の2~3倍の価格で販売されており、中堅企業の設備投資予算を圧迫しています。ABB社のAC 800Mハイインテグリティシャーシの定価は18,000~2万5,000米ドルですが、安全機能のないモデルの場合は6,000~8,000米ドルです。一方、SICK社のdeTec4レーザースキャナーの価格はおよそ4,500~6,000米ドルで、従来の距離センサーの4倍のコストとなります。検証調査にはしばしば6桁の費用がかかるため、東南アジアやラテンアメリカの多くの中小企業は、アップグレードを先送りし、代わりに保険料の引き上げやメンテナンス期間の延長を選択しています。
セグメント分析
2025年には、既存施設(ブラウンフィールド)において、電気機械式ガードが電子式ライトカーテン、レーザースキャナー、磁気インターロックに置き換えられたことで、安全センサーは機能安全市場の33.78%を占めました。石油・ガスおよび食品加工業界では、機械的な摩耗を最小限に抑えるため、非接触型センシングが事業者から好まれていることから、需要は堅調です。一方、プログラマブル安全システムは、アプリケーションコードをハードウェアから切り離し、完全性を損なうことなくリモートでのパラメータ更新を可能にするソフトウェア定義ロジックへの移行を反映して、CAGR 11.78%を記録すると予測されています。
機能安全市場では、安全入力、ロジックソルバー、最終要素を統合プラットフォームに統合する動きが続いています。Pilz社のPSS 4000やオムロン社のNXシリーズコントローラは、標準的なオートメーション機能に加えSIL 3機能を組み込んでおり、ハードウェアの品目数を3分の1近く削減しています。非接触型RFIDスイッチは誤作動を約45%削減しており、AI搭載の自己診断センサーは残存耐用年数データを送信することで、包装ラインや組立ラインにおける予期せぬダウンタイムを低減しています。
緊急停止システムは、製油所、LNGターミナル、石油化学コンビナートでの普遍的な導入により、2025年には機能安全市場シェアの28.67%を占めました。同時に、フレアリングを抑制し、密閉型過圧保護を促進するメタン排出規制に後押しされ、高信頼性圧力保護システムは、予測期間中にCAGR11.73%で拡大する見込みです。これらのシステムは、操業の安全性と環境基準への準拠を確保する上で極めて重要な役割を果たしており、さまざまな業界での採用をさらに促進しています。
現代の分散型制御アーキテクチャは、プロセス制御と安全の境界線を曖昧にしています。ハネウェルの「Experion PKS」は、現在、SIL認証済みのロジックを制御ループと同じ環境に組み込んでおり、オペレーターの状況認識を支援しています。エマーソンのワイヤレス「DeltaV SIS」トランスミッターは、新規LNGプラントの建設において、1ループあたり500~1,000米ドルのコスト削減を実現しており、コスト重視の中東プロジェクトでの導入を促進しています。HIPPS設計段階でデジタルツインを活用することで、工場受入試験の所要時間がほぼ半減し、洋上油田における初ガス生産までの期間が短縮されました。
地域別分析
2025年の機能安全市場シェアのうち、欧州は34.89%を占めました。これは、CEマーキング法や高い人件費が自動化への投資を支えているドイツ、フランス、英国が牽引したものです。施行が迫る機械規制における「デジタルパスポート」は、2027年までにさらなる改修需要の急増を後押しするでしょう。南欧では、経済刺激策がよりクリーンな複合サイクル発電所へと投入されており、これがSIL認定を受けたターボ機械制御システムへの新規受注につながっています。
アジア太平洋地域は、2031年までにCAGR11.39%を記録すると予測されています。中国におけるGB/T 20438およびIEC 61508への準拠、ならびに「中国製造2025」に基づく補助金により、電子機器および機械工場における安全制御装置の大量導入が進んでいます。インドが自動化向けに割り当てた18億米ドルの「生産連動型インセンティブ」は、製薬業界のグリーンフィールドプロジェクトにおいてすでにその効果が現れています。日本と韓国は、労働力の高齢化と半導体産業の急速な拡大に直面しており、ロボット工学やバッテリーセル生産ライン向けにSIL-2以上の安全システムを規定しています。
北米は、ガルフコーストやカナダのオイルサンド施設における既存設備の改修を背景に、世界売上高の約4分の1を占めています。OSHAによる耐圧試験期間の短縮、NERCのバッテリー貯蔵に関する義務化、およびBSEEの海底規則が相まって、緊急停止およびHIPPSパッケージの導入を後押ししています。メキシコとブラジルでは、中流部門の拡張やプレソルト油田のアップグレードを通じて漸進的な成長が見込まれており、一方、中東およびアフリカでは、巨大製油所やガス・トゥ・リキッド(GTL)複合施設向けの統合型安全計装ソリューションの受注が引き続き増加しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界的に厳格な安全規制および規格(IEC 61508、ISO 26262)
- インダストリー4.0と産業オートメーションの拡大
- 石油・ガスおよび電力セクターにおける事故関連の監視強化
- 機能安全と産業用サイバーセキュリティの統合
- SIL認証取得済みAI/MLシャットダウンアルゴリズムの登場
- 中小企業向け「Safety-as-a-Service」サブスクリプションモデルの台頭
- 市場抑制要因
- SIL認証済みコンポーネントおよびシステムの高額な初期費用
- 既存のブラウンフィールド施設の改修における複雑さ
- 認定機能安全エンジニアの不足
- OTAによる安全上重要なソフトウェア更新に関する責任の不明確さ
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- デバイスタイプ別
- 安全センサー
- 安全コントローラ/モジュール/リレー
- 安全スイッチ
- プログラマブル安全システム
- 非常停止装置
- 最終制御要素
- その他のデバイスタイプ
- 安全システム別
- バーナー管理システム
- ターボ機械制御システム
- 高信頼性圧力保護システム
- 火災・ガス監視制御システム
- 緊急停止システム
- 監視制御・データ収集システム
- 分散制御システム
- サービス別
- 試験・検査・認証
- 設計、エンジニアリング、および保守
- トレーニングおよびコンサルティングサービス
- エンドユーザー産業別
- 石油・ガス
- 発電
- 食品・飲料
- 医薬品
- 自動車
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Rockwell Automation Inc.
- Emerson Electric Company
- Honeywell International Inc.
- ABB Ltd
- Yokogawa Electric Corporation
- Schneider Electric SE
- Siemens AG
- General Electric Company
- Omron Corporation
- SICK AG
- Panasonic Corporation
- Pepperl+Fuchs SE
- Banner Engineering Corporation
- Pilz GmbH and Co. KG
- HIMA Paul Hildebrandt GmbH
- Mitsubishi Electric Corporation
- Phoenix Contact GmbH and Co. KG
- Turck GmbH and Co. KG
- Balluff GmbH
- IDEC Corporation
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 167 Pages
- 納期
- 2~3営業日