


ステント:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Stents - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 112 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123381
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ステント市場の規模は、2025年の153億米ドルから2026年には158億1,000万米ドルへと拡大し、2026年から2031年にかけてCAGR4.46%で推移し、2031年には196億6,000万米ドルに達すると予測されています。
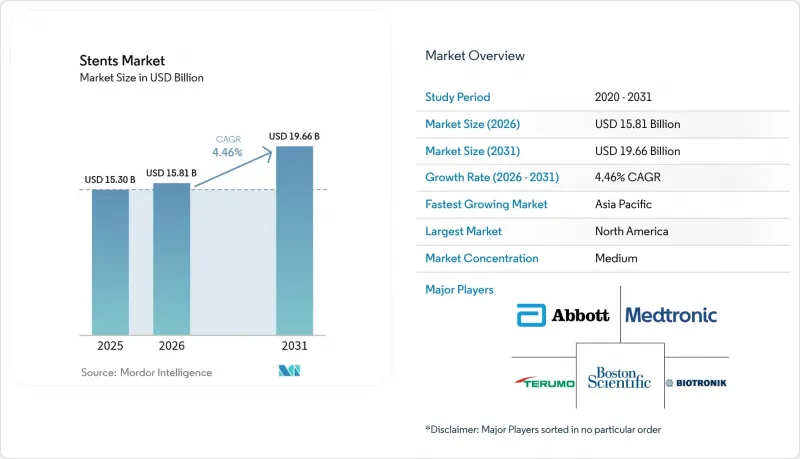
本レポートは、ステントタイプ(冠動脈用[薬剤溶出型冠動脈ステントなど]、末梢血管用[腸骨動脈用ステント]など)、材料(金属、ポリマー、天然生体材料)、拡張方式(バルーン拡張型、自己拡張型)、エンドユーザー(病院、ASC、心臓クリニック)、および地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)で提示されています。
世界のステント市場の動向と洞察
心血管疾患および末梢動脈疾患の有病率の増加
2024年には心血管疾患により1,790万人が死亡し、これは全世界の総死亡数の32%に相当し、ステントなどの血行再建用医療機器への需要を高めています。2025年には5億3,700万人の成人が糖尿病を患っており、これが動脈硬化性プラークの進行を加速させ、再介入の必要性を高めています。米国では、2024年に2,050万人の成人が冠動脈疾患に罹患し、年間PCI(経皮的冠動脈形成術)実施件数は100万件を超えました。末梢動脈疾患は世界中で2億人に影響を及ぼしていますが、低所得国における治療率は依然として15%未満にとどまっており、未開拓の潜在的な需要が存在することが示唆されています。日本や西欧では高齢化に伴い、より複雑な多枝病変が増加しており、これに対応するため、ストラットがより薄いデバイスの設計が進められています。また、インドや中国の一部地域において、100µg/m3を超えるPM2.5への長期曝露が、急性冠症候群による入院件数の30%増加と関連していることが、新たなデータによって示されています。
低侵襲経皮的介入療法への需要の高まり
患者は、入院期間が短く回復も早いことから、外科的バイパス手術よりもカテーテル治療を好んでいます。橈骨動脈アクセスや抗凝固療法の改良も相まって、2025年には米国の選択的PCI症例の22%が当日退院に至り、2020年の8%から増加しました。薬剤溶出型ステントは現在、糖尿病患者の表在性大腿動脈コホートにおいて、18ヶ月間の開存率が80%以上を確保しており、末梢血管への適応が拡大しています。フローダイバーターの併用を伴う神経血管血栓除去術は、発症後6時間以内に実施された場合、脳卒中による後遺症を軽減しています。外来治療への移行により1症例あたりの償還額が削減されており、メーカーは治療件数に基づく契約の交渉を余儀なくされています。欧州医薬品庁(EMA)は、必要な二重抗血小板療法の期間を短縮するための新規ポリマーを組み込んだ医療機器について、迅速承認手続きを進めています。
厳格な規制承認および市販後監視の要件
FDAは現在、薬剤溶出型ステントの承認に1,500人の患者を対象とした5年間のデータを要求しており、これにより所要期間は36ヶ月と2倍に延び、1デバイスの臨床試験費用は4,000万米ドルに上昇しています。2024年5月から施行されたEUのMDR(医療機器規制)では、年1回の工場監査が義務付けられており、その結果、CEマークの更新申請に14ヶ月の遅延が生じています。日本のPMDAは、2年間のデータ提出後に生体吸収性スキャフォールドの条件付き市場参入を認めていますが、メーカー負担によるレジストリの実施を義務付けています。こうした行政上の負担は、強力な規制対応チームを持つ既存企業に有利に働き、ベンチャー資本による新規参入を阻んでいます。
セグメント分析
冠動脈用デバイスは、虚血性心疾患における定着した使用実績を背景に、2025年のステント市場シェアの61.46%を維持しました。しかし、薬剤溶出型ステントの普及率が90%を超え、ベアメタルステントの用途がグラフト病変への適用に限定されるにつれ、成長は頭打ちになりつつあります。神経血管用ステントは、開腹手術を伴わずに広頸部動脈瘤を安全に治療するフローダイバーター技術の普及に後押しされ、2031年までCAGR8.46%を記録すると予測されています。末梢血管用インプラントは、四肢温存治療における「血管内治療優先」のアプローチの恩恵を受けており、薬剤コーティングバルーンと併用した場合、3年後の開存率は75%を超えています。
神経血管分野の勢いは、ステント市場全体が複雑で緊急性の高い適応症へとシフトしていることを浮き彫りにしており、他の分野では価格圧力があるにもかかわらず、1症例あたりの償還額は堅調に推移しています。消化器、泌尿器、気道分野は、ステント市場全体の規模に占める割合は小さいもの、生分解性ポリマーの登場により、緩和ケアにおける腫瘍治療においてステントの回収の必要性がなくなるにつれて、急速に成長しています。生体吸収性冠動脈スキャフォールドは、依然として臨床試験限定の使用にとどまっていますが、2026年に発表予定のABSORB IVデータセットに裏打ちされた、改良されたポリマー化学技術に基づき、再び商業化される見込みです。
コバルト・クロムやプラチナ・クロムなどの金属合金は、半径方向の強度を損なうことなく薄いストラットを実現できるため、2025年の売上高の63.68%を占めました。生体吸収性デバイスが遅発性血栓症を低減するという外科医の信頼が高まっていることから、高分子製ステントの市場規模はCAGR7.56%で拡大すると予測されています。このニッチ市場では、ポリ-L-乳酸が主流ですが、ポリカプロラクトンを配合した新しいブレンド素材は、分解期間を18~24ヶ月に調整し、支持が不要になった後に血管の自然な動きを回復させています。
コラーゲンコーティングなどの天然生体材料への関心は依然として控えめですが、これらは金属過敏症の患者や、一時的な足場を必要とする小児の先天性欠損症の患者に役立っています。ポリマーを含まない薬剤溶出型ステントは、金属の信頼性を維持しつつ、担体ポリマーによる炎症負荷を低減する、戦略的な中間的な選択肢となります。この移行は、ステント市場の規模拡大が材料科学の飛躍的進歩とどのように密接に結びついているかを示しています。
地域別分析
北米は、高度な画像診断システム、AI対応ソフトウェア、および高級生体吸収性製品の発売により平均販売価格が高水準に維持されたことから、2025年の売上高の32.58%を占め、市場を牽引しました。米国における施術件数は安定していますが、グループ購買組織との価格再交渉による値下げが、売上高の伸びを鈍化させています。カナダの単一支払者制度では生体吸収性製品の導入が遅れていますが、地方の保健当局は、地方における循環器専門医の不足を補うため、ロボット手術のパイロット事業に資金を提供しています。
アジア太平洋地域は2031年までCAGR6.36%を記録すると予測されており、予測期間の後半には絶対売上高において欧州を追い越す見込みです。中国の調達プログラムにより単価が97米ドルまで引き下げられた結果、地方のカテーテル室の拡充により、これまで治療を受けられなかった症例が取り込まれることになり、治療件数が140%急増しました。インドでは、持続的な価格上限設定により自己負担額が「破産水準」を下回ったことを受け、2025年には120万件の冠動脈インターベンションが実施されました。東南アジアの各国の保健省は、模倣型入札の草案を作成しており、1症例あたりの収益が圧縮されたとしても、単位あたりの成長率が2桁台を維持することを示唆しています。
欧州では、予算上限に加え、金属製薬剤溶出ステントよりも40%安価な薬剤コーティングバルーンへの選好が高まっています。ドイツ、フランス、英国の3カ国で地域全体の消費量の60%を占めていますが、各国の国民保健サービスが心臓病治療の包括支払いを推進しているため、価格下落が支配的な状況となっています。日本では、超高齢化社会が末梢血管および神経血管分野の需要を後押ししていますが、半期ごとの診療報酬改定による引き下げが収益化を制限しています。中東およびアフリカでは、石油収入を原資としたカテーテル室への投資が活用されていますが、訓練を受けたインターベンション医の不足により、施術件数は低水準にとどまっています。南米では、公共部門の拡大により基本的な冠動脈治療の件数が増加していますが、ブラジルやアルゼンチンでは、為替変動や関税負担がサプライチェーンを複雑化させています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 心血管疾患および末梢動脈疾患(CAD/PAD)の罹患率の上昇
- 低侵襲経皮的介入療法に対する需要の高まり
- 薬剤溶出型および生体吸収性ステントの技術的進歩
- ASCに適した償還制度改革による外来PCIの拡大
- AIを活用した画像処理とロボットナビゲーションが導入を加速
- インドおよび中国における、低価格かつ政府による価格上限が設定されたステントの急速な普及
- 市場抑制要因
- 厳格な規制当局の承認および市販後監視の要件
- ステント内血栓症/再狭窄のリスクおよび関連する訴訟
- コバルト・クロム合金およびニチノール合金のサプライチェーンの脆弱性
- ステントを使用しない治療法としての薬剤コーティングバルーン(DCB)および血管内砕石術の普及が進んでいます
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- ステントタイプ別
- 冠動脈ステント
- 薬剤溶出型冠動脈ステント
- ベアメタル冠動脈ステント
- 生体吸収性冠動脈スキャフォールド
- 末梢血管用ステント
- 腸骨動脈用ステント
- 大腿ー膝窩ステント
- 頸動脈ステント
- 腎動脈ステント
- 神経血管用ステント
- フローダイバーターステント
- 頭蓋内アテローム性動脈硬化用ステント
- 消化管用ステント
- 胆道用ステント
- 食道ステント
- 結腸用/経腸用ステント
- 泌尿器用ステント
- 尿管ステント
- 前立腺ステント
- 気道ステント
- 気管ステント
- 気管支ステント
- 冠動脈ステント
- 材料別
- 金属系生体材料
- 高分子系生体材料
- 天然生体材料
- 拡張方式別
- バルーン拡張型ステント
- 自己拡張型ステント
- エンドユーザー別
- 病院
- 外来手術センター
- 心臓・専門クリニック
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abbott Laboratories
- Andramed GmbH
- B. Braun Melsungen AG
- BD
- Blue Sail Medical Co., Ltd.(Biosensors)
- BIOTRONIK SE & Co. KG
- Boston Scientific Corporation
- Cardiovascular Systems Inc.(CSI)
- Cardinal Health
- Cook Medical
- Elixir Medical
- Endologix
- Hexacath
- Lepu Medical Technology
- Medtronic plc
- Meril Life Sciences Pvt. Ltd
- MicroPort Scientific Corporation
- Sahajanand Medical Technologies(SMT)
- Shockwave Medical
- Terumo Corporation
- Translumina
- Vascular Concepts
- W. L. Gore & Associates
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 112 Pages
- 納期
- 2~3営業日


