


血液製剤:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Blood Preparation - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 115 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123370
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の血液製剤市場の規模は598億1,000万米ドルと推定されており、2025年の565億5,000万米ドルから拡大し、2031年には791億9,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは5.76%となる見込みです。
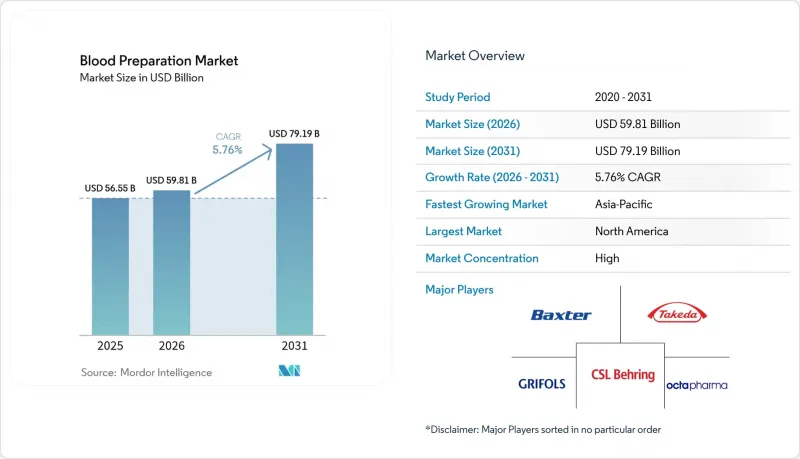
本レポートは、製品タイプ(全血、血液成分、血液製剤)、血液希釈剤(抗凝固剤など)、用途(血小板増加症など)、エンドユーザー(病院・外科センターなど)、地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の血液製剤市場の動向と洞察
世界の外科手術件数の増加
2025年には、予定手術および外傷関連の手術件数が回復傾向にあり、赤血球濃縮液や血漿成分への需要を押し上げています。米国の病院では、整形外科手術件数が前年比8%増加し、これに伴い、血液成分の保管体制や迅速検査システムのアップグレードが進められています。西欧でも同様の勢いが見られ、低侵襲手術技術の普及により外来手術が増加していますが、これらの手術においても術前の血液型照合は依然として必要とされています。自動交差適合試験装置やデジタル血液バンクソフトウェアにより、検査所要時間が短縮され、献血された各単位の活用率が向上しています。こうした進展により、血液製剤市場の収益見通しがさらに明確になっています。
慢性疾患および血液疾患の有病率の増加
アジア太平洋地域全体で、慢性腎臓病、血液がん、血友病の患者数が増加し続けており、血漿由来の免疫グロブリンや凝固因子の継続的な需要が拡大しています。中国やインドの政府による保険適用リストには、現在、皮下免疫グロブリン療法が含まれており、患者のアクセスが加速しています。多国籍企業はこれに対応し、分画ラインや献血センターを増設している一方、国内企業は技術移転を目的とした提携を進めています。広範な疾病負担が血液製剤に対する長期的な需要を保証しており、血液製剤市場の持続的な成長を支えています。
輸血関連感染症のリスク
ウガンダでの研究によると、献血者における輸血伝播感染症の有病率は13.8%であり、特にB型肝炎ウイルス(HBV)とC型肝炎ウイルス(HCV)の感染率が著しく高いことが報告されています。病原体除去システムによりマラリアの感染リスクは87%低減されますが、予算の制約により、脅威が最も大きい地域での導入が妨げられています。国際的な献血支援機関がパイロットプログラムに資金を提供していますが、その拡大ペースは感染症の増加に追いついていません。この根強い格差は、手頃な価格の滅菌技術の必要性を浮き彫りにしており、血液製剤市場の絶対的な成長を抑制する要因となっています。
セグメント分析
血液製剤は、免疫グロブリンおよび凝固因子の堅調な需要に支えられ、2025年の売上高の47.98%を占めました。2025年の血液製剤市場規模において、肺塞栓症セグメントは27.31%のシェアを占め、急性期医療現場における血液製剤の消費を支えました。CSL Behring社は、1リットルあたりの血漿採取コストが22%低下したことに支えられ、免疫グロブリンの売上高で20%の成長を記録しました。これは、大規模な分画業者に有利に働く規模の経済性を示しています。Reveosなどの自動化システムは、血液成分のCAGRを8.12%に押し上げており、単位あたりの血小板および赤血球の収量を増加させ、廃棄物を削減し、超低温保存により保存期間を42日から63日に延長しています。病院における成分別輸血プロトコルの採用拡大が、血液製剤市場のこの拡大を支えています。
派生製品のパイプラインは引き続き堅調です。Grifols社は、Yimmugoについて、FDA承認後7年間で累計売上高10億米ドルを見込んでいます。欧州各国政府は、2030年までにアルブミンの自給率を80%に引き上げることを目標としており、これにより国内の委託分画プログラムが促進されています。全血処理のロボット技術や人工代替品における並行した進歩は、長期的な代替手段を提供しますが、確立された派生製品の地位を脅かすには時間がかかります。その結果、血液成分の革新によって血液製剤市場の効率性と収益性が向上しているにもかかわらず、派生製品は依然として主導的な地位を維持しています。
抗凝固薬は2025年の売上高の60.88%を占めており、これは確立された臨床ガイドラインと医師による熟知度を反映しています。第XI因子阻害剤であるアベラシマブは、心房細動の臨床試験においてリバロキサバンと比較して出血を67%減少させ、血小板凝集阻害薬の成長をCAGR8.29%で牽引しました。アピキサバンは、オーストラリアで最も多く処方されている経口抗凝固薬であり続け、2024年には医療制度に5億米ドルの費用を要しました。肺塞栓症セグメントは血液製剤市場の27.31%のシェアを占め、救急および慢性疾患の双方において抗凝固薬の出荷量を押し上げました。
心臓手術において、4因子プロトロンビン複合体濃縮液が凍結血漿に取って代わり、重篤な出血を50%近く減少させています。線溶剤の需要は堅調ですが、投与時間を短縮する組換え止血薬との競争が激化しています。第XI因子製剤が開発の後期段階に入るにつれ、処方傾向は変化する可能性がありますが、予測期間中は、確立された抗凝固薬が血液製剤市場の収益の基盤であり続けるでしょう。
地域別分析
北米は、350か所のCSL Plasma献血センターと、献血時間を15分短縮するRika採血システムの急速な普及に支えられ、2025年の売上高の38.12%を占めました。同地域では、2025年に血液関連のガイダンス文書が5件予定されているなど、綿密な規制政策が策定されており、技術の承認と導入が加速しています。しかし、気候変動による混乱が供給に打撃を与えています。米国赤十字社では、2024年7月の猛暑と暴風雨の影響で、在庫が25%減少しました。
アジア太平洋地域は7.14%という最高のCAGRを記録しています。Terumo社の1,500万米ドルを投じた杭州工場は現地生産を強化しており、一方、インドネシアの血漿分画プロジェクトは、同地域の自給自足を加速させています。奈良医科大学における日本の人工血液プログラムは、2年間の保存期間と万人に適合する特性を備えており、緊急輸血に革命をもたらす可能性があります。欧州では、新たなSoHO規制の下で自立化に注力しており、これには200万人の追加献血者と、加盟国全体での共通品質基準が求められています。英国は、国内の血漿分画契約(gov.uk)の支援を受け、2025年までに免疫グロブリンの自給率25%を達成する見込みです。オランダのSanquin社が導入した自動処理技術は、技術の活用が献血数の増加への依存をどのように軽減できるかを示しています。こうした地域ごとの動向が相まって、血液製剤市場におけるバランスの取れた世界の見通しを後押ししています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界の外科手術件数の増加
- 慢性疾患および血液疾患の有病率の増加
- 採血インフラに対する政府の支援の拡大
- 血液スクリーニングおよび処理技術の進歩
- 血漿由来治療薬の製品ラインナップの拡充
- 新規経口抗凝固薬の採用拡大
- 市場抑制要因
- 輸血を介して感染する感染症のリスク
- 高度な血液製剤技術のコストの高さ
- ドナー血漿およびヘパリンのサプライチェーン上の制約
- 発展途上地域におけるコールドチェーンおよび保管施設の不足
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 全血
- 血液成分
- 赤血球
- 血小板
- 血漿
- 血液製剤
- 免疫グロブリン
- 第VIII型および第IX型凝固因子
- アルブミン
- 血液希釈剤別
- 抗凝固剤
- 線溶剤
- 血小板凝集抑制剤
- 用途別
- 血小板増加症
- 肺塞栓症
- 腎機能障害
- その他
- エンドユーザー別
- 病院・外科センター
- 血液・血漿バンク
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- CSL Behring
- Takeda Pharmaceutical Co.
- Baxter International
- Grifols S.A
- Octapharma AG
- Pfizer Inc
- Bayer AG
- Sanofi S.A
- Bristol-Myers Squibb
- Boehringer Ingelheim
- Daiichi Sankyo
- GlaxoSmithKline PLC
- Leo Pharma
- Abbott Laboratories
- Haemonetics Corporation
- Terumo BCT Inc.
- Fresenius Kabi
- Medtronic PLC(Blood Management)
- American Red Cross
- Kedrion S.p.A.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 115 Pages
- 納期
- 2~3営業日


