


胃食道逆流症:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Gastroesophageal Reflux Disease - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123356
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、胃食道逆流症(GERD)市場の規模は、2025年の66億2,000万米ドル、2026年の69億3,000万米ドルから、2031年までに89億5,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は5.25%となる見込みです。
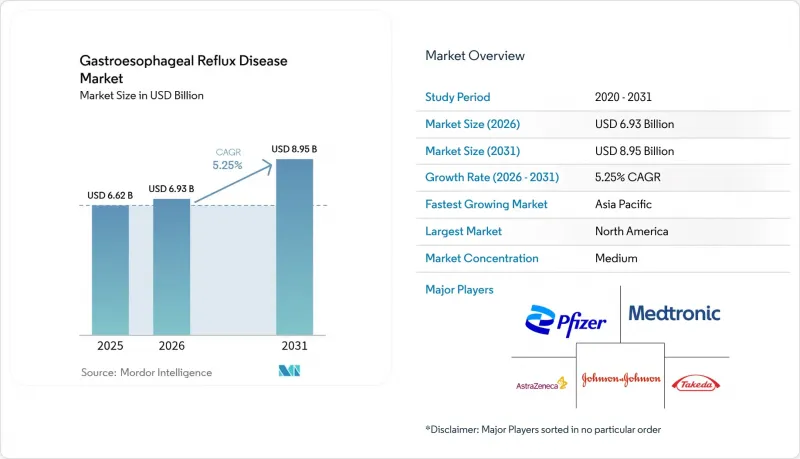
本レポートは、ソリューションタイプ(診断[内視鏡検査、pHおよびインピーダンスモニタリングなど]、治療[薬物療法など])、疾患表現型(NERDなど)、治療ライン(第一選択の経験的治療など)、患者層(小児、成人、高齢者)、エンドユーザー(病院など)、および地域(北米など)ごとに分類されています。市場予測は金額(米ドル)で提示されています。
世界の胃食道逆流症(GERD)市場の動向と洞察
肥満と高齢化によるGERD有病率の上昇
2024年、世界の肥満率は米国の成人の42.4%に達し、65歳以上の高齢者は世界人口の17.3%を占めており、これにより逆流性食道炎の発生率が上昇しています。内臓脂肪は腹腔内圧を上昇させ、下部食道括約筋の一過性の弛緩を引き起こします。これが、肥満手術の対象者において、同年齢の対照群の10%に対し、びらん性食道炎の有病率が30%を超える理由となっています。日本では、平均寿命の延伸とカルシウムチャネル遮断薬の使用増加に伴い、2020年から2025年にかけて70歳以上の市民におけるGERDの診断数が18%増加しました。中国では、西洋化された食生活や座りがちなオフィスワークを背景に、2023年から2025年にかけて、一線都市における逆流症の受診件数が22%急増しました。こうした人口動態は、高齢者向けの製剤やバレット食道症の経過観察に対する持続的な需要を支えています。
酸分泌抑制剤のOTC販売状況とジェネリック医薬品の浸透率
2025年、米国におけるPPI(プロトンポンプ阻害薬)の販売数量のうち、市販薬のオメプラゾールおよびエソメプラゾールが35%を占め、治療対象が正式に診断された症例を超えて拡大しました。2024年、インド産のジェネリック・パントプラゾールは20mgあたり0.05米ドル未満で販売され、これにより第2級都市全体で薬局売上高が28%増加しました。ブラジルでは2025年8月にパンタプラゾールのOTC販売が認可され、流通業者はこの変更により、2年以内に国内消費量が15%増加すると見込んでいます。競合によりブランド品の利益率が圧迫される一方(プロトニックスの売上高は、販売数量が横ばいであるにもかかわらず、2025年に12%減少しました)、先発メーカー各社はPCABやアルギン酸塩配合剤への転換を進めています。
PPIの長期使用に伴う安全性の懸念が規制当局の精査を招く
欧州医薬品庁(EMA)は2025年1月、3ヶ月間の連続使用後の低マグネシウム血症について警告する新たなPPIの添付文書を命じました。JAMA Internal Medicine誌に掲載された7万3,000人のユーザーを対象としたコホート研究では、認知症の発症リスク比が1.44であることが示され、これを受けて2025年9月にFDAが諮問委員会による検討を開始しました。2025年末までに、米国のプライマリケア医の54%が、合併症のないGERD発症から12週間以内にPPIの漸減を試みており、2023年の38%から増加しました。日本の規制当局は現在、市販後5年間の骨密度調査を義務付けており、小規模なジェネリックメーカーに負担を強いています
セグメント分析
内視鏡検査、インピーダンスpHモニタリング、マノメトリー、および画像診断は、2026年から2031年にかけて合わせてCAGR9.33%で拡大し、胃食道逆流症市場全体の5.25%というペースのほぼ2倍となりました。この好調な伸びは、感染対策の義務化により、医療機関が1回あたり300~500米ドルの使い捨て内視鏡を採用するようになったことや、高額な治療を行う前に難治性フェノタイプを特定するクラウド連携型検査が普及したことを反映しています。治療薬分野は、2025年においても依然として売上高の84.32%を占めており、その原動力となっているのは、低価格のプロトンポンプ阻害薬と、まだ発展途上ながら急速に普及が進んでいるカリウム競合型酸分泌阻害薬(KCAB)群であり、これらは重度のびらん性食道炎の分野でシェアを拡大しています。
診断分野の追い風は、50歳以上の慢性逆流症患者に対し3年ごとのバレット食道サーベイランスを推奨するガイドラインの改定によってさらに強まっています。このプロトコルにより、北米だけで推定210万件の検査対象が拡大すると見込まれています。腹腔鏡下胃底折り返し術、内視鏡下縫合術、磁気括約筋増強術、高周波アブレーションといった医療機器および処置の分野は、2024年から2025年にかけて地域医療施設での実施件数が29%増加したことを示すメディケアの請求データに後押しされ、三次医療機関から外来手術室へと移行しました。デジタルセラピューティクスの市場規模は依然として小さいものの、2025年には140万回のダウンロードを記録しました。また、初期の知見によれば、スマートフォンを活用した姿勢指導により、PPI(プロトンポンプ阻害薬)の1日当たりの服用量を削減できることが示唆されており、ドイツの保険者は現在、この指標を慢性疾患コードの下で償還対象としています。
非びらん性逆流症は、2025年の収益の67.25%を占めました。これは、高い有病率と、反復処方による収入につながる慢性的な薬物療法への依存によって支えられており、胃食道逆流症市場において最大の年次収益源となっています。ロサンゼルス分類のA~Dグレードで定義されるびらん性食道炎は、合併症のない症例の残りを占め、医療機器の使用を促進しました。これは、グレードCおよびDの病変において、薬物療法によるコントロールが困難になった場合、しばしば胃底折り返し術やLINX埋込術が行われるためです。
バレット食道およびその他の合併症を伴うGERDの表現型は、2024年のガイドラインにより男性のスクリーニング開始年齢が50歳に引き下げられ、腸上皮化生を92%根絶する高周波アブレーションプロトコルが推奨されたことを受け、2031年までCAGR8.53%で拡大しています。メディケアの保険数理担当者の推計によると、人口ベースのバレット食道プログラムが承認された場合、年間80万件の内視鏡検査が追加されることになり、この急増により、2028年の胃食道逆流症(GERD)市場の規模に、診断関連の増分収益として約3億2,000万米ドルが上乗せされる見込みです。病期が低下したNERD患者は、内視鏡検査の回数が少なく(5年間で患者1人あたり0.3回)、その一方で市販のPPIやアルギン酸塩製剤の処方回数が多くなります。この傾向は、ほとんどの新興経済国において、ジェネリック医薬品の販売量がブランド医薬品の処方量を4対1の割合で上回っているジェネリック医薬品メーカーにとって有利に働きます。
地域別分析
2025年、北米は売上高の37.34%を占め、他のどの地域よりもはるかに大きな割合を占めました。この市場は、保険者による高い給付率、PCABの早期導入、および磁気括約筋増強術の豊富な施術施設基盤の恩恵を受けています。また、感染に関する法的リスクが予防的な調達を促しているため、使い捨て内視鏡の普及もこの地域で最も急速に進んでいます。ASC(外来手術センター)への移行が最も顕著なのはテキサス州、フロリダ州、カリフォルニア州であり、これらの地域では必要性証明書(Certificate of Need)に関する規制が緩いため、施設の収容能力を迅速に増減させることが可能です。PCABの処方箋数は増加傾向にありますが、段階的治療(ステップセラピー)の規則により、低コストのPPIが第一選択薬として支配的であり続けています。この事実は、全体的な価格上昇を抑制する一方で、胃食道逆流症(GERD)市場における単位当たりの回転率を押し上げています。
アジア太平洋地域は、中国やインドでの肥満の増加に加え、公的プログラムによるバレット食道スクリーニングの試験的導入により地方病院への内視鏡検査需要が拡大していることから、2031年までの年間平均成長率(CAGR)が7.42%と、世界最速のペースで推移する見込みです。中国では10省を対象としたパイロット事業により、2027年までに50万件の内視鏡検査が公的資金で賄われることになり、Aohuaなどの現地メーカーが供給体制を整えている需要が創出されます。インドでは2025年にジェネリックPPIの輸出額が4億2,000万米ドルに達し、国内市場では1ドル未満の価格設定にもかかわらず、国内企業に世界の展開と利益率をもたらしています。日本ではPCABの普及が10年にわたり進展しており、2025年にはボノプラザンがGERDの新規治療開始の40%を占める見込みで、これは広域地域における導入のモデルケースとなっています。
欧州の成熟したPPI市場では、売上高の伸びが1桁台前半に鈍化していますが、使い捨て内視鏡やPCABが勢いを回復させています。ドイツ、英国、フランスでは、感染予防予算が割り当てられ、使い捨て内視鏡の購入が加速している一方、南欧および東欧市場では、資本的な理由から再利用可能な内視鏡の継続使用が続いています。欧州医薬品庁(EMA)による規制の統一化により、医療機器の承認は加速していますが、同時に安全性に関する警告も増大しており、これがPPIの長期投与日数を短縮する要因となっています。南米では着実な拡大が見られますが、償還上限によって成長には歯止めがかかっています。ブラジルでは、ANVISAによる2025年の規制変更後にOTC PPIの普及率が上昇しましたが、高価格の医療機器は依然として自費診療の領域にとどまっています。
中東およびアフリカは、三次消化器医療拠点への投資を行う高所得の湾岸協力理事会(GCC)加盟国と、内視鏡不足に悩まされるサハラ以南の経済圏とに分かれています。ナイジェリアでは、2025年に公立病院の62%で、4週間以上にわたる消耗品の在庫切れが報告されました。サハラ以南のアフリカでは、住民100万人あたり平均0.8台の内視鏡が利用されていますが、OECD加盟国では100万人あたり47台です。この構造的な障壁により、検診は病気の後期段階に限定され、同地域の胃食道逆流症(GERD)市場では医薬品の販売量が引き続き高水準に留まっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 肥満と高齢化によるGERDの有病率の上昇
- 酸分泌抑制剤の市販薬としての入手可能性およびジェネリック医薬品の市場浸透率
- 低侵襲型逆流防止デバイスおよび診断技術における画期的な進展
- 感染対策の義務化を背景とした使い捨て内視鏡の需要急増
- カリウム競合型酸阻害薬(PCABS)の市販化
- AI搭載のウェアラブル端末が遠隔消化器内科サービスを支えている
- 市場抑制要因
- 長期的なPPIの安全性に関する懸念が規制当局の精査を招いている
- 大ヒット製品の特許満了に伴う急激な価格下落
- 新興国における新規逆流防止処置に対する保険償還の低さ
- 低・中所得国における内視鏡用消耗品のサプライチェーンの脆弱性
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- ソリューションタイプ別
- 診断
- 内視鏡検査
- pHおよびインピーダンスモニタリング
- マノメトリー
- 画像診断および付随検査
- 治療
- 薬物療法
- プロトンポンプ阻害薬(PPI)
- カリウム競合型酸阻害薬(PCAB)
- ヒスタミン2受容体拮抗薬(H2RA)
- その他(配合製剤、運動促進剤、アルギン酸塩)
- 医療機器/ 処置
- 腹腔鏡下胃底折り返し術
- 逆流防止内視鏡縫合/プリケーション
- 磁気式括約筋増強術
- 経口切開を伴わない胃底折り返し術(TIF)
- その他(高周波アブレーション、LES電気刺激)
- ライフスタイル・デジタルセラピューティクス
- 薬物療法
- 診断
- 疾患表現型別
- 非びらん性逆流症(NERD)
- びらん性食道炎(A~D度)
- バレット食道/ 合併症を伴う胃食道逆流症(GERD)
- 治療ライン別
- 第一選択の経験的治療
- 維持療法/ ステップダウン療法
- 難治性/ レスキュー治療
- 患者層別
- 小児(0~17歳)
- 成人(18~64歳)
- 高齢者(65歳以上)
- エンドユーザー別
- 病院
- 外来手術センター
- 専門分野/ 消化器科クリニック
- 在宅医療
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- AstraZeneca
- Bayer AG
- Boston Scientific Corporation
- Cipla Ltd.
- Dr. Reddy's Laboratories
- Eisai Co., Ltd.
- EndoGastric Solutions
- EndoStim BV
- Fujifilm Holdings
- GlaxoSmithKline plc
- Ironwood Pharmaceuticals
- Johnson & Johnson(Incl. Ethicon & Torax)
- Mederi Therapeutics
- Medtronic plc
- Novartis AG
- Olympus Corporation
- Perrigo Company
- Pfizer
- Phathom Pharmaceuticals
- Sanofi
- Sun Pharmaceutical Industries
- Takeda Pharmaceutical Co.
- Teva Pharmaceutical Industries
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日