


フォン・ヴィレブランド病治療:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Von Willebrand Disease Treatment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 135 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123353
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、フォン・ヴィレブランド病の治療市場規模は2025年に24億米ドルと評価され、2026年の25億5,000万米ドルから2031年までに34億4,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは6.15%となる見込みです。
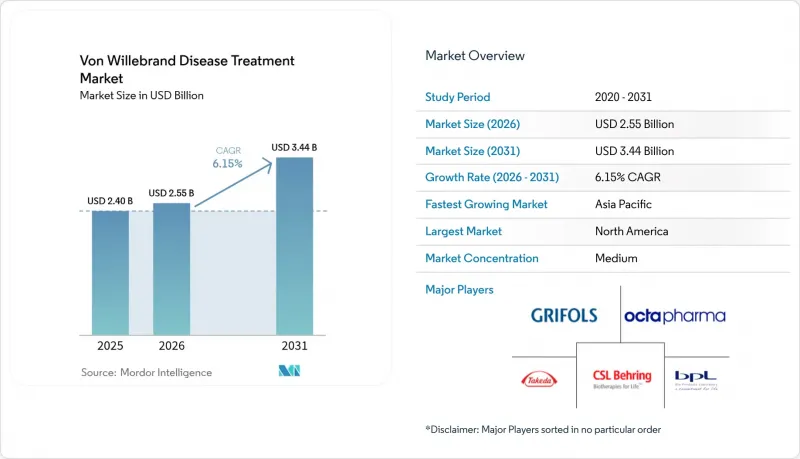
本レポートは、疾患タイプ(タイプ1、タイプ2、タイプ3、および後天性フォン・ヴィレブランド病)、治療タイプ(デスモプレシン、VWF/FVIII併用濃縮製剤、組換えVWF単独濃縮製剤など)、投与経路(経口、静脈内など)、および地域(北米、欧州、アジア太平洋など)ごとに分類されています。市場予測は、金額(米ドル)ベースで提示されています。
世界のフォン・ヴィレブランド病治療市場の動向と洞察
拡大する患者支援および慈善的アクセス制度
141か所の血友病治療センターに対する連邦政府の資金援助により、医療提供者は340Bプログラムに基づき割引価格の凝固因子製剤を処方できるようになり、患者の自己負担額が軽減され、治療遵守率が向上しています。カリフォルニア州の「All Copays Count」法などの州レベルの取り組みにより、経済的障壁がさらに低減されている一方、CMS(米国医療保険サービスセンター)は凝固因子供給手数料を着実に引き上げ、予測可能な償還を確保しています。これらの措置により、十分な医療サービスを受けられていない患者も治療を受けられるようになり、フォン・ヴィレブランド病治療市場全体の需要が維持されています。この多者間連携モデルが欧州や新興経済国でも導入されれば、世界の普及範囲が拡大すると予想されます。また、慈善財団も無保険の成人に対する予防療法に資金を提供しており、治療件数の増加に寄与しています。
予防的遺伝子スクリーニングの拡大による診断件数の増加
新生児スクリーニングに乾燥血液スポット(DBS)バイオマーカーパネルを導入した国々では、通常の検査では見逃されがちな出血性疾患について、95%の検出精度を達成しています。アジア太平洋地域の保健省は同様のプログラムを拡大しており、パイロット実施地域では、フォン・ヴィレブランド病(VWD)の認定患者数が2倍に増加しています。スウェーデンがNT-proBNPおよびIL-1 RL1バイオマーカーを検査に組み入れたことは、早期発見によって診断時期が乳児期へと前倒しされ、適時の介入を促し、フォン・ヴィレブランド病の治療市場を拡大していることを示しています。ATHNの自然経過レジストリと相まって、実世界でのアウトカムデータが、現在、予防的治療に対する保険適用を後押ししています。診断件数の急増により、生涯にわたる治療や根治的治療を必要とする患者の安定した供給源が築かれています。
低所得地域における持続的な診断不足
多くの開発途上国では、予想される症例の10%未満しか特定されておらず、治療法に対する需要の伸びが抑制されています。検査能力の制限、凝固検査試薬の不足、そして臨床医の認識不足により、フォン・ヴィレブランド病の症状は、しばしば婦人科疾患や感染症に誤って帰せられています。投資の優先順位は感染症に偏っているため、専門的な診断法の導入が遅れています。国際的なドナーとのパートナーシップは依然として小規模であるため、医療サービスの格差がすぐに解消される見込みは薄く、これが世界のフォン・ヴィレブランド病治療市場に重くのしかかっています。
セグメント分析
2025年には、1型VWDが世界売上高の71.78%を占め、同年のフォン・ヴィレブランド病治療市場規模の基盤となりました。有病率の高い軽症型では、手頃な価格のデスモプレシンが使用されており、予測可能な販売量を維持しています。後天性フォン・ヴィレブランド病は、現時点では規模は小さいもの、腫瘍内科医や循環器内科医が処置前に患者の検査を行うことから、2031年までCAGR10.78%で最も急速な拡大が見込まれます。2型の亜型は、濃縮製剤による予防療法を必要とするため、臨床的な複雑さを増しています。特に2A型の症例では、高分子量マルチマーを回復させる組換えVWF単独製剤の恩恵を受けており、年間出血率の低減につながっています。
重症ですが稀なタイプ3の患者群は、集中的な凝固因子注入や整形外科手術により、不釣り合いなほど高い費用が発生しており、新興国における償還上の課題が浮き彫りになっています。医療機関の長期的な経験からは、すべてのタイプにおいて診断不足が依然として続いていることが示されており、レジストリの拡大や遺伝子検査に対する保険者側の支援を求める声が上がっています。高齢化社会における薬物誘発性フォン・ヴィレブランド病への認識の高まりも、フォン・ヴィレブランド病の治療市場をさらに拡大させています。
地域別分析
北米は2025年の売上高の38.36%を占めており、その背景には、340B割引制度と、製品へのアクセスを保証する包括的な治療センターネットワークがあります。遺伝子治療の償還枠組みは米国で最初に整備され、早期の導入を可能にし、高価格設定を支えています。カナダは州ごとの処方薬リストの見直しにより若干遅れをとっていますが、血漿調達の一元化というメリットを享受しています。
欧州では、各国の保険者がウイルスフリーの濃縮製剤を要求しているため、組換え製剤の採用率が高いもの、厳格な医療技術評価により、一部の新規治療法の導入が遅れています。西欧市場では、遺伝子治療に関するリスク分担契約が交渉されており、支払いが持続的な因子自立に連動しているため、これがフォン・ヴィレブランド病治療市場の購買動向を形作っています。東欧では、予算の逼迫や診断法の普及の遅れに直面しており、地域内に二極化した状況が生じています。
アジア太平洋地域は、規制当局が審査プロセスを合理化し、各国政府が現地生産に投資しているため、2031年までのCAGR10.12%で成長を牽引しています。中国、インド、韓国では、新生児スクリーニングの検査項目を拡大し、濃縮製剤の輸入に補助金を支給しており、これが販売量の2桁増を牽引しています。南米、特にブラジルでは、経済的な制約があるにもかかわらず、集中調達と臨床プロトコルの標準化を活用してアクセスの拡大を図っています。対照的に、中東およびアフリカでは、診断技術やコールドチェーンの不足により進展が妨げられていますが、組換え製剤の価格低下により、予測期間の後半には潜在的な需要が喚起される可能性があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 拡大する患者支援および慈善的なアクセス支援制度
- 予防的な遺伝子スクリーニングの拡大に伴う診断件数の増加
- 病院における組換えVWF単独濃縮製剤の採用拡大
- 皮下投与用DDAVPナノ製剤に対するFDAのファストトラック指定
- 成果連動型報酬制度を採用する血友病センターの急増と、フォン・ヴィレブランド病(VWD)治療の統合
- EHRに統合されたAIを活用した出血リスク判定エンジン
- 市場抑制要因
- 低所得地域における診断不足の継続
- バイオシミラーの参入にもかかわらず、生涯治療費は高止まり
- アフリカにおける血漿由来製品のコールドチェーン能力の不足
- VWDに対する遺伝子編集臨床試験をめぐる規制上の不確実性
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 疾患タイプ別
- 1型
- 2型(2A、2B、2M、2N)
- タイプ3
- 後天性VWD
- 治療タイプ別
- デスモプレシン(DDAVP)
- VWF/FVIII配合濃縮製剤
- 組換えVWF単独濃縮製剤
- 抗線溶薬(例:トラネキサム酸)
- 外用薬および補助療法
- 投与経路別
- 静脈内
- 鼻腔内
- 経口
- 皮下投与
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- CSL Behring
- Takeda(Shire)
- Octapharma AG
- Grifols SA
- Sanofi SA
- Pfizer Inc.
- Ferring Pharmaceuticals
- Bio Products Laboratory
- Bayer AG
- Novo Nordisk A/S
- Kedrion Biopharma
- LFB Group
- ADMA Biologics
- CSL Vifor
- Aptevo Therapeutics
- Kamada Ltd
- Biotest AG
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 135 Pages
- 納期
- 2~3営業日