


航空画像:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Aerial Imaging - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 121 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123345
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、航空画像市場の規模は、2025年の26億3,000万米ドル、2026年の39億5,000万米ドルから拡大し、2031年までに166億2,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR33.29%を記録する見込みです。
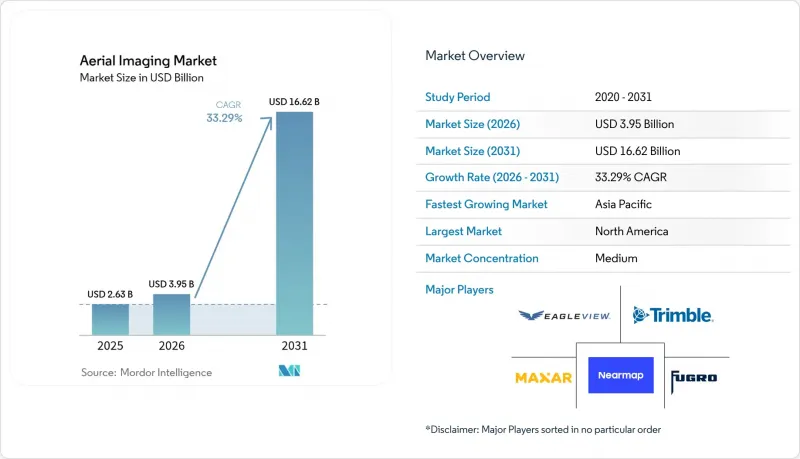
本レポートは、プラットフォームタイプ(固定翼機など)、撮影手法(垂直撮影など)、解像度(GSD 10 cm以下など)、提供形態(オンデマンドタスクなど)、用途(地理空間マッピングおよび土地測量など)、エンドユーザー産業(政府および公的機関など)、地域ごとに分類されています。市場予測は金額(米ドル)で提示されています。
世界の航空画像市場の動向と洞察
AIを活用した画像解析により処理時間が短縮
現在、デバイス内蔵のニューラルアクセラレータが、飛行中に写真測量、セグメンテーション、欠陥検出モデルを実行するようになり、納期を数日から数分に短縮しています。オペレーターは、重量500グラム未満のジンバルやエッジボックスにチップを組み込み、機体が基地に戻る間にリアルタイムでオルソモザイクを合成できるようにしています。北米のエネルギー事業者は、送電線の故障を当日中に検出することを規定したサービスレベル契約(SLA)の発行を開始しましたが、これはクラウドのみのワークフローでは達成不可能な要件でした。処理の移行により、未加工の画像ではなく完成したベクトルレイヤーのみがクラウドに送信されるため、帯域幅コストが55%削減されました。そのため、小規模な地域企業は、機体数の多さではなく、分析結果の提供速度で競争できるようになりました。欧州では、GDPRに準拠したエッジ処理により、保存前にナンバープレートや顔情報が削除されるため、後処理のコストとプライバシーリスクが低減されています。
位置情報サービス、5G、およびIoTエコシステムの普及
スタンドアロンの5G導入により、10ミリ秒未満のアップリンク遅延が実現し、ドローンが4K動画を自治体の交通管理ダッシュボードに直接ストリーミングできるようになりました。ソウルと東京では、2025年末までに都市部の5Gカバレッジが95%に達し、リアルタイムの空撮映像が渋滞管理のための日常的なデータレイヤーとなりました。IoTペイロードは、ジンバルの角度、気圧、IMUデータを同期させ、自動化されたソフトウェアが地上制御点なしで5センチメートル未満の精度を持つオルソモザイク画像を合成できるようにします。物流企業は、ライブマップにドライバーのGPSデータを重ね合わせ、ラストマイルのルート設定を微調整しています。ストリーミングワークフローは、資本集約的なローカル処理ファームをネットワーク容量に置き換え、資金力の弱いスタートアップの参入をさらに容易にしています。そのため、アジア太平洋地域の航空ルートでは、1平方キロメートルあたりのタスク処理量が最も急激に増加しています。
断片化された世界および地域の航空規制体制
免除手続きは地域によって大きく異なります。2025年時点では、FAA(米国連邦航空局)の承認には平均90日を要したのに対し、欧州連合航空安全機関(EASA)の特定カテゴリー認可では、14件の技術付属書と外部適合性監査が求められ、所要期間は最大9ヶ月に及ぶことがありました。インドでは、国境や軍事施設から3キロメートル以内の飛行が禁止されており、ケースバイケースの許可がない限り、国土の18%が飛行対象外となっています。このような規制の相違により、事業者は管轄区域ごとにコンプライアンスチームを配置し、複数の機体構成を維持せざるを得ず、規模の経済が損なわれています。多国籍の顧客は現在、入札を国ごとに分割しており、入札にかかる間接費が増加し、収益源が細分化されています。
セグメント分析
ハイブリッドVTOLシステムは、2031年までCAGR33.91%で成長すると予測されており、公益事業者が150キロメートルの飛行ルートにおいて、回転翼による離陸と固定翼による巡航を組み合わせた方式を採用するにつれ、航空撮影市場の平均成長率を上回ると見込まれています。UAVおよびドローンは、50ヘクタール未満のマッピングが依然としてその強みであるため、2025年の収益の48.74%を占め続けました。固定翼機は、1時間以上の航続時間が動員コストを正当化する300平方キロメートルの地籍測量において、依然として主流です。ヘリコプターは、計器飛行規則(IFR)下でパイロットの判断を要する、オフショア掘削施設や高山でのLiDAR測量といった任務において、引き続き活用されています。2025年後半に複数の管轄区域が型式認定を承認したことを受け、ハイブリッドVTOLの導入が加速しました。これにより、保険の割増料金が削減され、かつては数日間にわたるヘリコプターによる作業が必要だった800キロメートルのパイプラインの点検を、1人のオペレーターでカバーできるようになりました。
改良されたティルトローターの設計により、8キログラムの積載量で120分の飛行が可能となり、これは高スペックのLiDARの重量クラスに適合し、2センチメートルの点密度での自動欠陥検出をサポートしています。これに伴い、公益事業者はハイブリッドVTOLの予算を資産健全性プログラムに組み込んでおり、この動向により、2031年までに同セグメントの航空画像市場シェアが25%を超えると予想されています。
33.78%の成長率が見込まれるLiDARは、樹冠が密集して地表が見えない場所や、5センチメートル未満の標高精度が体積課金を必要とする場面において、写真測量に取って代わりつつあります。LiDARワークフロー向けの航空画像市場の規模は、2024年以降、ソリッドステートセンサーが3万米ドル未満の価格帯で登場し、重量が1.5キログラム未満となったことで拡大しました。これにより、10キログラムのUAVへの搭載が可能になりました。カナダやスカンジナビアの林業権益では、針葉樹の樹冠下の基部面積指数を算出するためにLiDARが活用されており、これは従来のオルソ写真では対応できない作業です。垂直ナディール撮影は2025年の収益の42.49%を占め続けており、農業や地籍測量で好まれています。
保険引受や3D都市モデルのテクスチャリング分野では、建物の外観を構造健全性検査に組み込む動きに伴い、斜め撮影の需要が拡大しました。マルチスペクトル、ハイパースペクトル、およびサーマル方式は、作物の診断、環境モニタリング、太陽光パネルの点検において注目を集めていますが、センサーのコストや解析の複雑さにより、導入は遅れています。LiDARスキャナーとAIによる地形分類パイプラインを組み合わせたサービスを提供する企業は、現在、高額な日当を請求しており、センサーフュージョンが提供価値をいかに高めるかを示しています。
地域別分析
北米は2025年の収益の34.22%を占めました。FAA(連邦航空局)によるリモートID規制の施行により、機体のアップグレードが加速した一方、国防総省の対UAS(無人航空機)対策への支出が、長時間飛行可能なプラットフォームの需要を下支えしました。カナダでは、北極圏の地図作成や先住民の土地権利調査により、LiDARの受注が安定して流入しており、メキシコは2027年までに42億米ドルを計上し、毎年航空撮影による更新が必要な高速道路のデジタルツインの構築に充てています。自動運転車開発企業が密集する地域では、10センチメートル未満の精度での道路網のデータ収集に資金が投入され、2025年だけで1億5,000万米ドルを超える契約が締結されました。
アジア太平洋地域は、2026年から2031年にかけて年率34.24%の成長が見込まれており、地域別では最も高い成長率となる見通しです。中国はスマートシティのデジタルツインに年間120億米ドル以上を投資しており、インドは高速道路や地下鉄のデジタルツインによる監視体制を拡大しました。また、日本は2024年の台風による被害を受け、15,000平方キロメートルに及ぶ沿岸平野全域において、毎年LiDARを用いた洪水リスク調査を義務付けました。韓国では、ソウル市内で1平方キロメートルあたり平均18基の5G基地局が設置されており、交通管理のための4K空撮映像のライブ配信が可能となっています。オーストラリアの主要鉱業企業は、国際財務報告基準(IFRS)への準拠のため、四半期ごとの空中体積測定データを統合しました。地域ごとの規制のばらつきは、国内の既存事業者に有利に働き、画一的なサービスモデルの導入を妨げています。
欧州では、EUのデジタル欧州基金や、EUタクソノミーに連動した生物多様性報告を通じて、着実な拡大を維持しました。英国では、BVLOS(視界外飛行)の承認期間を9ヶ月から12週間に短縮し、公益事業者が自動ドローンを用いて22,000キロメートルの送電線を点検できるようにしました。ドイツは再生可能エネルギー資産の熱画像検査を重視した一方、フランスは農村部の15センチメートル未満の解像度を持つオルソ写真を撮影するために、年間4,000万ユーロ(4,280万米ドル)の予算を計上しました。GDPR(一般データ保護規則)に基づく匿名化処理は、特に都市部の監視において処理コストを上昇させ、規制が緩い管轄区域と比較して利益率を押し下げています。
南米、中東・アフリカの各地域は、市場規模は小さいものの、特定の分野で急速な成長を見せています。ブラジルの農家は、窒素施肥の最適化にマルチスペクトル画像を活用することで、1ヘクタールあたり85米ドルのコスト削減を実現しました。サウジアラビアのNEOMプロジェクトでは、直線的な都市計画の実現に向け、継続的な航空撮影データが求められています。また、南アフリカの鉱山会社では、地上スキャナーへの設備投資(CAPEX)を回避するため、LiDARを用いたストックパイル管理を外部委託しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 位置情報サービスの普及、5GおよびIoTエコシステム
- 低コストでのデータ収集に向けたUAVおよびドローンの急速な普及
- スマートシティおよびインフラのデジタルツインプロジェクトの拡大
- 作物健康管理のためのマルチスペクトルイメージングに対する農業分野の需要
- AIを活用した画像分析により処理時間を短縮
- 自動運転車のスタックを訓練するための高解像度地理データへの需要
- 市場抑制要因
- データプライバシーおよび監視利用をめぐる訴訟の増加
- 世界および地域ごとの大気規制体制の断片化
- 航空画像データストリームに対するサイバー攻撃
- 低軌道衛星コンステレーションによる競合
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 投資および資金調達の動向
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- プラットフォームタイプ別
- 固定翼機
- ヘリコプター
- UAV/ドローン
- ハイブリッドVTOLプラットフォーム
- その他
- 撮影手法別
- 垂直撮像
- 斜位撮影
- マルチスペクトル/ハイパースペクトル撮影
- LiDAR撮影
- 熱/赤外線撮影
- 解像度別
- GSD 10 cm以下
- 11~25 cm GSD
- 26~50 cm GSD
- GSD 50 cm超
- 提供形態別
- オンデマンドタスク
- サブスクリプション型ライブラリ
- 用途別
- 地理空間マッピングおよび土地測量
- インフラおよび都市計画
- 資産の棚卸しおよび点検
- 環境・林業モニタリング
- 災害・緊急事態管理
- セキュリティ、監視、防衛
- 農業および精密農業
- 保険引受および保険金請求
- メディア・エンターテイメント
- エンドユーザー産業別
- 政府および公的機関
- 建設・不動産
- エネルギー、電力、公益事業
- 石油・ガス
- 農林業
- 防衛・国土安全保障
- 保険
- 鉱業および採石業
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- EagleView Technologies Inc.
- Nearmap Ltd
- Fugro N.V.
- Trimble Inc.
- Maxar Technologies Inc.
- DJI Technology Co., Ltd.
- Hexagon AB(Leica Geosystems)
- Airbus Defence and Space
- Terra Flight Aerial Imaging Inc.
- Kucera International Inc.
- Cooper Aerial Surveys Co.
- Digital Aerial Solutions LLC
- SkyIMD Inc.
- Airobotics GmbH(Ondas Holdings)
- Aerobotics(Pty)Ltd
- DroneDeploy Inc.
- Teledyne Technologies Inc.
- ESRI(Environmental Systems Research Institute)
- Landiscor Real-Estate Mapping
- GeoVantage Inc.(Aeroptic LLC)
- Parrot SA
- Pix4D SA
- senseFly SA
- Planet Labs PBC
- ICEYE Oy