


プラズマエッチング装置:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Plasma Etching Equipment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 151 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123333
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、プラズマエッチング装置の市場規模は、2025年に133億6,000万米ドル、2026年に143億4,000万米ドルとなり、2031年までに204億2,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR7.32%で成長すると見込まれています。
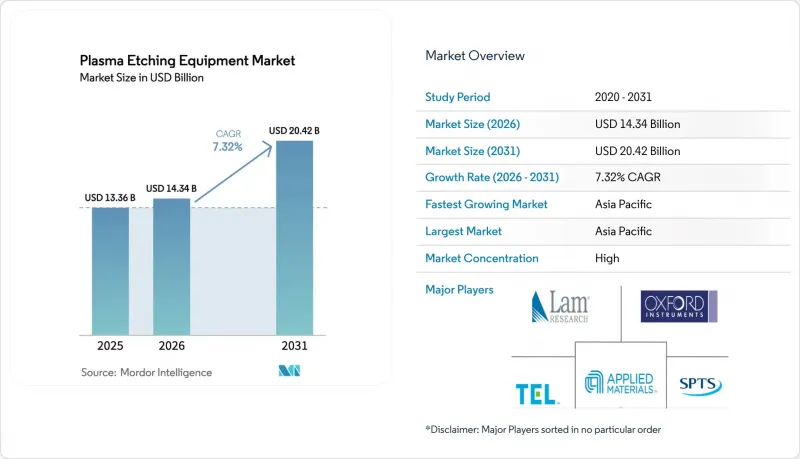
本レポートは、種類(反応性イオンエッチング、誘導結合プラズマエッチングなど)、ウェーハサイズ(150 mm未満、200 mm、その他)、材料(シリコン、化合物半導体など)、用途(民生用電子機器、産業用、医療機器など)、エンドユーザー(鋳造など)、および地域ごとに分類されています。市場予測は金額(米ドル)ベースで示されています。
世界のプラズマエッチング装置市場の動向と洞察
EUVリソグラフィの拡大が、高アスペクト比エッチングの需要を牽引
極端紫外線(EUV)リソグラフィは、2025年に3nmノードにおいてパイロットラインから量産段階へと移行し、2027年までに2nmノードでの採用が予定されています。各EUVステップにおいて、コンタクトホール、ビア、ゲートスペーサーにはアスペクト比120:1を超えることが求められ、クリティカルディメンションが10nm未満となるため、エッチング強度が向上しています。ASMLは2025年第1四半期に20台のEUVスキャナーを出荷し、前年同期比で33%増加しました。各スキャナーには、複数の誘導結合プラズマ(ICP)チャンバーが組み合わされています。IBMは、ゲートスタックごとに14の個別のエッチングステップを必要とするナノシートトランジスタの検証に成功しましたが、これはフィンFETノードに比べて複雑さが2倍になっています。その結果、2025年にはエッチング装置への設備投資がファブ総支出の18~22%に上昇しました。装置メーカー各社は、マイクロトレンチングを抑制するためにリアルタイムのエンドポイント分光測定機能を組み込んでおり、ファブ各社は、サイドウォールの反りを1度以内に抑える超低バイアスプロセスを実行できるよう、レシピライブラリの見直しを進めています。
3D NANDおよびDRAMのノード微細化の進展
サムスンは2024年、286層の垂直NAND製品を発表しました。この製品には、15µmを超えるエッチング深度と2度未満のテーパーが要求されるため、アスペクト比に依存する遅れを軽減するように調整された深層反応性イオンエッチング装置への需要が高まっています。SKハイニックスは、2025年に発売された1-α-nm DRAMにおいて、高k誘電体を保護するために原子層エッチングを採用しました。一方、シリコン酸化膜と窒化膜間の選択性を向上させるため、0°C以下に冷却する極低温プロセスの認定が進められています。SEMIの推計によると、メモリメーカー各社は2025年に450億米ドルを設備投資に費やし、その20%がエッチング装置に充てられました。3D NANDにおける高層数化やDRAMにおけるコンデンサピッチの微細化により、2031年まで毎年エッチング工程のステップ数は増加し続ける見込みです。
5 nm未満の構造におけるプラズマ誘発損傷
エッチング工程中のイオン衝突によって生じる格子欠陥、電荷蓄積、および界面の粗さは、ゲート酸化膜の厚さが1 nmに近づくと、駆動電流を低下させ、しきい電圧をシフトさせます。原子層エッチングは損傷を低減しますが、サイクル時間を3倍に延長するため、ウェーハあたりのコストが増加します。東京エレクトロンの最新の原子層エッチングプラットフォームは、1サイクルあたり0.5 nmをエッチングできますが、10 nmのトレンチをエッチングするには約200サイクルを要します。これに対し、連続プラズマエッチングでは30秒で完了します。そのため、ファブでは、最も感度の高い層にのみ原子層エッチング手法を限定し、重要度の低い領域では制御された損傷を許容しています。
セグメント分析
2025年には、誘導結合プラズマ(ICP)プラットフォームが、プラズマエッチング装置市場規模の46.83%を占め、最大の貢献度を示しました。イオンエネルギーとプラズマ密度を切り離すことができるため、ファブは異方性を微調整し、壊れやすいフィンやナノシートを保護することができます。2031年までCAGR7.99%で成長すると予測される深反応イオン(DRI)装置は、アスペクト比20:1以上で深さ50~100µmを必要とするシリコン貫通ビア(TSV)やウェーハレベルパッケージングにおいて不可欠であり、これによりこのセグメントが占めるプラズマエッチング装置の市場シェアは拡大しています。従来の反応性イオンエッチング装置は、成熟したノードでは依然として需要がありますが、徐々にトレーリングエッジの鋳造ラインへと移行しつつあります。
ラム・リサーチの「Sense.i」プラットフォームは、機械学習を活用したリアルタイムのバイアス調整機能を採用しており、2025年以降、コンタクトホールエッチングにおける歩留まりを約3パーセントポイント向上させています。アプライド・マテリアルズは、Centris Sym3にイン・シチュ計測機能を追加し、チャンバー間のばらつきを0.3 nm未満に低減しました。これは、2 nmゲート・オール・アラウンド型トランジスタに不可欠な要件です。このように、プラズマ技術とデータサイエンスの融合が進むにつれ、装置カテゴリー間の従来の境界線が曖昧になり、サプライヤー間の競合が激化しています。
2025年の需要のうち、300 mmフォーマットが51.73%を占め、プラズマエッチング装置市場の規模を支えました。これは、台湾セミコンダクター・マニュファクチャリング・カンパニー(TSMC)、サムスン、インテルが、この直径のファブを合わせて50カ所以上稼働させていたためです。450 mmを超えるパイロットプロジェクトが活発化しており、業界コンソーシアムが規模の経済性を再検討する中、このセグメントは2031年まで年率8.33%の成長が見込まれています。インテルは2024年に450mmのパイロット事業を限定的に再開し、150億米ドルと予測される設備改修の正当化を図るため、ウェーハ1枚あたりのダイ数を40%増加させることを目指しています。
化合物半導体メーカーは、炭化ケイ素(SiC)および窒化ガリウム(GaN)デバイスのダイ当たりコストを削減するため、150mmおよび200mmラインから300mmラインへ移行しており、これにより300mm用装置の需要がさらに拡大しています。SEMIは2025年6月、化合物ウェハのエッチング均一性および欠陥仕様を認証するための最新規格を発表し、腐食性の強い化学薬品に対応するため、サプライヤーがチャンバー材料を再設計する指針を示しました。
地域別分析
アジア太平洋地域は2025年に売上高の55.72%を占め、CAGR8.66%を達成すると予測されており、プラズマエッチング装置市場において引き続き主導的な地位を維持することが確実視されています。台湾の半導体クラスターは2025年に1,600億米ドルの生産高を記録し、これは世界のファウンドリ売上高の65%を占めました。同年に韓国はDRAMの70%、NANDの45%を生産し、メモリの拠点としての地位を確固たるものにしました。輸出規制に制約された中国は、国内製装置の導入を加速させ、中芯国際集成回路製造有限公司(SMIC)および華虹半導体が、14nmおよび28nmプロセス向けにNAURA社およびAdvanced Micro-Fabrication Equipment社のシステムを認定しました。日本は、国内の生産能力拡大のために2兆円(135億米ドル)を割り当てることで投資を再開し、台湾セミコンダクター・マニュファクチャリング・カンパニー(TSMC)、マイクロン、ウェスタン・デジタルを誘致しました。
北米は2025年の需要の約25%を占めており、CHIPS法による資金がアリゾナ州、オハイオ州、ニューヨーク州、テキサス州のファブ建設を支援するにつれ、7.8%の成長が見込まれています。インテルがオハイオ州に建設する2つのファブからなるキャンパスだけでも、2028年までに200台以上のエッチングチャンバーが必要になると見込まれています。台湾セミコンダクター・マニュファクチャリング・カンパニー(TSMC)のアリゾナ複合施設には、2030年までに3つのファブが設置され、年間合計60万ウェハの生産能力を持つ予定で、すべてに最先端のプラズマ装置が導入されます。
欧州は2025年に約10%のシェアを占めていましたが、430億ユーロのEUチップ法配分のもと、2030年までに世界の半導体生産量の20%を獲得することを目指しています。インテルのマグデブルク・プロジェクト、STマイクロエレクトロニクスとグローバルファウンドリーズのフランス共同施設、インフィニオンのドレスデン拡張計画は、発表済みの投資額で800億ユーロ(870億米ドル)以上に上ります。中東およびアフリカは依然として検討段階にあり、アブダビとリヤドは設計およびパッケージングの拠点の構築を進めています。南米の活動はブラジルとアルゼンチンにおける組立事業に限定されていますが、オーストラリアとニュージーランドは調査には貢献しているもの、大規模な製造には関与していません。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- EUVリソグラフィの拡大が、高アスペクト比のエッチング要件を牽引しています
- 3D NANDの普及とDRAMの微細化
- 化合物半導体パワーデバイスに対する需要の高まり
- 政府主導の半導体自給自足プログラム(米国CHIPS法、EUのチップス法)
- 異種統合および先進パッケージングへの移行
- 量子コンピューティングデバイスの製造における新たな用途
- 市場抑制要因
- 5 nm未満の構造におけるプラズマによる損傷
- クリーンルームの建設費および光熱費の高騰
- 高純度特殊ガスのサプライチェーンの変動性
- 中国への機器輸出を制限する知的財産権上の規制
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因の影響の評価
第5章 市場規模と成長予測
- タイプ別
- 反応性イオンエッチング(RIE)
- 誘導結合プラズマエッチング(ICP)
- 深反応性イオンエッチング(DRIE)
- 高密度プラズマエッチング(HDPE)
- その他のタイプ
- ウエハーサイズ別
- 150 mm未満
- 200 mm
- 300 mm
- 450 mm以上
- 素材別
- シリコン
- 化合物半導体
- ガラスおよびポリマー
- その他の素材
- 用途別
- 家庭用電子機器
- 産業
- 医療用機器
- 自動車用電子機器
- 航空宇宙・防衛
- その他の用途
- エンドユーザー別
- ファウンダリ
- 垂直統合型デバイスメーカー(IDMs)
- 研究・学術機関
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Applied Materials Inc.
- Lam Research Corporation
- Tokyo Electron Limited
- Hitachi High-Tech Corporation
- KLA-SPTS Technologies
- Oxford Instruments plc
- Advanced Micro-Fabrication Equipment Inc.(AMEC)
- NAURA Technology Group Co. Ltd.
- Plasma-Therm LLC
- Samco Inc.
- ULVAC Inc.
- Plasma Etch Inc.
- Sentech Instruments GmbH
- GigaLane Co. Ltd.
- Thierry Corporation
- Panasonic Factory Solutions Co.
- TRION Technology Inc.
- Veeco Instruments Inc.
- Mattson Technology Inc.
- CORIAL
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 151 Pages
- 納期
- 2~3営業日


