


テレコムAPI:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Telecom API - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 207 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123313
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、通信API市場の規模は、2025年の3,551億6,000万米ドルから2026年には4,056億7,000万米ドルに達し、CAGR14.22%で拡大し、2031年までに7,885億2,000万米ドルに達すると予測されています。
これは、単なる接続サービスから、標準化されたアプリケーション・プログラミング・インターフェース(API)を通じてネットワーク機能を収益化するプラットフォーム型ビジネスモデルへの構造的な転換を浮き彫りにしています。
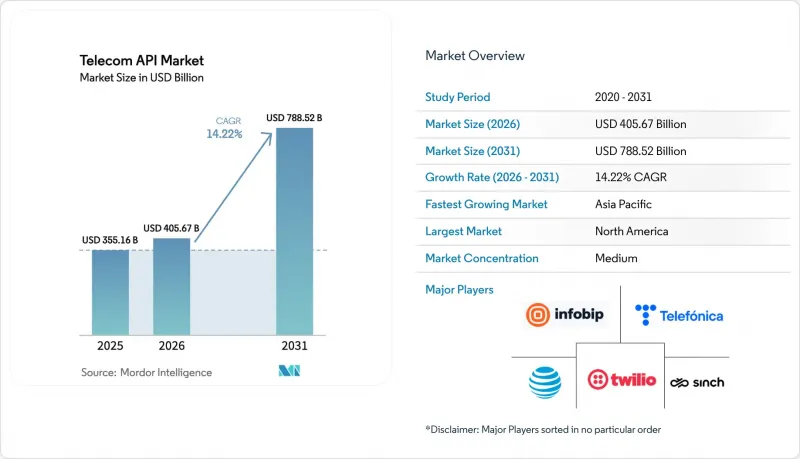
本レポートは、サービスタイプ(メッセージング/SMS・MMS・RCS API、音声/IVRおよび音声制御APIなど)、導入タイプ(ハイブリッド、マルチクラウドなど)、エンドユーザー(企業開発者、通信事業者内部の開発者など)、ビジネスモデル(通信事業者との直接連携、アグリゲーター主導のCPaaSなど)、および地域別に分類されています。市場予測は金額(米ドル)ベースで示されています。
世界のテレコムAPI市場の動向とインサイト
ネットワークAPIのOpen GatewayおよびCAMARAによる標準化
72の通信事業者グループがGSMA Open Gatewayに参加したことで、番号検証、SIMスワップ、端末位置情報、およびオンデマンド品質評価APIの単一の統合カタログが作成され、OAuth 2.0トークンを通じて利用が可能となりました。かつては15件もの二国間契約の交渉を余儀なくされていた企業も、現在は一度の統合で済むようになり、調達サイクルが四半期単位から数週間単位へと短縮されました。英国、ブラジル、スペイン、ドイツにおけるボーダフォンおよびテレフォニカの商用サービス開始は、商業的な実現可能性を実証するとともに、APIのリクエスト・レスポンス構文をハイパースケーラーの慣例に整合させ、クラウドネイティブ開発者の認知的オーバーヘッドを軽減しました。ETSI GS OPG 002の規定により、JSON Web TokenによるセキュリティとRESTful設計が正式に確立され、規制当局がコアネットワーク機能を不可欠なデジタルインフラとして扱うことが可能になりました。その結果、通信事業者は、受動的な帯域幅の卸売業者から、トランザクションごとの料金を請求できる能動的なプラットフォーム・オーケストレーターへと転換しました。AWSやマイクロソフトとの収益分配をめぐる紛争は依然として続いていますが、標準化されたAPIによって、世界のスケーラビリティの主な抑制要因は取り除かれました。
企業におけるCPaaSの導入急増
Twilio、Sinch、Infobipの2024年の合計売上高は35億米ドルを超え、企業がモノリシックな音声・SMSバンドルではなく、プログラム可能な通信へと移行していることを示しています。WhatsApp Business APIを利用する小売業者は、現在、カスタマーサービス対応の40%を非同期チャネル経由で行っており、コールセンターの対応時間を18分短縮し、1件あたりの人件費を12米ドル削減しています。TwilioのSegment統合は、顧客データグラフとプログラマブルAPIを連携させ、チェックアウト放棄から90秒以内にカート放棄者へのアプローチを可能にします。Infobipの生成AIボットは自然言語を解析して、決済や位置情報APIを自動的に呼び出し、これにより専門知識のない開発者でも利用しやすくなっています。プライバシー規制が強化される中、企業は、コンプライアンス対応を後付けするのではなく、APIレイヤーに同意管理や暗号化を組み込んだCPaaSプロバイダーを好む傾向にあります。
レガシーOSSおよびBSSのアップグレードにおけるボトルネック
クラウドネイティブなAPI公開には、リアルタイムの課金およびポリシーエンジンが求められますが、モノリシックなシステムの移行には5,000万~2億米ドルのコストがかかり、3年から5年を要します。SOAPベースのインターフェースでは、動的なネットワークスライシングに必要なミリ秒単位の利用データを伝達することができません。TM Forum Open APIsを採用した150社の通信事業者のうち、完全な準拠を達成したのはわずか22%にとどまっています。これは、数十年も前のカスタムコードがリファクタリングを複雑にしているためです。設備投資(Capex)が不足している地域キャリアは、CPaaSアグリゲーターに依存しており、事実上、APIによる収益化の機会を放棄しています。ノキアやファーウェイのコンテナ化されたBSSマイクロサービスにより段階的な移行が可能ですが、移行期間中のデュアルスタック運用により、運用コスト(OpEx)が最大25%増加します。
セグメント分析
決済APIは、2026年から2031年にかけてCAGR14.88%で拡大し、通信API市場全体の成長率を上回る見込みです。2025年、メッセージングは通信API市場シェアの37.82%を維持しました。これは、AppleがiOS 18でRCSを採用し、iPhoneとAndroid間のやり取りでリッチメディアの利用を可能にしたためです。音声、WebRTC、位置情報サービスはオムニチャネル・コマースを補完する一方、加入者ID APIはSMSによるワンタイムパスワードの煩わしさを解消し、東南アジアの銀行パイロットプロジェクトでは、新規口座開設時間を90秒に短縮しました。
MTN Mobile Moneyの2億アカウントやVodafone M-Pesaの加盟店向けAPIは、カード決済経路を迂回することでコストを大幅に削減し、eコマースの拡大が可能であることを実証しています。Orange MoneyとMastercardの連携により、60秒での送金が実現し、キャリア課金による2024年の収益は80億米ドルに達し、新興地域におけるデジタルコンテンツのコンバージョン率を30%押し上げました。ナイジェリアのPSBやインドのUPIといった相互運用性に関する規制により、ISO 20022への準拠が求められており、通信事業者は決済システムの近代化を迫られています。IoT接続や不正検知APIはニッチな分野を対象としていますが、クロスセルの可能性を広げています。
2025年には、通信事業者がコア認証機能をオンプレミスに維持しつつ、開発者向けゲートウェイをパブリッククラウドに配置したため、ハイブリッド展開が通信API市場規模の56.82%を占めました。一方、KubernetesベースのサービスメッシュがAWS Wavelength、Azure for Operators、Google Distributed Cloud Edge間でトラフィックをルーティングし、ロックインを回避して遅延を最適化することで、マルチクラウドはCAGR15.34%で拡大する見込みです。
ダウンタイムのリスクも多様化を後押ししています。AWSは2024年に14時間のサービス停止を記録しました。Red Hat OpenShiftはマルチクラウドの複雑さを抽象化し、ドイツテレコムが数日で新しいリージョンにAPIを展開することを可能にしています。データ主権を確保するため、Gaia-Xにインスパイアされた欧州ホスト型のマーケットプレースが登場しましたが、開発者は依然としてツールの幅広さを求めて米国のハイパースケーラーに傾倒しています。プライベートクラウドや完全なオンプレミスソリューションは、データ居住要件に縛られた防衛、医療、重要インフラ分野で依然として残っていますが、FedRAMPやISO 27001の認証取得により、こうした抵抗勢力は縮小しつつあります。
地域別分析
2025年、北米は通信API市場規模の38.73%を占めました。Verizon ThingSpaceには1万5,000人の企業開発者が登録され、AT&TのLive Video APIは42州での遠隔医療セッションを支え、T-Mobileは12の大都市圏で5Gスタンドアロンスライスを商用化しました。ネットワークあたり200万~500万米ドルと推定されるFCCのセキュリティ要件も、APIの信頼性を高めています。RogersとBellはOpen Gatewayに参加し、America Movilはメキシコ全土でキャリア決済APIのパイロット運用を行い、銀行口座を持たない層からの収益化を図りました。
アジア太平洋地域は、2031年までCAGR15.32%を記録すると予測されています。リライアンス・ジオの5Gスタンドアロン加入者数は2024年9月までに1億人を突破し、同社のエッジコンピューティングAPIはAR小売やリアルタイム翻訳を可能にしています。チャイナ・モバイルは5G接続数が5億件に達し、交通管制向けのネットワークスライシングAPIを導入するため、12億米ドル規模のスマートシティ契約を締結しました。インドのTRAIは透明性のあるAPI料金表の導入を義務付け、一方、シングテルとマキシスは東南アジアの物流事業者向けに位置情報およびQoS(サービス品質)APIを提供しました。NTTドコモとSKテレコムは、消費者向け料金より40%高い価格設定の工場自動化向けスライスを収益化しており、サムスンが提供するエッジノードにより、遅延12ミリ秒のゲーム配信が可能となっています。
欧州では、規制とイノベーションのバランスが取られています。GDPR(一般データ保護規則)とデジタル市場法は、それぞれ「プライバシー・バイ・デザイン」と非差別的なAPIアクセスを義務付けており、信頼の枠組みを標準化すると同時に、コンプライアンスの負担を増大させています。ドイツテレコム、オレンジ、テレフォニカ、ボーダフォンが共同で運営するマーケットプレースは、CPaaSアグリゲーターから利益率を取り戻すことを目指しています。ボーダフォン・UKのサービス開始により、開発者は48時間以内にCAMARA APIのプロビジョニングが可能になりました。中東の通信事業者は、海外在住者向けの送金用決済APIを導入し、2024年には40億米ドルの取引を処理しました。アフリカのMTNはウォレット利用を大幅に拡大させ、南米のテレフォニカ・ブラジルはアグリテック系スタートアップ向けにメッセージングおよび位置情報APIを提供し、地域ごとの多様化を際立たせました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 企業におけるCPaaSの導入が急増しています
- Open GatewayおよびCAMARAによるネットワークAPIの標準化
- 5Gにおける収益化への圧力により、オンデマンド型QoS APIが推進されています
- エッジコンピューティングのワークロードには、低遅延のスライシングAPIが必要です
- Gen-AIを活用した開発者向けツールが参入障壁を低下させています
- 通信事業者(Telco)とフィンテック企業の連携が、キャリア決済および決済APIを促進しています
- 市場抑制要因
- APIセキュリティ侵害の増加とシグナリング詐欺
- レガシーOSS/BSSのアップグレードにおけるボトルネック
- OTT CPaaS競合による利益率の圧迫
- ハイパースケーラーとの収益分配モデルが不明確
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 価格分析
- 通信業界におけるAPIの使用事例
第5章 市場規模と成長予測
- サービスタイプ別
- メッセージング/SMS・MMS・RCS API
- 音声/IVRおよび音声制御API
- 決済API
- WebRTC API
- 位置情報およびマッピングAPI
- 加入者ID管理およびSSO API
- その他のサービスタイプ
- 展開タイプ別
- ハイブリッド
- マルチクラウド
- その他の導入形態
- エンドユーザー別
- エンタープライズ開発者
- 社内通信開発者
- パートナー開発者
- ロングテール・デベロッパー
- ビジネスモデル別
- 通信事業者との直接取引
- アグリゲーター主導型CPaaS
- Platform-as-a-Service(PaaS)
- APIマーケットプレース/エクスチェンジ
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- Vendor Capability Matrix
- Key Case Studies of Major Vendors
- 企業プロファイル
- AT&T Inc.
- Telefonica, S.A.
- Twilio Inc.
- Infobip d.o.o.
- Sinch AB
- Verizon Communications Inc.
- Orange S.A.
- Deutsche Telekom AG
- Ribbon Communications Inc.
- Huawei Technologies Co., Ltd.
- Telefonaktiebolaget LM Ericsson
- Cisco Systems, Inc.
- Google LLC
- Vodafone Group Plc
- Nokia Corporation
- Vonage Holdings Corp.
- MessageBird B.V.
- Bandwidth Inc.
- Telnyx LLC
- Syniverse Technologies LLC
- Route Mobile Limited
- Tata Communications Limited
- TeleSign Corporation
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 207 Pages
- 納期
- 2~3営業日


