


帯電防止剤:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Anti-static Agents - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123266
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、帯電防止剤の市場規模は2025年に5億6,292万米ドルと評価され、2026年の5億9,169万米ドルから2031年までに7億5,908万米ドルに達すると予測されており、予測期間(2026年~2031年)のCAGRは5.11%となる見込みです。
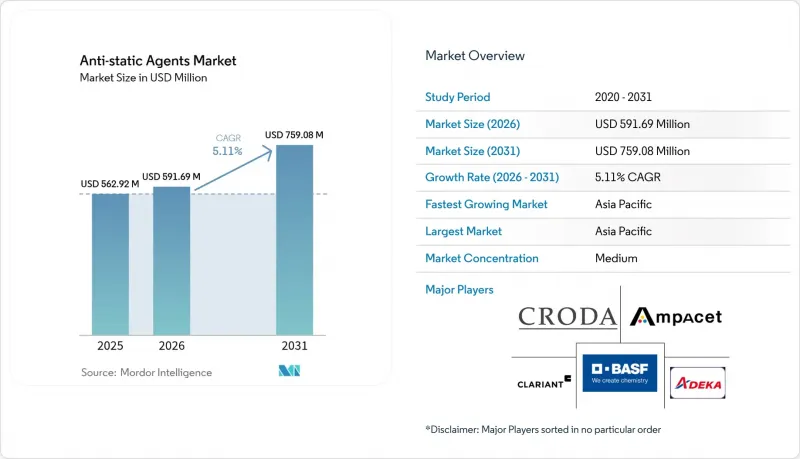
本レポートでは、業界を「種類」(モノグリセリド、ジエタノールアミドなど)、「原料」(バイオ由来および石油化学由来)、「ポリマー」(ポリプロピレン、ポリエチレンなど)、「エンドユーザー産業」(包装、エレクトロニクスなど)、「地域」(アジア太平洋、北米、欧州など)ごとに分類しています。市場予測は金額(米ドル)ベースで提示されています。
世界の帯電防止剤市場の動向と洞察
Eコマース主導による帯電防止包装材の需要急増
家電製品の越境ECによる出荷量は店舗からの配送量を上回っており、これにより小包取扱業者は、低密度ポリエチレン(LDPE)フィルムや気泡緩衝袋において、より厳しい表面抵抗率の制限を満たすことが求められています。大規模な物流センターでは、摩擦速度がしばしば100 m/minを超える高速仕分け機が導入されており、マイクロコントローラーを機能不全に陥らせる可能性のある静電気の蓄積を悪化させています。そのため、包装コンバーター各社は、RoHSおよび食品接触規格に準拠した恒久的な帯電防止マスターバッチを配合し、透明性とシール強度を維持するために添加剤の含有量を3 phr以下に抑えています。中国のオンライン小売のシェアはすでに国内売上高の50%を超えており、これにより現地の袋メーカーは、湿度に依存しない帯電防止グレードの認定取得を迫られています。一方、各ブランドはリサイクル可能な単一素材フィルムの開発も同時に進めており、これには機械的リサイクルの流れを妨げないアミン系化学物質が求められています。
電子機器の微細化がESD感度を高めている
3 nm未満のFinFETおよびゲート・オール・アラウンド(GAA)ノードは、14 nmデバイスで許容されるピーク電流のわずか25%しか耐えられないため、半導体製造工場では現在、キャリアトレイやウェーハボックスに対して、室温大気中の抵抗率を10^10Ω未満と指定しています。先進的なシステム・イン・パッケージ(SiP)アセンブリでは、超薄型インターポーザーを介して電力が供給されるため、放電時の局所的な発熱が増幅され、230°Cのリフローに耐える恒久的な帯電防止コーティングが求められています。imecなどの研究コンソーシアムは、薄化シリコンにおける故障電流の20~40%の低下を報告しており、これにより添加剤サプライヤーは、湿度依存性を回避するシリカグラフト化ポリエーテルアミドへの移行が進んでいます。したがって、帯電防止剤市場では、クリーンルーム用ポリマー向けの温度安定性が高く、マイグレーションのないグレードへの研究開発が集中しています。
獣脂由来原料の価格変動
バイオディーゼル義務化の急増により、牛脂をめぐる競合が激化し、価格が上昇するとともに、油脂化学系帯電防止中間体の供給が逼迫しています。EUの精製所では、より多くの動物性脂肪を水素処理植物油ディーゼル(HT-VO-D)の製造に振り向けており、これが化学物質の供給を妨げ、配合メーカーはパーム脂肪酸留分を用いた代替ルートでリスクヘッジを余儀なくされています。レンダリング業者はほぼフル稼働しており、コールドチェーン物流による運賃プレミアムが上乗せされることで、石油化学系アミンに対するコスト面での優位性が損なわれています。食品接触用帯電防止剤を使用する包装メーカーは、一部の小売業者が動物由来成分の使用を制限しているため、さらなる制約に直面しています。その結果、メーカー各社は、獣脂と同等の性能を発揮する菜種油や使用済み食用油をベースとしたエステルの試験を強化しています。
セグメント分析
脂肪酸アミンは、LDPEおよびPPフィルムにおける実証済みの有効性を活かし、2025年には売上高の38.62%を占めました。エトキシル化アミングレードは、計器盤に使用されるガラス繊維強化ポリプロピレンに適した250°Cまでの熱安定性に支えられ、現在6.82%という最も高いCAGRを記録しています。モノグリセリドは、FDAの規制対象となる食品包装用途において依然として主力製品ですが、配合量が0.5 phrに制限されているため、成長は鈍化しています。ポリグリセロールエステルは、生体適合性によって価格プレミアムを相殺できる医療機器用パウチに利用されています。新たに登場した第四級ポリエトキシ化構造は、ヒドロキシル官能基を追加することで、高流動性PPにおける分散性を向上させ、ブルームを低減し、高性能車向け帯電防止剤市場の成長軌道をさらに確固たるものにしています。
このサブセグメントの台頭は、ポリプロピレン製内装部品向けの帯電防止剤市場規模に影響を与えており、同市場は2026年から2031年にかけてCAGR6.52%で拡大する見込みです。ポリエーテル・ビスフェノールA共重合体などの永久添加剤は単価が高いもの、車両の全寿命にわたってダッシュボードをほこりから保護するため、OEMによる採用が促進され、エトキシ化システムの帯電防止剤市場シェアを押し上げています。
2025年の需要の79.22%は石油化学原料によって賄われており、これは統合型クラッカーの経済性を反映したものです。しかし、持続可能性の目標により、生産能力は菜種油、パーム油、使用済み食用油を原料とするルートへと移行しており、現在、これらの市場はCAGR7.21%を記録しています。欧州におけるマスバランス認証や炭素クレジット取引といった規制上のインセンティブにより、価格差は12%未満に縮小しています。クロダ社の生分解性製品「Crodastat 400」は、バイオベースのシステムが導電性を維持しつつ、CO2排出量を60%削減できることを実証しています。
獣脂の価格変動や、動物由来成分に対する消費者の反発が、この転換を加速させており、2028年までに電子機器用梱包フィルムにおいて植物油エステルが標準となる見込みです。この変化により、2031年までにバイオベースの帯電防止剤の市場規模は2億640万米ドルを超える可能性がありますが、競合上の対等性は、アジアのバイオレフィナリーにおけるさらなる規模拡大にかかっています。
地域別分析
アジア太平洋地域は2025年に世界売上高の42.75%を占め、2031年までCAGR6.63%で拡大します。中国本土におけるウェハーファブの拡張と、インドにおけるティア1自動車部品メーカーの急増が、恒久的な帯電防止剤に対する需要の集中地帯を形成しています。地域の配合メーカーは、大容量の二軸スクリューラインに投資しています。三洋化学のタイ工場(年産1,500トン)は、供給側の規模拡大を象徴する事例です。生分解性プラスチックに対する政府の優遇措置は、バイオ原料の採用をさらに促進し、ASEAN地域の包装分野における帯電防止剤市場の規模拡大につながる可能性があります。
北米では、先進パッケージングおよび電動車両プラットフォームが牽引役となっています。米国-JOINTなどのコンソーシアムプログラムを通じて、連邦政府の助成金が静電気放電(ESD)対策材料の研究開発に投入されており、これが高利益率のマスターバッチ供給業者を支えています。企業のサステナビリティ目標(フォーチュン500にランクインする電子機器OEMのほとんどが2030年までにカーボンニュートラルを達成することを公約しています)により、PFASフリーへの転換が加速し、水性製品によって静電気防止剤市場情勢が一変しつつあります。
欧州における厳格なREACH規制の改定と、大陸全体でのPFAS段階的廃止は、シリカ系およびバイオベースのソリューションへの急速な転換を後押ししています。クラリアント社が2023年にPFAS事業から完全に撤退したことは、早期のコンプライアンス対応の好例です。主要な自動車メーカーを擁するドイツとフランスでは、VOCフリーの成形着色内装材が推進されており、耐熱性・永続的な帯電防止剤への需要が高まっています。中東・アフリカ、南米では依然として価格への敏感さは残っていますが、Eコマースの普及率と自動車組立台数の増加に伴い、販売数量は1桁台後半の高い伸びを示しており、コスト最適化された移行用グレードをめぐる新たな競争の場となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- Eコマースを牽引役とする帯電防止包装への需要の急増
- 電子機器の小型化により、静電放電(ESD)に対する感度が上昇しています
- 溶剤系マスターバッチから水性マスターバッチへの移行
- 自動車業界からの需要の拡大
- ヘルスケアおよび医療機器業界の拡大
- 市場抑制要因
- 獣脂由来の原料の価格変動
- 資本集約型の恒久的なイオン伝導性添加剤
- 本質的に散逸性を持つポリマーの採用拡大
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- タイプ別
- モノグリセリド
- ポリグリセロールエステル
- ジエタノールアミド
- エトキシル化脂肪酸アミン
- ソース別
- バイオベース(植物由来、獣脂由来)
- 石油化学製品由来
- ポリマー別
- ポリプロピレン
- ポリエチレン
- ポリ塩化ビニル
- その他のポリマー(ポリスチレンなど)
- エンドユーザー産業別
- 包装
- 電子機器
- 自動車・輸送産業
- その他のエンドユーザー産業(医療・ヘルスケアなど)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- 中東・アフリカ
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- 3M
- Adeka Corporation
- Ampacet Corporation
- Arkema
- Avient Corporation
- BASF
- Clariant
- Croda International plc
- Emery Oleochemicals
- Evonik Industries AG
- Italmatch Chemicals
- Kao Corporation
- Mitsubishi Chemical Group Corporation
- Palsgaard
- Sanyo Chemical Industries
- Solvay
- Tosaf
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日