


薄肉包装:市場シェア分析、産業動向・統計データ、成長予測(2026年~2031年)
Thin Wall Packaging - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 127 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123129
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の薄肉包装の市場規模は511億6,000万米ドルと推定されており、2025年の477億5,000万米ドルから拡大し、2031年には722億3,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは7.15%となる見込みです。
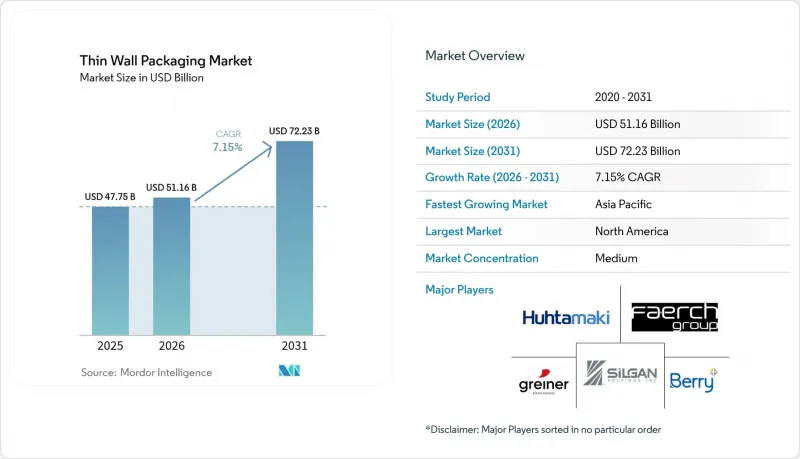
当レポートは、包装の種類(タブ、ジャー、ポットなど)、材料(ポリプロピレン、ポリエチレンテレフタレート、ポリスチレンなど)、製造プロセス(射出成形など)、エンドユーザー産業(食品・飲料、化粧品・パーソナルケア、医薬品・栄養補助食品、工業製品・家庭用品)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の薄肉包装市場の動向と洞察
eコマース物流の急増
オンライン小売の急速な拡大により、薄肉包装市場では、自動仕分けに耐えつつ容積重量料金を最小限に抑える設計が求められています。Levain Bakeryなどのブランドは、フルフィルメントセンター内をスムーズに流れるサブミリメートルサイズの容器を採用することで、工程を8段階から4段階に削減し、包装効率を50%向上させました。ReadyWiseは、オンデマンドで適切なサイズのパッケージを使用し、毎週100万個のパウチを流通させ、運賃と保管スペースを同時に削減しています。自動化への対応とスペースの最適化により、薄肉パッケージは単なるコスト削減手段ではなく、eコマースの拡張性においてインフラの要となっています。
便利なRTE(Ready-To-Eat)食品の需要
都市部の消費者は、電子レンジで加熱でき、分量が調整された食品を好んでおり、材料が変形することなく安全に加熱できる包装が求められています。Curefit社は現在、鮮度保持と迅速な再加熱サイクルを実現するために設計された容器を用いて、毎日3万5,000食の調理済み食品を出荷しており、外食産業の回復が、高バリア性の薄肉設計に対する樹脂需要の増加をどのように牽引しているかを示しています。透明な蓋は衝動買いを促し、熱成形された底面は、壁厚の精密な調整によって樹脂を節約しつつ、構造的完全性を維持しています。
プラスチック税およびEPR(生産者責任拡大)に関する法規制
英国では現在、再生材含有率が30%未満の包装材に対し、1トンあたり200ポンドの課税が行われており、リサイクルインフラへの資金配分を指定することなく、年間7億ポンドの税収が見込まれています。スペインは2023年にバージンプラスチックに対する1キログラム当たりの税を導入しましたが、ドイツでは2025年まで実施が延期されたため、投資見通しに不透明感が生じています。こうした政策はコンプライアンスコストを押し上げると同時に、認証済みリサイクル材の供給ルートやクローズドループ型のパートナーシップへの移行を加速させる要因となっています。
セグメント分析
2025年、カップは薄肉包装市場において35.78%のシェアを占めました。これは、外食産業の営業再開や、外出先での飲料摂取習慣が定着していることが背景にあります。このセグメントは、材料対体積比が低いこと、自動充填への適合性、およびブランドイメージに配慮した印刷面の利点を活かしています。コーヒーチェーンやクイックサービスレストランが、充填温度100℃でも変形しない持続可能なカップの試験導入を拡大しているため、2031年まで成長が続くと見込まれます。
ボウル・蓋のカテゴリーは、世界のミールキットの定期購入サービスや冷蔵のカット済み生鮮食品の普及に後押しされ、2031年までCAGR7.55%を記録すると予測されています。事業者らは、製品の鮮度をアピールし、ガス置換による保存期間の延長をサポートする透明な蓋を優先しています。インライン熱成形技術の進歩により、以前はより重い競合製品にのみ適用されていた落下試験基準を満たす、平均肉厚400ミクロンのボウルが実現しました。トレイ、タブ、ジャーは、乳製品、菓子、パーソナルケアの各ニッチ市場において依然として不可欠であり、各市場では形状やバリア機能のカスタマイズを活用して、店頭での差別化を図っています。
ポリプロピレンは、その幅広い加工適性、耐湿性、そして優れたコストパフォーマンスにより、2025年には薄肉包装市場の42.65%のシェアを獲得しました。しかし、薄肉包装市場ではPLAおよびPHA樹脂の採用が急速に進んでおり、コンバーター各社が堆肥化可能性や再生材料含有率の規制要件を満たすために奔走する中、これらの樹脂市場はCAGR8.05%で拡大しています。
フラウンホーファー研究所は、従来のLDPE生産ラインで加工可能なバイオベース率80%の柔軟性のあるPLAフィルムを発表し、高透明度を要する用途におけるコスト効率の高い導入の可能性を示しました。一方、PHAのパイオニアであるグリーン・チーム社は、6ヶ月以内に微小プラスチックの痕跡を残さずに分解される家庭用堆肥化可能なポットの実証に成功しました。PETは、酸素に敏感な調理済みサラダの分野でニッチな需要を維持している一方、ポリスチレンやPVCは、規制の監視が厳しくなる中、シェアを落とし続けています。
地域別分析
北米は、定着した食事提供事業、洗練されたリサイクル体制、および軽量化ツールキットの早期導入を背景に、2025年の薄肉包装市場において27.85%のシェアを維持しました。ブランドオーナー各社は、連邦および州のプラスチック関連法規制に対応したパッケージを入手するため、高価格な樹脂コストを引き続き吸収し続けています。米国は依然として先進的なホットランナーシステムのイノベーションの中心地であり、一方、カナダでは公共部門の調達政策を通じて、施設向け給食プログラムにおけるPCR(ポストコンシューマーリサイクル)材料の採用を推進しています。
アジア太平洋地域は、急速な都市化、中産階級の購買力の向上、およびオムニチャネル型食料品販売への急激な移行に支えられ、2031年までにCAGR9.1%を達成すると予測されています。中国が総量では首位を占めていますが、一人当たりの成長率が最も高いのはインドとインドネシアです。インド食品安全・基準局(FSSAI)が食品接触用途における再生プラスチックの使用を承認したことで、再生プラスチック(PCR)を多用した薄肉設計製品の参入障壁がさらに低くなりました。地域の加工業者は、ポリプロピレンと新興のバイオ樹脂の両方に対応可能な多層押出・熱成形ラインに多額の投資を行っており、供給の回復力を高めています。
欧州は、早期からの持続可能性に関する規制や、大陸全体で重視される循環型経済への取り組みにより、大きなシェアを占めています。プラスチック税や拡大生産者責任(EPR)制度はコスト圧力を強める一方で、シール性能を損なうことなく30%以上の再生材含有率を実現できる企業にはメリットをもたらしています。ドイツ、フランス、北欧諸国は、小売業者がプライベートブランドの商品ラインナップにおいて単一材料のパッケージを推進していることから、IML導入の中心地となっています。東欧諸国は、低い人件費に支えられ、西側の需要に応えつつ、同様の規制基準を順守する受託製造の拠点として台頭しています。
中東・アフリカ地域では、特に冷凍乳製品の輸出や、耐熱性の高いPPカップを求める地域のQSRチェーンにおいて、まだ初期段階ではありますが、有望な見通しが広がっています。南米の成長は、農業の付加価値化と、利便性の高い形態に魅力を感じる拡大する中産階級に支えられています。ブラジルにおける現地での樹脂生産はコスト面での優位性をもたらしますが、リサイクルインフラが不安定であるため、循環型材料の調達が制限され、PCR含有率の高い薄肉製品の普及が鈍化しています。
その他の特典:
- Excel形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 分析の前提条件と市場の定義
- 分析範囲
第2章 分析手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- eコマース物流の急増
- 手軽なRTE食品の需要
- コスト削減とCO2削減のための軽量化
- インモールドラベリング(IML)はリサイクル性を高めます
- 化粧品分野における詰め替えに適した薄肉パッケージ
- コールドチェーン・ミールキットのブーム
- 市場抑制要因
- プラスチック税およびEPRに関する法規制
- 樹脂価格の変動
- 単一材料のフレキシブルフィルムへの移行
- キャビテーションの多い金型に関する設備投資
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
- 市場に対するマクロ経済的要因の評価
第5章 市場規模・成長率の予測
- 包装の種類別
- タブ
- ジャー
- ポット
- カップ
- トレイ
- ボウル・蓋
- 材料別
- ポリプロピレン(PP)
- ポリエチレンテレフタレート(PET)
- ポリスチレン(PS)
- ポリエチレン(PE)
- ポリ塩化ビニル(PVC)
- バイオポリマー(PLA、PHA)
- 製造プロセス別
- 射出成形
- 熱成形
- 押出成形、その他
- エンドユーザー産業別
- 食品・飲料
- 乳製品
- レディミール
- 果物・野菜
- 食肉、鶏肉、魚介類
- 菓子・スナック
- 化粧品・パーソナルケア
- 医薬品・栄養補助食品
- 工業製品・家庭用品
- 食品・飲料
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Berry Global Group
- Greiner Packaging International
- Faerch Group
- Silgan Holdings Inc.
- Huhtamaki Oyj
- Novio Packaging B.V.
- Groupe Guillin SA
- Omniform SA
- Takween Advanced Industries
- Saudi Basic Industries Corporation(SABIC)
- Plastipak Holdings Inc.
- Sem Plastik Sanayi
- Dampack International
- Double H Plastics Inc.
- Greif Inc.
- Paccor Packaging
- Jabil Packaging Solutions
- IPL Plastics
- Visy Industries
- Supreme Industries
- Insta Polypack
第7章 市場機会と将来の展望



