


DPaaS(Data Protection-as-a-Service):市場シェア分析、産業動向・統計データ、成長予測(2026年~2031年)
Data Protection As A Service - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123125
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、2026年のDPaaS(Data Protection-as-a-Service)市場の規模は263億8,000万米ドルと推定されており、2025年の213億7,000万米ドルから拡大し、2031年には756億6,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR23.45%で成長すると見込まれています。
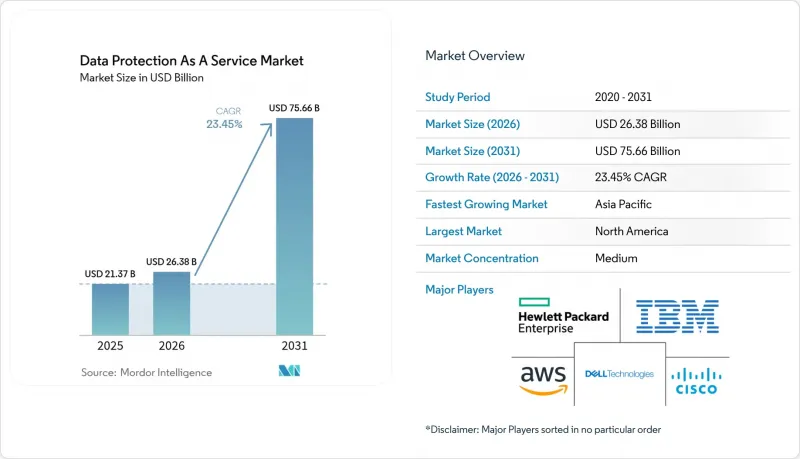
当レポートは、サービスタイプ(STaaS、BaaS、DRaaS)、展開方式(パブリッククラウド、プライベートクラウド、ハイブリッドクラウド)、組織規模(大企業、中小企業)、エンドユーザー業界(BFSI、医療・ライフサイエンス、その他)、および地域ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のDPaaS(Data Protection-as-a-Service)市場の動向と洞察
厳格なデータ主権規制が世界のデータ保護のあり方を変えつつあります
ブラジルからインドに至るまで、GDPRに類似した枠組みが導入されるにつれ、企業はデータの保存を現地化し、正確なデータマッピングを採用し、国境を越えるデータの流れを管理するポリシーベースの統制を構築することを余儀なくされています。EUの「デジタル運用レジリエンス法」は2025年1月に施行され、金融機関に対してインシデントのほぼリアルタイムでの報告を義務付けています。米国では、新たな規則により、敵対的な外国勢力への機密データの移転が制限されており、多国籍企業にとって状況はさらに複雑化しています。その結果、調達チームはDPaaSベンダーを選定する際、RPO/RTO指標と同様に、データ主権に関する管理措置を重視するようになっています。プロバイダー各社は、各地域の規制当局と内部リスク委員会の双方の要件を満たす、地域固有の鍵管理、二重暗号化オプション、および地域内リカバリー・ヴォールトの提供によって、こうしたニーズに対応しています。
エッジコンピューティングが保護アーキテクチャに革命をもたらす
エッジ展開により、処理がセンサーのエンドポイントや支店拠点に近づくことで、トラフィックを集中型データハブにルーティングし直さなくても、ワークロードがレイテンシの目標を達成できるようになります。大企業の40%が、2025年末までにミッションクリティカルなアプリケーションをエッジで実行する計画を立てており、この移行には、ローカルで実行し、非同期に同期できる、軽量でポリシー駆動型のバックアップエージェントが必要となります。新たなサービスでは、エッジゲートウェイにAIベースの異常検知機能が組み込まれており、ランサムウェア侵入時の滞留時間を短縮します。医療システムでは、厳格な患者データローカライゼーション規則に準拠しつつ、臨床医による即時アクセスを確保するため、病院キャンパス内でこれらの機能の試験運用が行われています。
隠れたクラウドコストがマルチクラウド戦略を阻害
変動制のトラフィック料金やAPI呼び出しごとの課金体系は、特に分析処理が頻繁に行われる場合や、頻繁な復元を必要とする規制関連の照会において、予算を膨らませる可能性があります。小規模なクラウドリージョンにおいて交渉力が限られている企業は、この影響を最も深刻に感じています。FinOpsチームはコスト可視化ダッシュボードへの投資を進めていますが、ストレージ階層やホット/コールド間の移行に伴う請求の断片化は、依然として予算上のリスクとなっています。
セグメント分析
DRaaS (Disaster-Recovery-as-a-Service) セグメントは、2031年までのCAGRが28.9%と予測されており、経営陣がランサムウェアへの備えを戦略的指標として位置づける中、他のサービスを上回る成長が見込まれています。企業の70%以上が、2026年までにDRaaSをSIEMテレメトリと統合し、脅威スコアに基づいた自動フェイルオーバーを実現する意向です。継続的データ保護(CDP)により、リカバリポイント目標(RPO)が数秒単位にまで短縮され、データ損失がコンプライアンス違反による罰金につながる金融や医療分野のワークロードにとって魅力的なソリューションとなっています。STaaS (Storage-as-a-Service) は、2025年のDPaaS(Data Protection-as-a-Service)市場の42.65%のシェアを占め続けていますが、ゼロトラストアーキテクチャに合致したインテリジェントな階層化やポリシーベースの不変性へと進化しています。現在、コンバージドプラットフォームでは、BaaS、STaaS、DRaaSが統一されたポリシーエンジン下に統合されており、調達やガバナンスが容易になっています。
DRaaSへの関心が高まる一方で、ストレージのサブスクリプションは依然として基盤となっています。AIモデルのトレーニングデータセットや動画分析により非構造化データの量が急増しているため、オブジェクトストレージの成長は堅調に推移しています。これに対応し、プロバイダー各社は、ストレージ使用量を抑制するために、ペタバイト規模の重複排除および圧縮を推進しています。クラウド・ハイパースケーラーによるフルスタック型サービスには、自律的な脅威スキャン機能が統合されるようになり、これによりランサムウェアによる被害はボリューム全体ではなく、影響を受けたブロックのみにとどまるようになりました。このような機能の統合は、リカバリの自動化、データ分類、コンプライアンス対応が単一のコントロールプレーン内に統合される、プラットフォーム中心の購入形態への長期的な移行を示唆しています。
ハイブリッドモデルは、CAGR 30.6%と最も急速な拡大を見せています。規制当局は、機密性の高いデータセットをローカルのプライベートクラウドに保持しつつ、規制対象のパブリックリージョンでのバースト型分析を許可するアーキテクチャを推奨しています。こうした傾向は、第三者サービスに対する文書化された緊急時対応策を義務付ける「デジタル・オペレーショナル・レジリエンス法(Digital Operational Resilience Act)」の対象となる欧州の銀行において特に顕著です。ポリシーの自動化により、データ分類ラベルに基づいてストレージの保存先が選択され、レイテンシとコンプライアンスの両方が最適化されます。企業がレガシーのテープアーカイブをクラウド接続型の保管庫へと近代化させるにつれ、ハイブリッドソリューション向けのDPaaS(Data Protection-as-a-Service)の市場規模は、2028年までに2倍になると予測されています。
プライベートクラウドの導入シェアは43.05%を維持しており、暗号化キーの管理権限を確保しなければならない防衛、公益事業、医療機関から支持されています。プライベートクラウドアプライアンスを提供するベンダーは、FIPS認証済みのHSM、役割ベースのアクセス制御、エアギャップ方式の構成管理をますます組み込んでいます。パブリック・クラウドのアプローチは、完全な主権よりもリージョンの多様性を重視するデジタルネイティブ企業の間で依然として人気があります。しかし、AWS European Sovereign Cloudのようなソブリン・クラウドの取り組みは、その境界線を曖昧にしています。これらは、現地の法的規制の下でパブリック・クラウドの俊敏性を提供し、規制対象のワークロードを、以前は立ち入り禁止とされていた環境へと引き込んでいます。
地域別分析
北米は、堅調なクラウド導入と、CISAの「Binding Operational Directive 25-01」などの連邦指令に支えられ、37.25%の収益シェアを維持しています。同指令は、各機関に対し、SaaSに対して安全な構成ベースラインを適用することを義務付けています。「Protecting Americans'Data from Foreign Adversaries Act(外国の敵対者から米国人のデータを保護する法律)」は、機密性の高い個人データの国境を越えた転送を制限しており、国内のデータ保管庫や鍵エスクローに対する需要を後押ししています。企業は、監査担当者向けに自動認証レポートを生成するコンプライアンス・マッピング機能を優先しています。
日本、インド、韓国におけるデジタル政府プログラムがデータローカリゼーション規制を推進していることから、アジア太平洋はCAGR30.5%と最も急速な成長軌道を描いています。インドの「デジタル個人データ保護法」は、重要な個人情報の明確なローカライゼーションを法的に規定しており、クラウドプロバイダーに対し、国内の復旧ゾーンの立ち上げを迫っています。ハイパースケーラー各社は、国内の通信事業者と提携し、法的保管要件を遵守しつつ、海外からのバックアップサービスを可能にする主権施設を構築しています。シンガポールやオーストラリアのスタートアップ企業は、安全なローカルストレージと世界のフェイルオーバー機能を組み合わせたDPaaSを提供しており、貿易とコンプライアンスのバランスを取る中堅の輸出企業から支持を集めています。
欧州は、GDPR、DORA、サイバーレジリエンス法、および2025年9月に施行されるEUデータ法によって形作られてきた、洗練された導入地域であり続けています。フランスの「Cloud de Confiance」やドイツの「Gaia-X」といった国家プログラムは、透明性とベンダーの移植性を重視する、連合型で標準ベースのインフラストラクチャに資金を投入しています。プロバイダー各社は、地域内でのメタデータ処理、EU居住者限定の運用スタッフ、およびエクスポート可能な監査証跡の提供によって差別化を図っています。ソブリン・クラウドの選択肢は規制上の摩擦を軽減し、公共部門機関における導入率の向上を後押ししています。
ラテンアメリカ、中東・アフリカの新興市場では、ベースは小さいもの、導入が拡大しています。湾岸協力理事会(GCC)加盟国の政府は、経済の多角化とフィンテック・スタートアップの誘致を目的として、ソブリンクラウド・プラットフォームに資金を提供しています。ブラジルの銀行は、将来の暗号化要件を見据え、国境を越えるレプリケーション回線において量子耐性のある暗号化の試験運用を行っています。アフリカの通信事業者は、急速に拡大するモバイルマネー・プラットフォームを保護するため、SaaSバックアップを導入し、限られた現地のデータセンター容量を補っています。
その他の特典:
- Excel形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 分析の前提条件と市場の定義
- 分析範囲
第2章 分析手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 厳格なデータ主権に関する規制(GDPR、CCPA、DORAなど)
- エッジおよびクラウドにおける非構造化データの爆発的な増加
- 経営陣によるランサムウェアへの耐性への注力
- サイバー保険の保険料設定と連動するクラウドネイティブのサイバー復旧用保管庫
- 中東およびアジア太平洋地域におけるハイパースケーラーによるソブリンクラウドの構築
- 量子耐性暗号化のパイロット事業が、DPaaS契約の更新を後押ししています
- 市場抑制要因
- マルチクラウドストレージにおける隠れたデータ転送コストとAPIコスト
- 独自仕様のバックアップ形式に起因するベンダーロックイン
- AIを活用したデータ圧縮によりバックアップ容量が削減され、アップグレードが先送りされています
- 国境を越えたDRaaSを制限する二国間貿易協定におけるデータ居住地条項
- 業界のバリューチェーン分析
- 規制情勢
- 技術展望
- 業界の魅力度:ファイブフォース分析
- 新規参入業者の脅威
- 買い手の交渉力
- 供給企業の交渉力
- 代替品の脅威
- 競争企業間の敵対関係
- マクロ経済要因が市場に与える影響
第5章 市場規模・成長率の予測
- サービスタイプ別
- STaaS (Storage-as-a-Service)
- BaaS (Backup-as-a-Service)
- DRaaS (Disaster-Recovery-as-a-Service)
- 展開方式別
- パブリッククラウド
- プライベートクラウド
- ハイブリッドクラウド
- 組織規模別
- 大企業
- 中小企業(SME)
- エンドユーザー産業別
- BFSI(銀行・金融サービス・保険)
- 医療・ライフサイエンス
- 政府・防衛
- IT・通信
- 小売業・eコマース
- 製造業
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- シンガポール
- マレーシア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- IBM Corporation
- Amazon Web Services Inc.
- Hewlett Packard Enterprise Company
- Dell Technologies Inc.
- Cisco Systems Inc.
- Oracle Corporation
- VMware Inc.
- Commvault Systems Inc.
- Veritas Technologies LLC
- Asigra Inc.
- Quantum Corporation
- Quest Software Inc.
- NxtGen Datacenter & Cloud Technologies Pvt Ltd
- Hitachi Vantara LLC
- Acronis International GmbH
- Rubrik Inc.
- Druva Inc.
- Cohesity Inc.
- HYCU Inc.
- Backblaze Inc.
- Wasabi Technologies Inc.
- NetApp Inc.
- Zerto LLC
- N-able Inc.
- Arcserve LLC
第7章 市場機会と今後の動向
- ホワイトスペースおよびアンメットニーズの評価