


生分解性プラスチック:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Biodegradable Plastics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2157140
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
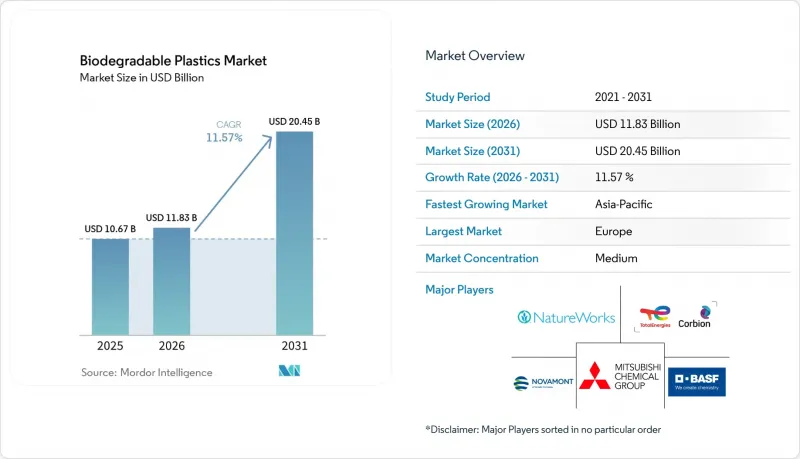
Mordor Intelligenceによると、生分解性プラスチック市場の規模は2025年に106億7,000万米ドルと評価され、2026年の118億3,000万米ドルから2031年までに204億5,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは11.57%となる見込みです。
世界の生分解性プラスチック市場の動向と洞察
使い捨てプラスチックの規制と拡大生産者責任
EUの「包装および包装廃棄物に関する規則」は、2026年8月12日より全面的に施行されており、包装廃棄物、再利用、および生産者責任に関する要件を定めています。この規則は、材料の選択が生産者責任コストに影響を与える場合、堆肥化可能な形態を支援しています。料金の調整により、コンプライアンスコストを管理するバイヤーにとって、認証済みの堆肥化可能包装の魅力を高めることができます。包装加工業者は、EN 13432の堆肥化要件を長期供給契約に盛り込んでいます。アジア太平洋地域や米国のいくつかの州で実施されている同様の生産者責任措置により、生分解性プラスチック市場の潜在的な需要基盤が拡大しています。これらの措置により、包装調達において、認証、供給の信頼性、および規制への対応準備の重要性が高まっています。
小売業者および外食産業ブランドによる持続可能な包装資材の調達
大手小売業者や外食事業者は、認証済み堆肥化可能素材への需要を支えるため、包装に関する目標を設定しています。Grupo Bimboは、2025年末までに自社の包装をリサイクル可能、生分解性、または堆肥化可能にすることを目指しました。これらの目標により、包装担当チームは、より広範な規制が施行される前に、数多くの製品にわたる素材の選択肢を評価する必要がありました。Amazonは、「Circular Bio-based Europe」プログラムの支援を受けたプロジェクトを通じて、スペインでNovamont社のバイオベース配送用バッグ「Mater-Bi」の試験導入を行いました。外食産業での用途は、使い捨て製品の使用量が多い一方で、素材の切り替えが比較的容易であるため、依然として重要な位置を占めています。企業の炭素開示や内部炭素価格設定も素材選定の決定に影響を与えており、例えば資生堂は、2025年の製造投資の決定に内部炭素価格設定を適用しました。
原料およびエネルギー価格の変動
ポリ乳酸(PLA)およびデンプンブレンドのメーカーは、農産物の価格変動の影響を受けやすい状況にあります。また、そのコスト構造にはエネルギー集約的な加工や物流も含まれており、これらが相まってコスト面での圧力となっています。2025年初頭、米国中西部での干ばつやブラジルのサトウキビ輸出量の減少により、コーンスターチのコストが上昇し、PLAの利益率が低下しました。石油化学メーカーは、統合された原料供給システムや先物ヘッジ戦略を活用できますが、多くのバイオポリマーメーカーにとっては、こうした手段を利用することが困難です。調査では、食用作物を原料とする代替手段として、好塩性および好熱性微生物プラットフォームを用いたリグノセルロース系バイオマスからのポリヒドロキシアルカノエート(PHA)の生産が検討されています。これらのアプローチにより、将来的には原料への依存度を低減できる可能性がありますが、生分解性プラスチック市場における商業規模での生産は依然として限定的です。
セグメント分析
2025年、生分解性プラスチック市場において、デンプンブレンドは40.23%を占めました。この地位は、配合開発が広く進められていること、およびレジ袋、食品接触用フィルム、農業用マルチフィルムでの使用が拡大していることを反映しています。これらの用途では、EN 13432の産業用コンポスト認証を活用し、製品寿命終了時の処理に関する主張を裏付けることが可能です。しかし、デンプンブレンドには、要求の厳しい用途においてPHAが提供する海洋生分解性、家庭用堆肥化可能性、あるいは機械的性能は備わっていません。この違いが、各材料の競争上の位置づけを決定づけています。2025年11月、ノヴァモント社は自社の「Mater-Bi」マルチフィルムについて、無機質土壌改良材としての認証を取得し、従来の産業用堆肥化環境を超えた検証経路を拡大しました。
PHAは2031年までCAGR 19.60%を記録すると予測されており、これは生分解性プラスチック市場におけるポリマー種の中で最も高い数値です。その認証は、海洋生分解性漁具、家庭用堆肥化可能なフレキシブルフィルム、生体適合性医療用包装などの用途を支えています。2026年5月、CJバイオマテリアルズは、紙製フードサービス用食器向けの全PHA製押出コーティング樹脂「PHACT CB0504A」を発売しました。同社によれば、この樹脂はTUVオーストリアの「OK compost HOME」、「INDUSTRIAL」、「MARINE」の各認証を取得したとのことです。この発売は、特殊用途を超えたフードサービス分野への注力を示しています。PLAは依然として硬質包装や熱成形トレイで広く使用されており、一方、PBATやPBSは柔軟フィルムや特殊用途で使用されています。
地域別分析
2025年、欧州は生分解性プラスチック市場シェアの38.84%を占めました。これは、規制要件、産業用コンポスト処理能力、そして確立された生産拠点に支えられたものです。ノヴァモント社のイタリア国内の各拠点の年間総生産能力は15万トンです。ドイツ、イタリア、フランスが欧州の消費の大部分を占めており、規制対象の包装用途に対する需要を生み出しています。イタリアのバイオポリマークラスターは、原料供給、ポリマー生産、および下流の加工を統合しています。北米は2番目に大きな地域市場であり、カリフォルニア州、オレゴン州、コロラド州における州レベルの拡大生産者責任(EPR)措置が需要を形作っています。欧州事業を展開する米国のブランドは、より広範な調達プログラムにおいて、EN 13432に準拠した仕様を標準化することができます。
アジア太平洋地域は、2026年から2031年にかけてCAGR12.84%で成長すると予測されており、生分解性プラスチック市場において最も高い地域別成長率を示しています。中国のプラスチック規制、インドのEPR義務化、および国内のポリブチレンアジペートテレフタレート(PBAT)生産能力の拡大が、同地域の展望を後押ししています。Kingfa、Wanhua、Sinopec、Huafonは、工業規模でPBATの生産を拡大しています。この生産能力の拡大により、コストに敏感な包装材の購入者にとっては単価が低下し、中国国外の生産者に対する競合圧力が高まります。ネイチャーワークス社は、2026年4月にタイのナコンサワンに、完全統合型の「インジオ(Ingeo)」ポリ乳酸(PLA)製造施設を開設しました。同施設の年間生産能力は7万5,000トンで、現地産のサトウキビを原料としており、東南アジアの加工業者の輸入への依存度を低減させます。インドでは、カテゴリーIVの堆肥化可能プラスチックの100%回収が義務付けられていますが、産業用堆肥化能力が限られているため、この要件が需要に及ぼす完全な影響は遅れています。
南米では、ブラジルのサトウキビ生産とバイオエタノール発酵インフラに支えられ、原料の供給が確保されています。ブラジルの主要地域におけるサトウキビの収量は、1ヘクタールあたり54トンから111トンの範囲です。国内規制が整備されるにつれ、ブラジルはPLAおよびPHAの生産拠点として台頭する可能性があります。アルゼンチンも農業原料の供給源として追加の供給源を提供していますが、バイオポリマーの製造は依然としてパイロット段階にとどまっています。中東およびアフリカは地域市場としては最も規模が小さいですが、サウジアラビアのバイオベース材料に関する取り組みや、南アフリカの小売業者の要件により、需要が生まれています。プラスチック廃棄物に関する規制の強化は、2031年にかけて同地域の市場発展を後押しする可能性があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 使い捨てプラスチックの規制と拡大生産者責任
- 小売業者および外食ブランドによる持続可能な包装資材の調達
- PLA、PBAT、PHA配合材料における性能およびコストの改善
- 生分解性農業用マルチフィルムの普及
- 企業のカーボン・ディスクロージャーと内部炭素価格設定
- 市場抑制要因
- 原料およびエネルギー価格の変動
- コストプレミアムと汎用プラスチックとの比較
- 産業用堆肥化と分別収集のギャップ
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- ポリ乳酸(PLA)
- デンプンブレンド
- ポリブチレンアジペートテレフタレート(PBAT)
- ポリブチレンサクシネート(PBS)
- ポリヒドロキシアルカノエート(PHA)
- セルロース系プラスチック
- その他の生分解性プラスチック
- 製品形態別
- 樹脂およびコンパウンド
- フィルム・シート
- 成形品
- その他
- エンドユーザー産業別
- 包装
- 消費財
- 農業・園芸
- テキスタイル
- その他のエンドユーズ産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- BASF
- Biome Bioplastics
- BIOTEC Biologische Naturverpackungen GmbH & Co. KG
- Braskem
- CJ CheilJedang Corp.
- Danimer Scientific
- FKuR Kunststoff GmbH
- KANEKA CORPORATION
- KURARAY CO., LTD.
- Mitsubishi Chemical Group Corporation
- NatureWorks LLC
- Novamont S.p.A.
- PTT MCC Biochem Co., Ltd.
- RWDC Industries Limited
- TORAY INDUSTRIES, INC.
- TotalEnergies Corbion