


製造業におけるブロックチェーン:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Blockchain In Manufacturing - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123093
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、製造業におけるブロックチェーンの市場規模は2025年に25億4,000万米ドルと評価され、2026年の44億米ドルから2031年までに682億3,000万米ドルに達すると予測されています。
予測期間(2026年~2031年)におけるCAGRは73.06%となる見込みです。
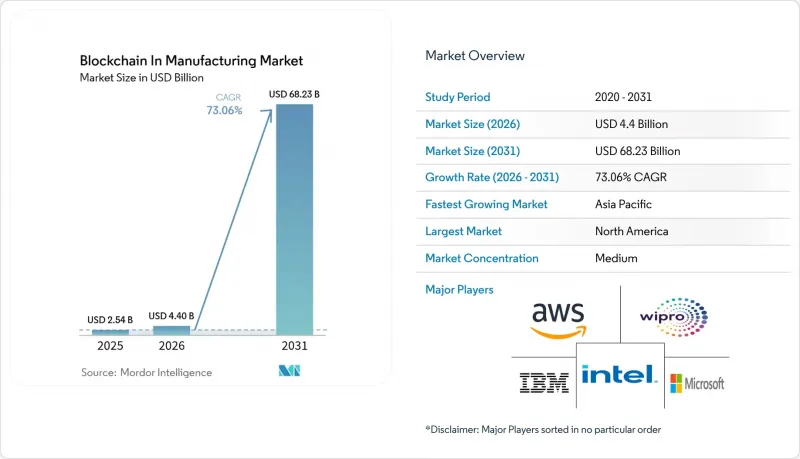
本レポートは、用途(物流・サプライチェーン管理、偽造品管理、品質管理・コンプライアンスなど)、エンドユーザー業界(自動車、航空宇宙・防衛、製薬・ライフサイエンスなど)、展開モード(オンプレミス、クラウド/ブロックチェーン・アズ・ア・サービス、ハイブリッド/エッジ)、ブロックチェーンタイプ(パブリック、プライベート/パーミッション型など)、および地域ごとに分類されています。
世界の製造業におけるブロックチェーン市場の動向と洞察
個別製造業におけるBaaSの導入拡大
現在、ディスクリート製造業者の導入選定において、クラウド経由で提供されるBaaSが61.8%を占めており、このシェアは、専門的なノード管理の必要性を排除するターンキー環境によって後押しされています。Microsoftがブロックチェーンテレメトリを自社のFabric分析スイートに統合したことで、ユーザーは企業データと併せて生産ラインのイベントを照会できるようになり、システム統合時間を35%短縮できるようになりました。コスト削減と簡素化されたDevOpsが相まって、迅速な導入と厳格な稼働時間が求められる自動車、電子機器、産業機器の製造工場において、BaaSの普及が確実に進んでいます。
サプライチェーンにおける原産地およびトレーサビリティの義務化
FDAは食品トレーサビリティ規則の適用期限を延長しましたが、変更不可能なロット単位の報告要件に対してブロックチェーンが適していることを改めて確認しました。これと並行して、EUの「デジタル製品パスポート」規則も、製品のライフサイクルのあらゆる段階にわたる分散型記録の必要性を強調しています。製薬、航空宇宙、および民生用電子機器のメーカーは、リコールプロセスを自動化するためにシリアル化データを共有台帳に組み込んでおり、これにより手動による監査コストを28%削減しています。
標準化の断片化と相互運用性のギャップ
普遍的なデータモデルが存在しないため、サプライヤーは取引先ごとにコストのかかるミドルウェアのブリッジを構築せざるを得ません。GS1やISOのワーキンググループは共通スキーマの草案を作成していますが、その採用は急速に進む導入期限に追いついていません。自動車や化学業界におけるコンソーシアム主導のパイロットプロジェクトは進展を示していますが、依然として例外的な事例にとどまっており、標準とはなっていません。
セグメント分析
品質管理およびコンプライアンスツールは、2031年までにCAGR74.20%を記録すると予測されており、2025年に製造業におけるブロックチェーン市場シェアの45.20%を占める物流管理を上回る成長が見込まれています。FDAのシリアル化パイロットを実施している製薬企業は、バッチ履歴が分散型台帳上に保存されることで、不適合の解決が30%迅速化したと報告しています。監査証明書を自動発行するスマートコントラクトのワークフローが紙ベースの記録管理に取って代わり、コンプライアンス対応時間を40%削減しています。第2波の使用事例としては、予知保全ログや保証審査が挙げられ、改ざん不可能な履歴により紛争発生率が低下しています。高級化学製品のタグが真正性ハッシュをパブリック・レジャーに反映し、消費者の信頼を高めることで、偽造品検出は依然として重要な位置を占めています。使用事例が増えるにつれ、製造業界におけるブロックチェーンは、グリーンフィールドおよびブラウンフィールドの両方のプラントで著しい普及を見せています。
品質管理システムは、積層造形における新たな知的財産保護スキームの基盤ともなっており、ゼロ知識証明によって、企業秘密を明かすことなく設計のコンプライアンスを確認しています。電子部品メーカーは、デバイス上の暗号署名を台帳と統合することで、リコールの精度を高めています。このように、品質、コンプライアンス、偽造防止が融合することで、相互運用可能なプラットフォームに対する企業の関心が加速し、製造市場におけるブロックチェーンの成長ストーリーを後押ししています。
2025年には、自動車工場が売上高の30.60%を占め、市場をリードしました。これは、広範な部品トレーサビリティの義務や、成熟したインダストリー4.0への投資を反映したものです。それにもかかわらず、ライフサイエンス分野のメーカーは、世界の医療規制の下でシリアル化、コールドチェーン追跡、患者単位の原産地追跡が義務化されるにつれ、2031年までCAGR75.60%で、製造市場におけるブロックチェーンの市場規模を拡大していく見込みです。IBMやMerckと提携している製薬企業は、模擬監査においてリコール対応が25%迅速化したと報告しています。航空宇宙・防衛分野のシステムインテグレーターは、3Dプリント部品向けに安全な部品系譜台帳を採用し、改ざんのリスクを軽減しています。家電メーカーは、アフターサービスを効率化するために製品に保証トークンを組み込んでおり、一方、食品・飲料加工業者は、サステナビリティ監査の要件を満たすために「農場から食卓まで」の追跡システムを導入しています。こうした業界別多角化により、製造業におけるブロックチェーンの普及範囲は、早期導入企業にとどまらず、さらに拡大しています。
地域別分析
北米は、FDAの規制、確立されたクラウドインフラ、および台帳スタートアップに対する強力なベンチャーキャピタルの支援により、2025年の収益の43.80%を占めました。医薬品のシリアル化や航空宇宙部品の系譜に関する要件が初期の実証を推進し、それらはその後、複数工場への展開へと拡大しました。州レベルのインセンティブも、中小企業による導入をさらに後押ししました。
アジア太平洋地域は、2026年から2031年にかけて75.20%という最も高いCAGRが予測されており、これは中国の産業用ブロックチェーンのパイロット事業や、日本の「社会5.0」スマートファクトリー・ロードマップといった広範なデジタル化イニシアチブを反映したものです。アジア開発銀行(ADB)の「プロジェクト・トライデカゴン」は、製造業の輸出信用の流れと連動した銀行間分散型決済に対する、同地域の取り組みを象徴しています。インドの電子機器クラスターや韓国のバッテリー・サプライチェーン協定が勢いを増し、ティア2サプライヤーによる導入を促進しています。
欧州は、カーボンフットプリントや循環型経済の指標を記録するために「デジタル製品パスポート」を活用し、持続可能性を重視した導入地域として台頭しています。ドイツの自動車OEM各社は、リサイクル鋼材の含有量を追跡するために共同台帳を採用しており、一方、フランスの航空宇宙大手各社は、積層造形用粉末の管理にブロックチェーンを導入しています。北欧の製造業者は、水力発電や風力発電を利用して許可型ネットワークを稼働させ、ESGへの期待に応えています。国境を越えたデータスペースプロジェクトは相互運用性を促進しており、製造市場におけるブロックチェーンが世界的に成熟するにつれ、地域ごとの導入事例が共通のガバナンスの下で統合されていくことが示唆されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 個別製造業におけるBaaSの導入拡大
- サプライチェーンの原産地およびトレーサビリティに関する規制
- 高価値部品における偽造対策への需要
- 「サービスとしての設備(Equipment-as-a-Service)」モデルを可能にするトークン化
- 部品の系譜を確実に追跡するための積層造形技術との連携
- 知的財産保護のためのプライバシー保護型ゼロ知識証明のパイロット事業
- 市場抑制要因
- 標準の断片化と相互運用性のギャップ
- OT環境におけるブロックチェーン人材の不足
- オンチェーンのトレーサビリティに対するエネルギー消費への懸念の高まり
- ポスト量子セキュリティ要件をめぐる不確実性
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済動向が市場に与える影響
第5章 市場規模と成長予測
- 用途別
- ロジスティクスおよびサプライチェーン管理
- 偽造品対策
- 品質管理とコンプライアンス
- 予知保全および資産追跡
- 調達向けスマートコントラクト
- その他の用途
- エンドユーザー業界別
- 自動車
- 航空宇宙・防衛
- 製薬・ライフサイエンス
- 家庭用電子機器
- 産業機械
- 食品・飲料
- その他の業種
- 展開モード別
- オンプレミス
- クラウド/ブロックチェーン・アズ・ア・サービス(BaaS)
- ハイブリッド/エッジ
- ブロックチェーンタイプ別
- パブリック
- プライベート/許可型
- コンソーシアム
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋地域
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動きと提携
- 市場シェア分析
- 企業プロファイル
- IBM Corporation
- Microsoft Corporation
- SAP SE
- Oracle Corporation
- Amazon Web Services Inc.
- Accenture PLC
- Wipro Limited
- Infosys Ltd
- Intel Corporation
- Advanced Micro Devices Inc.
- VeChain Technology
- Chronicled Inc.
- SyncFab
- Siemens AG
- Honeywell International Inc.
- General Electric
- R3 LLC
- ConsenSys
- Kaleido
- BlockApps Inc.
第7章 市場機会と将来の展望



