


欧州の資産管理:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Europe Asset Management - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123074
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、欧州の資産管理の市場規模は、2025年の35兆3,800億米ドルから2026年には38兆8,900億米ドルへと拡大し、2026年から2031年にかけてCAGR9.92%で推移し、2031年には62兆3,700億米ドルに達すると予測されています。
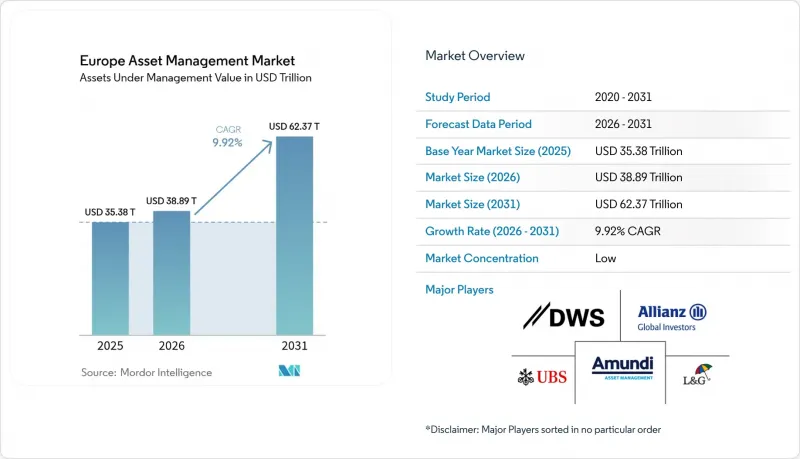
本レポートは、資産クラス別(株式、固定利回り商品など)、資金源別(年金基金・保険会社、法人投資家など)、資産管理会社タイプ別(投資信託・ETF、固定利回りファンドなど)、および地域別(英国、フランス、ドイツなど)に分類されています。市場予測は金額(米ドル)で示されています。
欧州の資産管理市場の動向と洞察
EUサステナブル・ファイナンス開示規則(SFDR)の施行
SFDRの施行は、欧州の資産管理市場に変革をもたらしました。2025年半ばまでに、第8条および第9条に該当する投資商品は、6兆6,700億米ドル(6兆4,000億ユーロ)の運用資産総額(AUM)を集め、これはEUのファンド資産総額の59%に相当します。2024年、サステナブル・ラベル付きファンドは802億米ドル(770億ユーロ)の純流入を記録した一方、従来の商品は145億8,000万米ドル(140億ユーロ)の純流出となりました。同規制における「主要な悪影響(Principal Adverse Impact)」の開示はコンプライアンス上の負担を増大させていますが、信頼性の高いESGデータを統合できる企業は競争上の優位性を獲得しています。ESMAのレビューでは、第9条に基づくファンドが自らのインパクト目標を定義しているもの、検証可能な適切なインパクト指標を提供できていないことが指摘されています。この不備により、再分類が著しく増加し、投資家からのデューデリジェンス要件も厳格化されています。銀行や保険会社は、融資や引受の決定をファンドレベルのSFDR分類に結びつける傾向が強まっており、これにより、欧州の資産管理市場全体において、サステナビリティラベルが資本配分の意思決定にさらに深く組み込まれています。
中東欧(CEE)における確定拠出年金の拡大
賦課方式年金制度に対する人口動態上の圧力が、CEE諸国の政府に積立型年金制度の導入を促しており、この動向が欧州の資産管理市場におけるシェア拡大につながっています。2023年のEUの年金支出は2兆700億米ドル(1兆8,820億ユーロ)に達しましたが、CEE諸国の比率は西欧諸国に比べてはるかに低く、強制貯蓄が拡大する中で大きな格差が生じています。IORP IIへの準拠により国境を越えた資産移転が容易になり、マルチアセット運用能力を備えた西欧の運用会社が、オルタナティブ投資、マルチファクター株式、ターゲットデート型ソリューションの運用委託を獲得しています。現地企業の規模の限界が買収対象を生み出しており、これにより汎欧州グループは、欧州の資産管理業界における事業展開とデータ処理能力を拡大することが可能となっています。
パッシブ型ETFによる手数料圧縮
UBSが手数料無料の「セレクト・コア」株式ファンドを導入したことを受け、欧州のETF市場では競争が激化しており、競合他社も競争力を維持するために経費率を引き下げる動きを見せています。同時に、ファクター型およびテーマ型ETFの拡大により、以前はアクティブ運用商品に限定されていたエクスポージャーがコモディティ化しています。銘柄選定手数料に依存する資産管理会社は、差別化されたアルファを継続的に生み出すか、あるいはより専門性の高い商品への移行を図るかのいずれかを選択するよう、ますます強い圧力にさらされています。こうした商品には、カスタマイズされたESG運用、インカム重視の代替投資、あるいはオーバーレイ型リスク管理ソリューションなどが含まれます。さらに、コスト効率への重視が高まるにつれ、デジタル化の進展が促進され、シェアードサービスによる提携も活発化しています。こうした動向は、欧州の資産管理市場全体において業務のレバレッジを高め、プロセスを合理化しており、各社が変化し続ける競合情勢に適応することを可能にしています。
セグメント分析
オルタナティブ資産はCAGR11.89%が見込まれており、他のすべての資産クラスを上回っていますが、欧州の資産管理市場では株式戦略が49.05%という最大のシェアを占めています。国債利回りの低水準とインフレ期待の高まりが、プライベート・エクイティ、実物資産、インフラへの投資意欲を後押ししています。ELTIF 2.0により最低投資額が引き下げられ、マスマフフル層の投資家もエバーグリーン型のプライベート市場投資商品に資金を配分できるようになりました。パッシブ・ベータとアクティブな投資戦略を組み合わせたハイブリッド型ファンドは、コスト管理と戦術的な柔軟性のバランスを図ることで、機関投資家からの支持を集めています。
オルタナティブ投資の台頭はパフォーマンスに支えられています。欧州のプライベート・エクイティは、20年間にわたり公開市場と同等のリターンの1.2倍を達成しました。インフラ投資は、年金債務と合致する長期かつ多くの場合インフレ連動型のキャッシュフローを享受しており、一方、プライベート・クレジットは銀行のレバレッジ削減を活かし、2桁の利回りを生み出しています。企業にとってキャッシュマネジメントソリューションは依然として不可欠ですが、スプレッドの縮小が収益性を圧迫しています。固定収益運用会社は、手数料の正当化を図るため、制約のない運用指針や証券化クレジットの運用枠へと軸足を移しています。こうした動向が相まって、オルタナティブ投資は欧州の資産管理市場におけるイノベーションの最前線に位置し続けています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- EUサステナブル・ファイナンス開示規則(SFDR)の施行
- 中東欧(CEE)における確定拠出年金(DC)の拡大
- 低コストのロボアドバイザー・プラットフォームが小売業界で急速に普及しています
- UCITSファンド向けのトークン化パイロット事業
- ブレグジット後の国境を越えたパスポート制度の拡大
- 第8条/第9条に基づくインパクト商品に対する機関投資家の需要
- 市場抑制要因
- パッシブ型ETFによる手数料圧迫
- AIFMD IIに基づく自己資本要件の引き上げ
- アドバイザーネットワークの高齢化により、小売顧客へのリーチが制限されています
- 地政学的エネルギーリスクがリスク選好を鈍らせています
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 資産クラス別
- 株式
- 債券
- オルタナティブ投資
- ハイブリッド
- キャッシュ・マネジメント
- 資金源別
- 年金基金・保険会社
- 個人投資家(一般個人投資家+富裕層)
- 法人投資家
- その他の資金源(政府、信託など)
- 資産管理会社タイプ別
- 大手金融機関/バルジ・ブラケット銀行
- 投資信託およびETF
- プライベート・エクイティおよびベンチャーキャピタル
- 債券ファンド
- ヘッジファンド
- その他の資産管理会社の種類
- 地域別
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- その他の欧州諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Amundi
- UBS Asset Management
- Legal & General Investment Management
- DWS Group
- Allianz Global Investors
- Schroders
- AXA Investment Managers
- BNP Paribas Asset Management
- BlackRock Europe
- Fidelity International
- Invesco Europe
- J.P. Morgan Asset Management
- Natixis Investment Managers
- M&G Investments
- Nordea Asset Management
- Robeco
- Generali Investments
- Union Investment
- Eurizon Capital
- Carmignac
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日


