


英国の資産運用:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
United Kingdom Asset Management - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123067
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、英国の資産運用市場規模は2025年に12兆2,200億米ドルと評価され、2026年の13兆8,700億米ドルから2031年までに26兆800億米ドルに達すると推定されており、予測期間(2026年~2031年)におけるCAGRは13.47%となる見込みです。
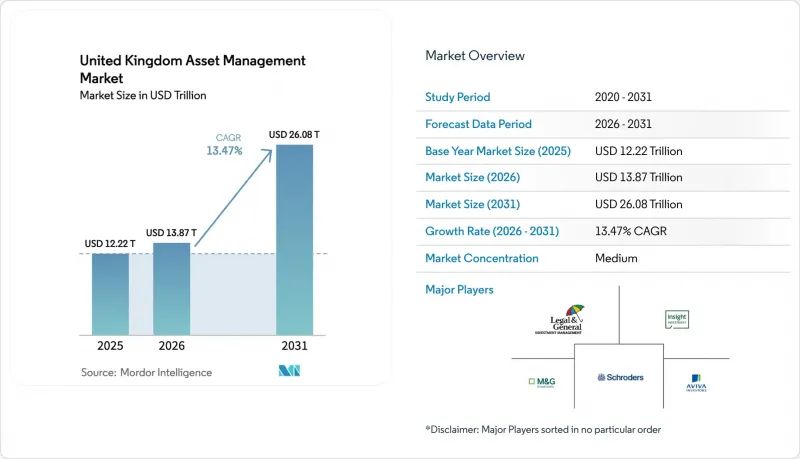
本レポートは、資産クラス(株式、固定収入、オルタナティブ資産、その他の資産クラス)、企業タイプ(証券会社、銀行、ウェルス・アドバイザリー会社、その他の企業タイプ)、アドバイザリー方式(人間によるアドバイザリー、ロボアドバイザリー)、顧客タイプ(個人、機関投資家)、および運用拠点(オフショア、オンショア)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
英国の資産運用市場の動向と洞察
海外からの運用委託の増加が英国の資産運用市場の成長を牽引
2024年、国際的な顧客資産が国内資産を初めて上回り、英国で運用される資産の過半数を占めるに至り、市場における構造的な変化を示しています。この変化を受け、英国の資産運用会社は、より世界の投資家層に対応するため、顧客サービス、価格戦略、および規制対応の見直しを進めています。欧州からの運用委託は力強く回復しており、欧州大陸のポートフォリオを管理する英国拠点の運用会社に対する信頼が回復していることを反映しています。M&Gによる第一生命との複数年にわたる提携や、リーガル・アンド・ジェネラルによる買収や少数株式取得を通じたグローバル不動産プラットフォームの拡大など、戦略的提携がこの動向を後押ししています。これらの取り組みは、英国の運用会社が自国のオペレーション拠点や専門人材を活用しつつ、欧州やアジアの資本プールとの連携をますます強化していることを示しています。今後のAIFM改革や欧州のAIFMD IIのスケジュールといった政策動向は、委託モデルや国境を越えた市場アクセスを形作り、国際的な運用委託の構築方法に影響を与えています。
プライベート・マーケットおよびオルタナティブ資産への配分の拡大
投資家が、インフレ調整後の長期リターンや、流動性および負債要件に沿ったポートフォリオを求める中、プライベート・マーケットおよびオルタナティブ資産は、機関投資家の投資戦略においてますます中心的な位置を占めるようになっています。英国を代表する運用会社は、プライベート・エクイティ、インフラ、プライベート・デット、不動産の各分野で能力を拡大しており、これは変化する市場環境下における強い回復力を反映しています。「長期資産ファンド(Long-Term Asset Fund)」制度により、個人投資家および確定拠出年金加入者の双方が、分散されたプライベート戦略にアクセスできるようになっています。ガバナンス、監督、およびファンド設計の強化により、こうした投資は長期の貯蓄者にとってより安全で利用しやすくなっています。機関投資家の需要が、変化する投資家のニーズに応えるためのファンド構造や投資アプローチの革新を牽引しています。この動向はポートフォリオ配分を再構築しており、従来の公開市場戦略に比べてプライベート・マーケットがより大きな役割を担うようになっています。英国の運用会社は、その専門知識と運営拠点を活用して、この高まる需要を取り込んでいます。
パッシブおよびモデル・ポートフォリオ・チャネルにおける手数料の圧縮
アクティブおよびパッシブ商品双方における激しい競合が手数料に圧力をかけており、これにより営業利益率が圧迫され、いくつかの主流の投資カテゴリーにおいて価格の下落がもたらされています。パッシブ型インデックスファンドは引き続き堅調な資金流入を集めている一方で、アクティブ型ファンドは資金流出に見舞われており、大規模で低コストなインデックス・プラットフォームの優位性がさらに強まっています。運営コストの上昇は、規模に欠ける中堅企業にとってさらなる課題となっており、効率性の向上なしには収益性を維持することが困難になっています。主力ETFなどの広範な市場向け商品における極めて低い手数料水準が、特にデジタルおよびモデルポートフォリオチャネルにおいて、投資家の期待値を固定化させています。その結果、資産運用会社は、拡張性のある事業モデルへの注力を強め、商品ラインナップの合理化を進めるとともに、調査やアクティブな運用管理によって高い手数料設定が正当化される分野において、選択的に差別化を図っています。このような手数料圧縮の環境は、英国の資産運用市場全体、とりわけ最大手プラットフォーム以外で競争を繰り広げる企業にとって、収益成長の足かせとなっています。
セグメント分析
2025年には株式戦略が41.52%のシェアを占めましたが、機関投資家が分散されたリターン源を求める中、オルタナティブ資産は2031年までCAGR15.44%で成長すると予測されています。プライベート・エクイティ、プライベート・デット、インフラ、不動産を含むプライベート・マーケットの重要性は高まっており、大手運用会社は需要の拡大に対応するため、その能力を拡充しています。長期資産ファンドは、評価およびガバナンスの枠組みが強化される中、個人投資家や確定拠出年金加入者がマルチアセットのプライベート資産へのエクスポージャーを得るための手段を提供しています。金利の変動が収益およびヘッジ戦略に影響を与えているとはいえ、固定収入資産は負債のマッチングやデュレーション管理において依然として不可欠です。
国内株式への配分が減少する一方で、資産配分担当者はグローバル株式へのエクスポージャーを拡大しており、一方、コモディティや通貨などの他の資産クラスは、コア資産というよりは、分散投資のために戦術的に活用されています。プライベート市場の役割の拡大に伴い、従来のポートフォリオ構成の見直しが促されており、従来のモデルから、インフレや成長目標により適切に合致した配分へと移行しつつあります。全体として、英国の資産運用市場におけるポートフォリオはより多様化が進んでおり、上場資産と非上場資産の構成がよりバランスよく組み合わされています。この変化は、リスク、リターン、流動性の動態の変化に対する市場の適応を反映しています。
銀行は2025年に39.83%のシェアを占めており、強力な販売網とバランスシートとの連携から引き続き恩恵を受けています。ウェルス・アドバイザリー企業やRIA(登録投資顧問)は、リーズ改革や、数百万人の消費者のためにシンプルでガイド付きの投資経路を拡大することを目的としたFCA(金融行動監視機構)の今後の「ターゲット・サポート」制度といった政策措置に支えられ、2031年までCAGR14.96%で成長すると予測されています。多くの世帯が相当額の現金残高を保有しており、その一部を分散投資に振り向けるだけでも、アドバイザリーチャネルへの持続的な資金流入を後押ししています。これに対し、アドバイザー各社は、顧客のリスクプロファイルに合わせた簡素化されたモデルポートフォリオ、ガイダンス付きのオンボーディングプロセス、透明性の高い手数料体系の拡充に取り組んでいます。また、職場積立制度やデジタルプラットフォームのインターフェースにおけるアドバイザリーサービスの統合が進んでおり、投資へのアクセスがより容易になっています。
今後導入される「ターゲットド・サポート(Targeted Support)」制度などの規制措置により、企業は適切な保護措置を維持しつつ、限られた顧客情報に基づいて既成の投資提案を提供できるようになります。また、プラットフォームや各企業は、投資家が安心して定期的な拠出を行えるよう、ETFの端数購入機能の拡充、コスト開示の明確化、平易な言葉を用いたコンテンツの提供にも力を入れています。これらの動向が相まって、資産運用アドバイザリーチャネルにおける数年にわたる成長を促進し、英国の資産運用市場全体におけるその役割を強化しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 英国で運用されている運用資産総額(AuM)のうち、海外からの委託分が49%を超えています
- プライベート・マーケットの台頭とオルタナティブ投資への配分
- デジタルファーストの小口投資と端株
- ESGの加速/SDRラベル付きファンドへの資金流入
- トークン化されたファンド構造がFCAのサンドボックス枠を獲得
- LTAF制度により、DCが流動性の低い資産へのアクセスを可能に
- 市場抑制要因
- パッシブ運用およびモデル・ポートフォリオ分野における手数料の圧縮
- ブレグジット後の規制の相違/摩擦コスト
- 急速なM&Aによる人材流出;業界再編の波
- ギルト市場の変動がLDIの流動性リスクを露呈
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- アセットクラス別
- 株式
- 債券
- オルタナティブ資産
- その他の資産クラス
- 企業形態別
- ブローカー・ディーラー
- 銀行
- 資産運用アドバイザリー会社
- その他の企業形態
- アドバイザリーの形態別
- ヒューマンアドバイザリー
- ロボアドバイザリー
- クライアントタイプ別
- 小売
- 機関投資家
- Management Source別
- オフショア
- オンショア
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Legal & General Investment Management
- Insight Investment
- Schroders
- Aviva Investors
- M&G Investments
- UBS Asset Management UK
- BlackRock UK
- abrdn(Aberdeen Standard)
- State Street Global Advisors UK
- J.P. Morgan Asset Management UK
- Baillie Gifford
- Fidelity International
- HSBC Asset Management
- Columbia Threadneedle
- Invesco UK
- Vanguard Asset Services UK
- Royal London Asset Management
- Goldman Sachs Asset Management UK
- Impax Asset Management
- Jupiter Asset Management
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日


