


日本の資産管理:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Japan Asset Management - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123062
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、日本の資産管理市場は2026年に5兆6,300億米ドルに達し、2031年までにCAGR14.22%で10兆9,500億米ドルに達すると予測されており、予測期間中の市場規模の力強い拡大を反映しています。
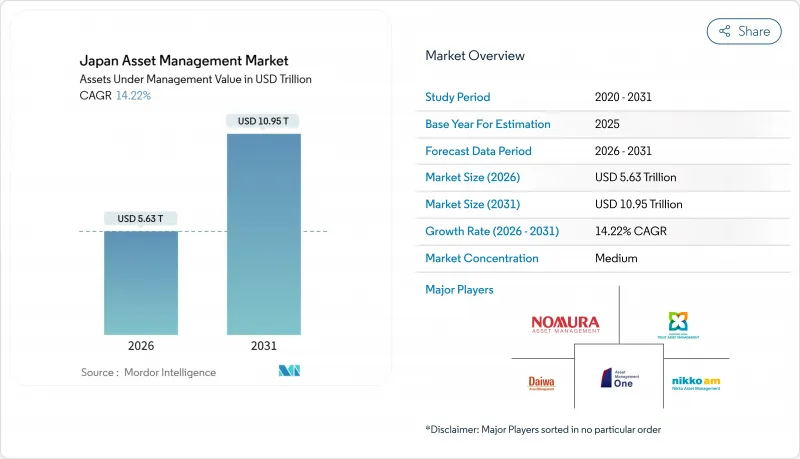
本レポートは、資産クラス(株式、固定収入、オルタナティブ資産、その他の資産クラス)、企業タイプ(証券会社、銀行、資産管理アドバイザリー会社、その他の企業タイプ)、アドバイザリー形態(ヒューマンアドバイザリー、ロボアドバイザリー)、顧客タイプ(個人、機関)、およびマネージメントソース(オフショア、オンショア)ごとに分類されています。市場予測は金額(米ドル)で提示されています。
日本の資産管理市場の動向とインサイト
銀行預金から投資信託への移行が加速
日本の家計は、従来の銀行預金から投資信託へと金融資産を徐々に再配分しており、投資信託が家計総資産に占める割合は拡大しています。2024年度には、投資信託への家計の資産配分が金融資産総額の6.0%に上昇し、預金代替の大きな転換点を迎え、投資信託への継続的な資金流入の新たな基準を確立しました。この動向は、市場ベースの金融商品に対する理解が深まっていることを反映しており、貯蓄行動における構造的な変化を示しており、専門的に運用される商品へのより安定した資金流入を支えています。投資信託への行動シフトは、世代交代と、若い投資家層における株式投資への受容度の高まりによって推進されています。より柔軟な税制優遇投資枠組みを含む規制の変更により、家計が貯蓄を株式中心の商品、特に外国株式に振り向けることがさらに促進されました。これに対応し、地域銀行は、変化する投資家の需要を取り込むため、支店をアドバイザリー拠点へと転換しており、スタッフを従来の窓口業務から資産管理・投資アドバイザリーサービスへと配置転換しています。
企業年金改革の義務化が運用資産残高の流入を後押し
最近の企業年金改革により、確定拠出年金(DC型)の柔軟性と利用しやすさが向上し、日本の資産管理市場への資産流入が強化されました。厳格な雇用主によるマッチング拠出要件の撤廃、拠出限度額の引き上げ、加入資格の拡大といった変更により、潜在的な拠出者層が拡大し、運用会社は持続的な資金流入を見込むことができるようになりました。これらの改革により、特に製造業が盛んな地域では、多くの企業が確定給付型年金(DB型)から移行するようになり、専門的に運用される退職金商品の需要が高まっています。ライフサイクル戦略や低ボラティリティ戦略は、企業年金プラン内で広く採用されており、これは成長とリスク管理のバランスを重視する投資家の選好を反映しています。デジタル報告プラットフォームの導入により、プランスポンサーの事務負担がさらに軽減され、確定拠出型プランへの移行が加速するとともに、資産形成のための安定的かつ長期的なチャネルが強化されています。
持続的なマイナス金利またはゼロ近辺の金利政策が利回りを圧迫
日本銀行がマイナス金利政策から脱却し、政策金利を段階的に引き上げているにもかかわらず、インフレ調整後の実質金利は依然としてマイナスであり、バランス型ポートフォリオやターゲットデート型ポートフォリオの利回り基盤を圧迫しています。10年物日本国債の利回りが低水準にあることは、固定収入資産への配分判断を複雑化させており、一方で、国債を多額に保有する地方銀行は純金利マージンの圧迫に直面しており、アドバイザリー業務への投資や手数料ベースの運用資産(AUM)の拡大が制限されています。また、低利回りはマネーマーケットファンドや短期債券ファンドからの収益を圧迫しており、顧客が手数料率の高い商品へシフトしない限り、収益構成全体を狭める要因となっています。日銀のバランスシート正常化計画により、株式市場における価格発見機能が徐々に回復する可能性はありながらも、政策当局者は為替や輸出への悪影響を避けるため慎重に推移しており、利回りへの圧力は概ね解消されていません。これらの状況が相まって、ポートフォリオのパフォーマンスを制約し、収益の伸びを制限するとともに、日本の資産管理会社にとって継続的な課題となっています。
セグメント分析
2025年、株式資産は日本の資産管理の市場規模の42.29%を占め、その牽引役となったのは、TOPIX連動型のパッシブ運用および、半導体、ロボティクス、ヘルスケアといった特定テーマに焦点を当てた運用でした。オルタナティブ資産は、GPIFのオルタナティブ資産データベースや、機関投資家のポートフォリオにおける長期保有を奨励する広範な政策の整合性に後押しされ、控えめな水準からはじまり、2031年までCAGR16.34%で拡大すると予測されています。固定利回り資産の成長は依然として限定的であり、持続的な低利回りが、投資家を政策ベンチマークを達成するために信用リスクや海外分散投資へと向かわせているためです。運用会社は、海外のオルタナティブ投資プラットフォームの戦略的買収に見られるように、インフラ債務、プライベート・クレジット、セカンダリー市場へとますます軸足を移しています。また、トークン化された資産や革新的なREIT構造も、投資家が非流動性資産やハイブリッド資産に、より高い柔軟性とセカンダリー市場の流動性を伴ってアクセスするための新たなチャネルを提供しています。
資産クラス配分のこの変化は、国内におけるオルタナティブ投資の体制整備や、現地での執行体制が依然として脆弱な分野における海外の専門知識の選択的な活用によって後押しされています。上場株式戦略は引き続き進化しており、ガバナンスへの重視やスチュワードシップの実践が強化されることで、中央銀行の政策の下でパッシブ投資の資金流入が正常化しているにもかかわらず、投資家の関心が維持されています。より安定したリターンプロファイルを求める確定拠出年金加入者のニーズに応える形で、マルチアセットおよびバランス型ソリューションが拡大しています。機関投資家や個人投資家は、流動性リスクを管理しつつ分散投資を実現するため、上場株式、高品質な債券、オルタナティブ投資を組み合わせる傾向が強まっています。全体として、資産構成の変遷は、従来の株式中心の市場構造と、高利回りで長期のオルタナティブ投資への戦略的なシフトとのバランスを反映しています。
2025年、銀行は、カストディ業務、幅広いクロスセル、およびマルチチャネル販売を支える全国的な支店網の密度を背景に、日本の資産管理市場シェアの45.61%を占めました。金融庁のフィデューシャリー・フレームワークにより、利益相反を最小限に抑え、継続的なサービスを重視する手数料ベースのアドバイザリー口座への商品販売が推進される中、ウェルス・アドバイザリー会社および登録投資顧問会社の市場規模は、CAGR15.81%で拡大すると予測されています。証券会社は、富裕層顧客向けのラップ・アカウント・プラットフォームを構築し、取引主導の収益ではなく手数料主導の関係を重視することで、この変化に対応しています。地域銀行は、金利カーブが平坦な状況下で純金利マージンが0.95%を下回り続けているため、収益構成を安定させるべく、人員配置をアドバイザリー業務へと転換しています。信託銀行や保険系運用会社は、専門的な運用委託の分野、特にDC(確定拠出年金)において、その専門知識がスポンサーのニーズや報告義務と合致していることから、引き続き成長を続けています。
この動きは、より高度な専門化と正式な計画基準への移行を示しており、2024年後半に金融庁がISO 22222を採用したことが後押しとなっています。これにより、顧客が各プロバイダーを横断して評価できる一貫した助言プロセスが促進されています。2025年6月のトレーラーフィー開示規則の施行を受け、商品販売主導型環境から手数料ベースのモデルへのアドバイザーの移行が加速しています。これにより透明性が向上し、日本の資産管理市場において、クリーンフィー型シェアクラスやETFへの移行が加速しました。各社が受託者責任を制度化し、アドバイス技術に投資するにつれ、プランナーとデジタルツールを組み合わせたハイブリッドモデルを通じて、人的アドバイザリーサービスの経済性がよりスケーラブルになり、より多くの世帯に効果的にサービスを提供できるようになります。現在、競合上の差別化要因は、単に商品ラインナップの豊富さだけではなく、助言の質、プラットフォームの幅広さ、リスク管理ツール、およびサービス基準に依存しています。コンプライアンスの自動化と顧客向けのパーソナライゼーションのバランスを適切に取ることができる企業こそが、次のプランニングサイクルにおいてシェアを拡大する上で最も有利な立場にあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 銀行預金から投資信託への移行が加速しています
- 企業年金の改革義務化により、運用資産(AUM)への資金流入が拡大しています
- マスマフィリート層におけるロボアドバイザーの導入状況
- GPIFのオルタナティブ資産への投資意欲が業界のベンチマークを確立
- トークン化された証券のパイロット事業が、新たな投資対象資産プールを開拓しています
- ESGトランジション債が専門ファンドの設立を後押ししています
- 市場抑制要因
- 持続的なマイナス/ゼロ近辺の金利政策が利回りを押し下げている
- 労働年齢人口の減少が、長期的な拠出額の伸びを制限しています
- レガシーのメインフレームシステムが製品投入サイクルを遅らせている
- 高い販売手数料が、個人投資家の他社への乗り換えを妨げている
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 資産クラス別
- 株式
- 債券
- オルタナティブ資産
- その他の資産クラス
- 企業形態別
- ブローカー・ディーラー
- 銀行
- 資産管理アドバイザリー会社
- その他の企業形態
- アドバイザリー形態別
- ヒューマンアドバイザリー
- ロボアドバイザリー
- 顧客タイプ別
- 個人投資家
- 機関投資家
- マネージメントソース別
- オフショア
- オンショア
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Nomura Asset Management
- Nikko Asset Management
- Daiwa Asset Management
- Sumitomo Mitsui Trust Asset Management
- Asset Management One
- Mitsubishi UFJ Kokusai Asset Management
- Okasan Asset Management
- Nissay Asset Management
- T&D Asset Management
- Meiji Yasuda Asset Management
- Norinchukin Zenkyoren Asset Management
- BlackRock Japan
- Schroder Investment Management(Japan)
- Aberdeen Standard Investments Japan
- Pictet Asset Management Japan
- Invesco Asset Management Japan
- Fidelity Investments Japan
- Russell Investments Japan
- GMO Japan
- Neuberger Berman East Asia
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日


