


航空機アレスティングシステム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Aircraft Arresting System - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123060
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、航空機アレスティングシステムの市場規模は、2025年の13億3,000万米ドルから2026年には14億1,000万米ドルへと拡大し、2026年から2031年にかけてCAGR6.35%で推移し、2031年には19億2,000万米ドルに達すると予測されています。
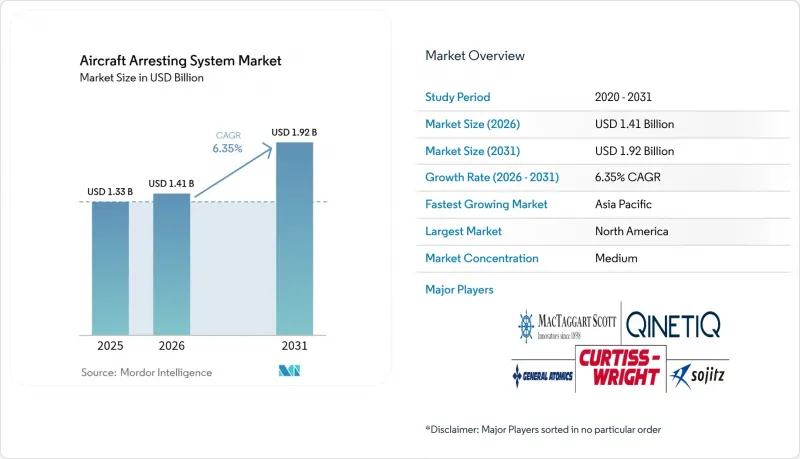
本レポートは、プラットフォーム(海上型および陸上型)、技術タイプ(ケーブル・リール式、ネットバリア式など)、エンドユーザー(軍事飛行場、民間空港など)、コンポーネント(エネルギー吸収装置、フック・ケーブルなど)、設置(新規設置および改修)、地域(北米、欧州、アジア太平洋地域など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の航空機制動装置市場の動向と洞察
第5世代戦闘機部隊の拡大
F-35の各バリエーションは、着艦フックに前例のない負荷をかけており、15回の運用寿命要件を満たすために、材料の迅速なアップグレードやフック先端の再設計が求められています。空母搭載型F-35Cの試験では、早期の摩耗が確認され、一桁のサイクル数で交換を余儀なくされたことから、高強度合金の開発が促進されました。最大積載量1万8,000ポンドという高い着陸重量に対応するため、より大きなエネルギー吸収能力が必要となり、減速を精密に制御できる電磁システムの調達が促進されています。トゥエンティナイン・パームズで行われた海兵隊によるM-31装置の試験では、遠征型先進基地作戦における同機の柔軟性が実証されました。米国の2025会計年度の航空予算612億米ドルは、航空機およびそれに対応する着艦装置のアップグレードを賄うものです。
短距離滑走路および遠征飛行場での運用拡大
分散運用というドクトリンにより、制動システムは過酷な環境下での運用が求められています。空軍の「移動式航空機アレスティングシステム(MAAS)」は、6名の空軍要員によって、砂利やアスファルトの上へ2時間で設置可能です。「オペレーション・ビーフィー(Operation BEEFY)」などの演習により、厳しい気象条件下におけるF-16向けのMAAS配備の有効性が実証されました。遠征作戦への関心は、沿岸基地向けの電磁式航空機発射システム(EMALS)の適応にも及んでおり、全長滑走路がなくてもカタパルトと同様の柔軟性を提供します。各国が分散した作戦基地の堅牢化を進める中、こうした配備は航空機アレスティングシステム市場を拡大させています。
多額の初期設備投資と長期にわたる認証サイクル
EMASの完全導入には、滑走路端1か所あたり1,000万米ドルを超える費用がかかる場合があり、小規模な空港はFAAの助成金(最大95%をカバー)に頼らざるを得ませんが、その獲得競争は依然として激しいものです。防衛プログラムも同様の負担に直面しています。AAGの単価は設計変更後に調達基準額を上回り、新技術における認証の複雑さが浮き彫りになりました。独自仕様のシステムはベンダー間の競合を制限し、調達コストやライフサイクルコストを押し上げているため、航空機アレスティングシステム業界におけるより広範な採用が妨げられています。
セグメント分析
海上プラットフォームはCAGR8.12%で成長すると予測されており、2025年には市場シェア64.02%を占める陸上施設との差を縮めると見込まれています。中国・福建や韓国・CVXを含むアジア太平洋地域での艦隊拡充に伴い、より重量の大きいジェット機や将来の無人システムに対応するため、電磁式制動装置が必要とされています。次世代空母に関する米国とフランスの協力は、欧州においても同様の技術移行が進むことを示唆しています。
分散型作戦においては、陸上システムが依然として不可欠です。MAAS(移動式航空機停止システム)は、道路や固めた土の上でも2時間以内の展開を可能にし、従来のインフラが整っていない場所での戦闘機分遣隊の運用を支援します。地形によって滑走路の延長が妨げられる商業空港ではEMAS(アレスター・ベッド)が採用されており、2024年までに500件以上の導入が記録されています。これらの両方の動向が、多様化した航空機アレスティングシステム市場を支えています。
アレスター・ベッド(EMAS)の売上高はCAGR8.86%で伸びており、ケーブル・アンド・リール方式が占める36.72%のシェアを徐々に削り取っています。FAAによる次世代材料に関する研究では、耐用年数満了に伴う交換の波が見込まれており、耐圧特性を維持しつつ、より軽量でリサイクル可能なブロックへの道が開かれています。透水性コンクリートの有限要素法による試験では、排水を簡素化しつつ航空機を急速に減速させる能力が確認されており、将来の低炭素オプションとしての可能性を示しています。
ケーブル・アンド・リール方式は、フックとの互換性と購入コストの低さから、従来の基地において依然として定着しています。ロータリー摩擦式ユニットは、電磁気的な複雑さを伴わずに信頼性の高い性能を必要とする地方空港に対し、妥協点となるソリューションを提供します。電磁気式設計は、出動率の高さとメンテナンスサイクルの簡素化により、フラッグキャリアの関心を確実に集めており、航空機アレスティングシステム市場においてプレミアム層としての地位を確立しています。
地域別分析
北米は、米国海軍のAAGプログラムと、500か所以上のEMAS滑走路端を設置したFAAの義務付けに支えられ、航空機アレスティングシステム市場で40.02%のシェアを維持しています。カナダの150 m安全区域規則は、特に内陸部の空港において民間需要をさらに拡大させており、一方、Curtiss-Wrightによるヘリコプター取り扱い分野での提携は、専門的なニッチ市場を形成しています。FAAが2026年度に計上した40億米ドルの空港助成金予算は、安全インフラへの資本流入を支えています。
アジア太平洋地域は、中国の複数航空会社による機体群と、インドの次世代電磁回収システムに関する協力に後押しされ、CAGR7.94%で最も急速に拡大している地域です。韓国のCVXプログラムは、この地域における先進的なソリューションへの需要の高さを浮き彫りにしています。ICAOのアジア太平洋飛行場設計タスクフォースは、滑走路端の安全対策を規定し、民間航空需要の安定を確保しています。
欧州では、NATOによる標準化を原動力として、漸進的な成長を維持しています。フランスとベルギーによる設備更新は、共通のサプライヤー基盤を強化し、展開中の作戦における物流を円滑化しています(『Air Force Technology』)。アフリカの新興市場では、ICAOの指針が積極的に採用されています。シエラレオネの安全計画では、地形上の制約により広範な安全区域の確保が困難な場合、航空機停止システムの導入が明記されています。中東では、空母および陸上用装備について、米国および欧州の対外軍事販売(FMS)チャネルを活用しており、世界の航空機停止システム市場の多様化を促進しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 第5世代戦闘機の導入拡大
- 短距離滑走路および遠征用飛行場での運航の拡大
- 滑走路端オーバーラン防止に向けた世界の安全規制の整合化
- 油圧式から電磁式および回転摩擦式システムへの技術的転換
- 保険および賠償責任の圧力により、民間空港の改修が進められています
- 世界的な空母およびLHD/LHAの配備の増加
- 市場抑制要因
- 多額の初期設備投資と長い認証サイクル
- 特殊合金および高サイクルスプリングに対するサプライチェーンの依存度
- 競合する投資の優先順位:自動ブレーキと滑走路舗装の改良
- 航空機機種間の標準化が限定的であること
- バリューチェーン分析
- 規制および技術の展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- プラットフォーム別
- 海上型
- 陸上型
- 技術タイプ別
- ケーブルおよびリール
- ネットバリア
- アレスター・ベッド(EMAS)
- ロータリー・フリクション/油圧式
- 電磁/磁気
- エンドユーザー別
- 軍事飛行場
- 民間空港
- 空母
- コンポーネント別
- エネルギー吸収装置
- フック・ケーブル
- 支持構造・基礎
- 制御・監視ユニット
- 設置別
- 新規導入
- レトロフィット
- 地域別
- 北米
- 米国
- カナダ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋地域
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- その他の南米諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Curtiss-Wright Corporation
- General Atomics
- MacTaggart, Scott and Company Limited
- Runway Safe Group AB
- SCAMA AB
- A-tech Inc.
- QinetiQ Group
- The Boeing Company
- Sojitz Aerospace Corporation
- John Galt International Engineering Limited
- SDT Space & Defence Technologies Inc.
- TEKJET A.S.
- Neometrix
- SIR-BA Technology and Defense Industry Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日