


米国の資産管理:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
United States Asset Management - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123057
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、米国の資産管理の市場規模は2026年に70兆9,700億米ドルと予測されており、2031年までに125兆9,800億米ドルに達すると見込まれており、CAGRは12.16%となる見込みです。
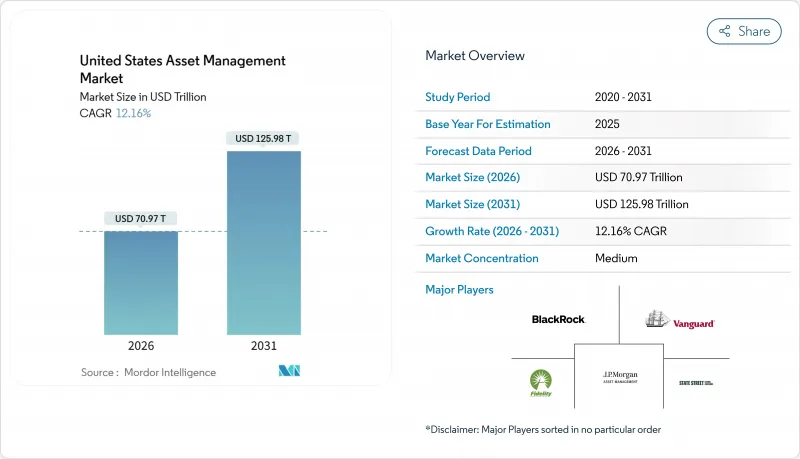
本レポートは、資産クラス(株式、固定収入、オルタナティブ資産、その他の資産クラス)、企業タイプ(証券会社、銀行、資産管理アドバイザリー会社、その他の企業タイプ)、アドバイザリー形態(ヒューマンアドバイザリー、ロボアドバイザリー)、顧客タイプ(個人、機関)、およびマネージメントソース(オフショア、オンショア)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
米国の資産管理市場の動向と洞察
AIを活用したポートフォリオの自動化とリアルタイム分析の導入
生成AIおよびエージェント型AIは、業務支援から、投資チームのためにデータを収集・分析し、シグナルを特定し、結果をシミュレーションする意思決定エンジンへと移行しており、これにより調査サイクルが短縮され、資産クラス全体のカバレッジが拡大しています。米国の大手テクノロジー企業のAI関連設備投資額は、2026年には5,000億米ドルを超える見込みであり、これは米国の設備投資総額の25%近くを占めることになります。また、ハイパースケーラー各社は、AI関連事業から四半期ごとに推定250億米ドルの増収を生み出しており、その伸び率は前年比200%に達しています。運用会社はAIを活用して、提出書類、議事録、オルタナティブデータを処理し、以前は数週間の手作業を要していた分析やリスク評価をほぼリアルタイムで生成しており、これにより、インサイト1件あたりの限界コストを抑えつつ処理能力を向上させています。同様の手法により、流動性の低い市場の電子化も進んでいます。言語モデルがクレジットやデリバティブの文書を解析することで、OTCワークフロー全体における価格発見と流動性の形成が加速されているのです。商品レベルでは、AIがアクティブ型ETFやダイレクトインデックスプログラムにおいて、ポートフォリオのパーソナライゼーションや税務を考慮した取引を改善しており、こうしたプログラムは現在、プラットフォーム間でより広く受け入れられつつあります。全体として、データやモデルインフラを大規模に近代化している企業と、パイロット導入の段階から抜け出せない企業との間の格差が拡大しています。
富裕層(HNW)およびマス・アフルエント層の投資可能資産の拡大
富裕層(HNW)世帯は、資産の集中化が進み、アドバイザーがポートフォリオ構築にとどまらず、税務計画、遺産相続の調整、ファミリーサービスへとサービス範囲を拡大する中、現在、成長戦略の要となっています。個人投資家は世界の資産の相当な割合を保有しており、今後10年間で、オルタナティブ資産への個人投資家の配分比率は機関投資家のそれよりも急速に拡大すると予想されています。これが、このチャネルに大規模に対応するための商品および販売チャネルの革新を推進しています。プライベート・マーケット企業は、このセグメントを積極的にターゲットにしています。個人投資家は、総額295兆米ドルに上る世界の運用資産(AUM)のほぼ半分を保有しており、個人資本によるオルタナティブ投資への配分比率は、今後10年間で年率12%増加すると予測されています(機関投資家の8%と比較)。運用会社やプラットフォームは、オルタナティブ戦略への個人投資家の参加に大きな収益の可能性を見出しており、アドバイザーの負担を軽減するため、教育プログラム、簡素化された口座開設手続き、流動性や適格性に関するガードレールの整備を進めています。これに対し、資産管理会社は、従来の投資運用を超えたサービスモデルの拡大で対応しています。現在、富裕層向け業務の98%が遺産相続計画を提供し、90%が慈善計画を提供し、75%が家族カウンセリングサービスを提供しています。その結果、オルタナティブ投資やカスタムインデックス投資の対象となる顧客層が拡大しており、ウェルス・マネジメント・チームは、プライベートおよびハイブリッド資産への資金流入における重要なゲートキーパーとしての地位を確立しています。
規制およびサイバーセキュリティのコンプライアンスコストの増加
FINRAの2026年監察報告書は、生成AIがディープフェイク、音声クローン、合成ID、適応型マルウェアを可能にし、それによって本人確認、モニタリング、インシデント対応のハードルが高まっていることを強調しています。証券会社は、2026年6月30日から顧客準備金の毎日の算定が義務付けられ、これに伴い、業務および財務部門全体で資金調達プロセス、緊急時対応計画、流動性ストレステストの変更が余儀なくされます。Regulation S-Pの改正により、顧客情報の保護および通知手順に対する期待が高まっており、企業規模に応じて2025年末および2026年半ばが遵守期限となります。SECの2026年の検査優先事項では、複雑な商品、保管業務、および利益相反に対する精査が強化されており、これに伴い、マーケティング、業務、監督の各部門において、より堅牢な文書化とテストが求められることになります。執行措置では、投資家への損失が確認されなくても、管理体制の不備が罰則を招き得ることが強調されており、予防的なセキュリティおよびガバナンスへの投資は不可欠となっています。2026年1月までに、各州のプライバシー法がますます複雑に混在するようになり、データインベントリ、ベンダーの監督、およびAIの使用事例と関連する自動化された意思決定の開示の複雑さが増すことになります。
セグメント分析
2025年の米国資産管理市場において、株式は44.56%という最大のシェアを占めましたが、2026年から2031年にかけては、オルタナティブ資産がCAGR14.62%で最も急速な成長を記録する見込みです。企業が非上場状態を維持する期間が長くなり、投資家が伝統的なベータを超えたリターン源の多様化を図るために非流動性プレミアムを追求するにつれ、プライベート・マーケットは拡大しています。米国の資産管理市場では、運用会社がウェルス・チャネル向けにインターバル型ファンドやテンダー・オファー型ファンドを販売し、顧客の流動性プロファイルを改善するためのセカンダリー・ソリューションを追加することで、恩恵を受けています。また、税務効率を向上させ、システマティック戦略やファンダメンタル戦略の市場投入までの時間を短縮するアクティブ型ETFの採用も広がっています。
オルタナティブ投資分野では、ダイレクトレンディングや資産担保型ファイナンスが、広範なシンジケートローンやハイイールドベンチマークに比べて魅力的なスプレッドを伴うシニア担保付エクスポージャーを提供しているため、プライベート・クレジットのシェアは引き続き拡大しています。データセンターの成長、送電網の近代化、エネルギー転換が発電・送電分野における資本形成を促進し、長期かつインフレ連動型のキャッシュフローを支えていることから、インフラへの需要が高まっています。不動産については、純吸収量の動向が改善し、経営難が柔軟なクレジットソリューションやハイブリッド資本への参入機会を生み出していることから、安定化の初期兆しが見られます。デジタル資産を含むその他の資産クラスについては、2024年初頭に暗号資産スポットETPの規制承認が下りたことを受け、新たな販売チャネルが拡大しました。これにより、大幅な純流入が促進され、エクスポージャー管理のための新たな選択肢が生まれました。米国の資産管理市場では、運用会社がアドバイザーの業務フローや一般家庭の目標に合わせて構造を最適化していくにつれ、このマルチアセットの拡大傾向が維持されると予想されます。
ウェルス・アドバイザリー企業は2025年に33.48%という最大のシェアを獲得し、2031年までのCAGR13.88%で最も急速に成長するセグメントになると予測されています。米国における資産管理市場では、プライベート戦略への配分比率を高めている富裕層(HNW)ファミリーに対し、プランニング、税務最適化、オルタナティブ投資へのアクセスをパッケージ化したサービスを提供するアドバイザーによる仲介がますます増加しています。登録投資顧問会社は、投資運用にとどまらず、相続計画、慈善寄付、ファミリーガバナンスといったサービス範囲を拡大しており、これにより価格設定の維持や顧客関係の深化を図っています。銀行は信託および保管機能を活用して資産管理商品のクロスセルを行っていますが、自己勘定でのリスクテイクを制限する資本要件や監督上の制約に直面しています。また、米国における資産管理市場は、M&Aや事業承継に向けた技術、モデルポートフォリオ、資本支援を提供するプラットフォーム・アグリゲーターの影響も受けており、これにより独立系運用会社は大手証券会社のネットワークと競争しやすくなっています。
証券会社は、「ベスト・インタレスト規制」の下で、監督当局がシェアクラスの選定、複雑な商品、および利益相反やコストに関する開示を評価するにつれ、ますます厳しい監視に直面しています。この監視により、より多くの企業がデューデリジェンスや手数料のベンチマークを標準化するよう迫られており、その結果、コア資産配分においては低コストのETFやモデルベースのアドバイスが有利になる可能性があります。一方、年金コンサルタントやファミリーオフィスを含むその他の企業は、スポンサーがリスクの整合性と業務規模の拡大を追求する中で、専門的なオルタナティブ戦略やOCIO(外部CIO)サービスの委託を獲得しています。したがって、米国の資産管理業界は、大規模なプラットフォームと専門性の高いブティック型運用会社の二極化が進んでおり、中堅の運用会社は競争力を維持するために、販売提携とコスト管理が求められています。予測期間を通じて、アドバイザリー主導の販売体制は、パブリックおよびプライベート戦略への資金流入における主要なゲートキーパーであり続ける見込みです。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- AIを活用したポートフォリオの自動化およびリアルタイム分析の導入
- 富裕層(HNW)およびマス・アフルエント層の投資可能資産の拡大
- トークン化/インターバル・ファンドを通じたプライベート市場の民主化
- 企業年金の余剰資金のOCIO運用への再配分
- アクティブ型ETFのラップ商品への移行が、税制上有利な資金流入をもたらしています
- 職場における緊急貯蓄プログラムが、現金運用資産残高(AUM)を押し上げている
- 市場抑制要因
- 規制およびサイバーセキュリティに関するコンプライアンスコストの増加
- パッシブ型およびロボアドバイザー型商品による手数料圧迫が継続しています
- 流通プラットフォームの集中が中堅企業を圧迫しています
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 資産クラス別
- 株式
- 債券
- オルタナティブ資産
- その他の資産クラス
- 企業形態別
- ブローカー・ディーラー
- 銀行
- 資産管理アドバイザリー会社
- その他の企業種別
- アドバイザリー形態別
- ヒューマンアドバイザリー
- ロボアドバイザリー
- 顧客タイプ別
- 個人投資家
- 機関投資家
- マネージメントソース別
- オフショア
- オンショア
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Vanguard Group
- BlackRock Inc.
- Fidelity Investments
- State Street Global Advisors
- J.P. Morgan Asset Management
- Goldman Sachs Asset Management
- Charles Schwab Asset Management
- Invesco Ltd.
- T. Rowe Price
- Capital Group
- BNY Mellon Investment Management
- Franklin Templeton
- Dimensional Fund Advisors
- Northern Trust Asset Management
- Wellington Management
- PIMCO
- Nuveen(TIAA)
- Brookfield Asset Management
- AllianceBernstein
- Apollo Global Management
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日


