


データセンターラック電源分配ユニット(PDU):市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Data Center Rack Power Distribution Unit (PDU) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 185 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123014
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、データセンターラック電源分配ユニット(PDU)の市場規模は、2025年の27億8,000万米ドルから2026年には30億1,000万米ドルへと拡大し、2031年までに46億2,000万米ドルに達すると予想されており、2026~2031年にかけてCAGR8.96%で成長すると見込まれています。
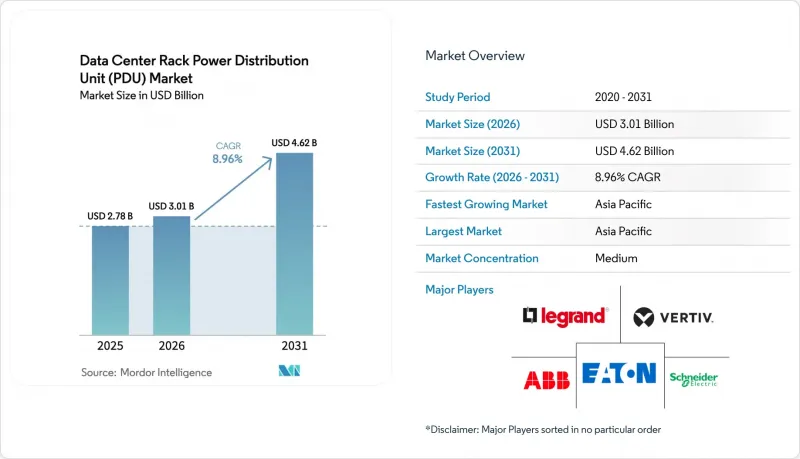
本レポートは、構造別(スマートPDU、ベーシックPDU)、相別(単相、三相)、ティアタイプ別(ティア1・2、ティア3、ティア4)、データセンターの規模別(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ別(コロケーション、その他)、ラック密度別(10kW以下、10~20kW、20kW超)、地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のデータセンターラック電源分配ユニット(PDU)市場の動向と洞察
ハイパースケールデータセンターへの投資がスマートPDUの導入需要を引き続き後押し
ハイパースケール事業者は資本計画を加速させており、単一キャンパスでの建設規模は現在1GWを超えています。各サイトでは数千台のインテリジェントPDUが導入されており、これらは高解像度のテレメトリデータをクラウド分析プラットフォームに送信します。これにより、事業者は相負荷のバランス調整、グリーンエネルギーのスケジュール管理、従量課金モデルにおける電力データの収益化が可能となります。三相コンセントレベルのスイッチングハードウェアの価格プレミアムは、基本モデルに比べて平均40~60%高くなりますが、リモートでのファームウェア更新により技術者の現場訪問が不要になるため、総所有コストは低下します。この導入は、バージニア州、東京、フランクフルトの既存のクラスターに浸透しており、ソブリンクラウドの規制により国内インフラが義務付けられているアブダビやクアラルンプールにも広がりつつあります。
ラックレベルの配電におけるAIを活用したエネルギー管理の統合
次世代PDUに組み込まれたエッジAIチップは、電圧、高調波、温度の測定値をローカルで処理し、マイクロ秒単位でコマンドを発行して、重要度の低い負荷を抑制したり、電力がより健全な相に供給されるようにしたりします。これにより、コンピューティングのオーケストレーションと電力分配の間のループが閉じられ、コンテナプラットフォームがエネルギーをリアルタイムのスケジューリング制約として組み込むことが可能になります。コロケーションプロバイダは、±1%の精度を持つサブラック単位の計測を活用し、テナントへの透明性の高い課金を実現するとともに、よりエコフレンドリーなポートフォリオファイナンスを支援しています。
ラック電力密度の上昇による従来型データセンターのフロア定格の超過
2020年以前に建設された施設は、5~8kWの設計許容範囲と、1平方フィートあたり200W以下の床荷重を特徴としていましたが、現在では20~30kWの需要に直面しており、構造補強、バスウェイの交換、ユーティリティ変圧器のアップグレードが必要となっています。改修予算は1平方フィートあたり500~800米ドルに達することが多く、工期は6~12ヶ月に及び、収益を生み出す業務に支障をきたします。シンガポールやロンドンなど、用地が限られている大都市圏の事業者は、アップグレードのコストとエッジデータセンターやグリーンフィールドでの展開を比較検討しており、その結果、PDUの刷新が遅れ、全体的な販売数量が抑制されています。
セグメント分析
スマートユニットは2025年時点で既に61.42%の市場シェアを占めており、その高い平均販売価格により、このセグメントのデータセンターラック電源分配ユニット(PDU)市場規模は引き続き拡大しています。インテリジェントストリップは、きめ細かなキロワット時単位の追跡、コンセント単位のスイッチング、予測メンテナンスを可能にし、これらの機能は、使用量ベースのコロケーション料金体系やハイブリッドクラウドのオーケストレーションを支える基盤となっています。サービスプロバイダ各社は、ラック内単位の課金を導入した後、キャビネットあたりの収益が12~18%増加したと報告しています。ベーシックPDUは2031年までCAGR9.43%で拡大すると予測されており、低密度かつコスト重視のサイトでは依然として有効ですが、クラウドホスト型の管理ポータルによってスマート製品の総所有コスト(TCO)が削減されるにつれ、そのシェアは低下しています。予測期間を通じて、ファームウェアのサブスクリプションモデルにより、小規模企業にとっても経済的に魅力的な選択肢となるため、スマートユニットのシェアは毎年着実に拡大していく見込みです。
PDUは現在、VMware vRealizeやRed Hat Ansibleなどのオーケストレーションツールと統合されており、ITワークロードと電力容量の間にフィードバックループを形成しています。リアルタイムの電力データに基づいてサーバーの起動を制御することで、運用担当者は遊休容量を削減し、変圧器のアップグレードを先送りすることができます。これは、電力会社の納期が18~24ヶ月にも及ぶ場合、大きなメリットとなります。AI分析、セキュアな接続性、PUEの透明性を求める規制の推進が相まって、スマート化の軌道がさらに確固たるものとなり、データセンターラック電源分配ユニット(PDU)市場が、このプレミアムな地位を維持することが確実視されています。
2025年には、三相機器がデータセンターラック電源分配ユニット(PDU)市場で58.32%のシェアを占めており、2031年までCAGR9.26%を達成する見込みです。三相アーキテクチャは、負荷を複数の導体に分散させ、供給電圧を415Vまたは480Vに引き上げることで、現代のラック電力ニーズを満たします。これにより、単相208Vと比較して抵抗損失を半減させることができます。ハイパースケールクラウドは、15kWを超える密度を実現し、将来の液冷式AIサーバー向けの余裕を確保するため、2025年にこのトポロジーを標準化しました。カリフォルニア州、ニューヨーク州、ドイツにおけるインセンティブプログラムは、PUE 1.2以下の閾値を満たす施設に報奨を与えることで、この移行をさらに加速させています。この閾値を満たすには、通常、三相配電が必要となります。その結果、三相配電は容量拡大や新規建設の基盤であり続け、データセンターラック電源分配ユニット(PDU)市場における圧倒的な地位を確固たるものにしています。
一方、エッジ環境や小規模な企業用サーバールームでは、電気技師に三相に関する専門知識が不足している場合や、地域の規制により高電圧フィーダーの使用が制限される場合があるため、単相が依然として重要な役割を果たしています。現在、ベンダーのロードマップには、共通のファームウェアと管理フレームワーク内で単相と三相のバリエーションが盛り込まれており、運用者が混在する環境を管理するのに役立っています。しかし、AIの導入により支社レベルでもラックあたり10kWを超えるケースが増えるにつれ、需要は引き続き三相へとシフトし、総出荷台数における単相のシェアは必然的に縮小していくと考えられます。
地域別分析
アジア太平洋は2025年に市場シェアの40.13%を占めました。これは、土地とクリーンエネルギーが豊富な内陸部へのハイパースケール施設の建設を促進する、各国のクラウドプログラムや再生可能エネルギー戦略に支えられたものです。中国の「東部データ西部コンピューティング」施策だけでも、PDUの出荷を二桁ギガワット規模のプロジェクトへと牽引しており、一方、インドの1,000MW規模のパイプラインは、国内のSaaS企業や多国籍企業のキャプティブデータセンターを支えています。日本では、自動車メーカーがセンサデータをリアルタイム分析クラスターに送り込む、特に愛知県や神奈川県周辺における自動車用テストコースやスマート製造のエッジノードを通じて、出荷量が徐々に増加しています。こうした動向が、同地域のCAGR10.14%を支え、データセンターラック電源分配ユニット(PDU)市場規模における同地域の優位性を強めています。
北米はこれに続き、2024~2025年にかけて1,000億米ドルを超えるハイパースケール用設備投資が予定されています。バージニア州ラウドン郡では、記録的な建設が相次いでおり、オレゴン州の再生可能エネルギー比率の高い電力網は、グリーンクラウドクレジットを目的とするGPUファームを惹きつけています。地元の電力会社の納期が2年を超えるため、ハイパースケーラー各社は変圧器を事前購入し、PDUを一括発注することで、2027年までの供給を確保しています。アジア太平洋に比べると成長は緩やかですが、その圧倒的な規模により、データセンターラック電源分配ユニット(PDU)市場の供給量は堅調に推移しています。
欧州では、エネルギーコストの高騰に加え、EUエネルギー効率指令による厳格な効率化要件により、成長が鈍化しています。同指令では、事業者に対しPUE 1.3以下の性能達成と四半期ごとの消費量報告が義務付けられています。投資は容量増強よりも既存設備の効率化へとシフトしており、きめ細かなテレメトリ機能を備えたインテリジェントPDUが好まれていますが、全体的な出荷量の伸びは抑制されています。一方、中東・アフリカは、大陸間接続のハブとして台頭しています。アラブ首長国連邦やサウジアラビアにおける「ソブリンクラウド」施策が、現地でのハイパースケール施設の建設を後押ししており、NEOMのようなグリーンフィールド型のスマートシティ構想には、100%再生可能エネルギーで稼働する5GWのデータセンターが組み込まれており、大容量の三相ユニットに対する新たな需要の柱となっています。南米では、ブラジルが国内データローカリゼーションを施行していることが、クラウド事業者の参入を促し、地域施設の設立を後押ししており、マクロ経済の変動にもかかわらず、PDUの需要を押し上げています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ハイパースケールデータセンターへの投資がスマートPDUの導入需要を引き続き後押し
- 電力供給に関する産業の要件と、ソフトウェア定義データセンターへの需要
- エッジデータセンターの導入拡大
- ラックレベルの配電におけるAIを活用したエネルギー管理の統合
- 高密度コンピューティングアクセラレータの採用拡大に伴う高度なPDUの必要性
- 液冷への移行に伴うハイブリッド型電力・冷却供給システム用PDUの再設計の必要性
- 市場抑制要因
- データセンターの収益が見込める耐用年数よりも短いリフレッシュサイクル
- インテリジェントPDU用半導体部品のサプライチェーンの変動性
- ラック電力密度の上昇による従来型データセンターのフロア定格の超過
- ネットワーク接続型PDUをめぐるサイバーセキュリティ上の懸念
- 産業バリューチェーン分析
- 規制情勢
- 技術展望
- マクロ経済要因の影響
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 構造別
- スマートPDU
- ベーシックPDU
- 相別
- 単相
- 三相
- ティアタイプ別
- ティア1・2
- ティア3
- ティア4
- データセンターの規模別
- 小規模データセンター
- 中規模データセンター
- 大規模データセンター
- ハイパースケールデータセンター
- データセンタータイプ別
- コロケーションデータセンター
- ハイパースケーラー・CSPのデータセンター
- エンタープライズ・エッジデータセンター
- ラック密度(ラックあたりのkW)別
- 10kW以下
- 10~20kW
- 20kW超
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- ABB Ltd.
- Schneider Electric SE
- Vertiv Group Corp.
- Eaton Corporation plc
- Legrand SA
- nVent Electric plc(Enlogic)
- Rittal GmbH & Co. KG
- Cyber Power Systems Inc.
- Aten International Co. Ltd.
- Conteg spol. s r.o.
- Server Technology Inc.
- Geist Global
- Tripp Lite
- Huawei Technologies Co., Ltd.
- Panduit Corp.
- PDU eXpert
- The Siemon Company
- Starline
- Leviton Manufacturing Co., Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 185 Pages
- 納期
- 2~3営業日