


低密度ポリエチレン:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Low Density Polyethylene - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122956
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、低密度ポリエチレン(LDPE)の市場規模は、2025年の2,723万トン、2026年の2,821万トンから、2031年までに3,365万トンへと拡大すると予測されており、2026~2031年までの年間平均成長率(CAGR)は3.59%となる見込みです。
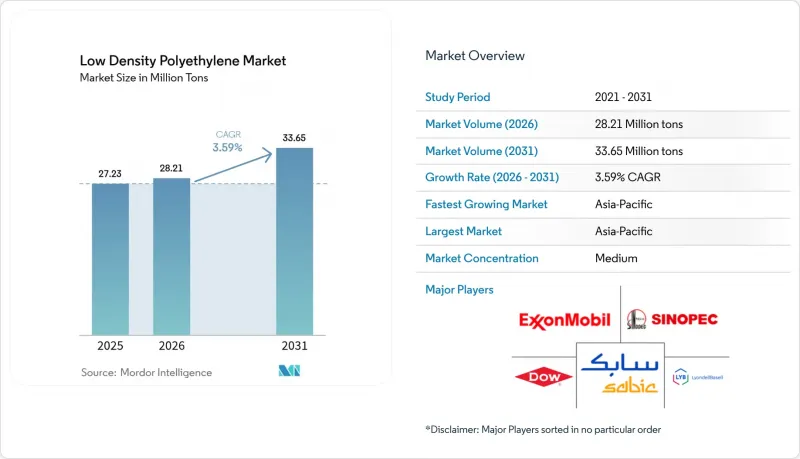
本レポートは、製品タイプ(ブロー成形、フィルム、射出成形、シート、発泡体、電線・ケーブルの絶縁体)、エンドユーザー産業(農業、電気・電子機器、包装、建設、自動車、その他)、地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は数量(トン)ベースで提示されています。
世界のLDPE市場の動向と洞察
eコマース用軟質包装の成長
2025年には、Amazon、Alibaba、地域プラットフォームが、カリフォルニア州、フランス、ドイツの拡大生産者責任(EPR)規則を満たす単一材料のLDPEメール用封筒を採用したことで、小包取扱量は18%増加しました。LDPEは105~115°Cでシールが可能であり、コロナ処理を必要とするポリプロピレンラミネートよりも25%高速な、200m/minを超えるパウチ生産ラインを実現します。インドとベトナムのコンバータ各社は、2024年7月のプラスチック廃棄物規制に対応するため、30~40マイクロメートルのブローフィルムに15%のポストコンシューマー樹脂を配合し、認証済み原料に対して1トンあたり150米ドルのプレミアムを生み出しました。2025年第2四半期に発売されたダウ社の「INNATE」樹脂により、ブランド各社はフィルムの厚さを20%薄くしつつ、400gのダートドロップ衝撃強度を維持することが可能となり、スコープ3の排出量を削減できます。そのため、家庭ごみとしてリサイクル可能な構造を持つ製品が、適切な廃棄処理チャネルを持たない多層ラミネート材のシェアを奪う形で、LDPE市場を拡大しています。
農業用フィルムの需要の増加
2024~2025年にかけて、インドでは12%、ベトナムでは9%と、保護栽培の作付面積が増加しました。これは、耐用年数が3~5年の紫外線安定化LDPEの使用を義務付ける補助金制度が後押ししたものです。LDPEは400~600nmの光を透過するため、トマトやパプリカの光合成有効放射を最適化すると同時に、40°Cを超える熱帯地域の急激な温度変化下でも柔軟性を維持します。中国では2025年に約140万トンのマルチフィルムが消費され、その60%をLDPEが占めました。これは、リニアグレードの引裂強度が25N/mm2であるためです。ブラスケム社が2025年10月に発売したバイオベースグレードは、欧州の有機農場を対象としており、堆肥化条件下で18ヶ月以内に98%が生分解されます。ニュージーランド、アイルランド、アルゼンチンでは、酪農業従事者がベール状の干し草から嫌気性貯蔵牧草へ移行し、LDPEの酸素バリア性を活用して腐敗を防ぐようになったため、貯蔵牧草用ラップの需要が7%増加しました。
LLDPE・HDPEとの競合
2020~2025年にかけて、LLDPEは、穿刺抵抗を損なうことなく、コンバータがフィルム厚を23マイクロメートルから17マイクロメートルに薄くすることを可能にしたことで、ストレッチフィルムの数量において12%ポイントのシェアを獲得しました。LDPEは依然として冷凍食品用途向けに400~500gのダートドロップ衝撃強度を提供していますが、2025年第4四半期における1トンあたり150米ドルのプレミアム価格が、コスト重視のバイヤーをLLDPEへと向かわせました。HDPEへの代替は、ブロー成形ボトルにおいて加速しており、このセグメントではHDPEの耐ストレスクラック性がLDPEを50%上回っています。シェブロン・フィリップス・ケミカル社の2024年発売の「MARLEX」バイモーダルHDPEは、LDPEと同等の加工性を備えており、パレットメーカーはLDPE製のキャップやクレートの使用を段階的に廃止できるようになりました。その結果、2025年には高圧LDPE反応装置の稼働率が70%を下回ったのに対し、LLDPEラインの稼働率は80%を超えました。
セグメント分析
フィルムは2025年の市場規模の56.71%を占めましたが、LLDPEとHDPEがストレッチフィルムや硬質容器のニッチ市場に参入したため、比較的低い成長率での拡大が見込まれています。電線・ケーブル用低密度ポリエチレン(LDPE)の市場規模は、2026~2031年にかけてCAGR4.14%で拡大すると予測されていますが、フィルムセグメントは依然として支配的な地位を占めていますが、市場は成熟期に入っています。ボレアリス社は2025年3月、400kVケーブル用にLDPE 2426Hを発売し、1万時間以上のウォーターツリー発生抑制性能を提供しています。
射出成形(キャップとクロージャー)は、USPクラスVIへの準拠が求められる医薬品バイアルの需要に牽引され、成長を遂げています。ブロー成形容器は、HDPEの剛性がeコマースの物流を支えていることから、市場が拡大しています。新興の海底ケーブル、データセンター、高電圧用途が成熟したフィルム需要を相殺しているため、LDPE市場は依然として堅調さを維持しています。
地域別分析
アジア太平洋は2025年の生産量の47.36%を占め、2031年まで年率4.47%で成長する見込みです。これは、温室用フィルムと押出コーティングの需要に対応するため、2025~2026年にかけて中国で820万トンのLDPE新規生産能力が稼働開始されることに後押しされています。2025年末、東南アジアのプラントの稼働率は91%でした。これは、世界の生産能力の増強がリニアグレードに偏ったため、中国以外では従来型LDPEが供給不足に陥ったためです。インドのLDPE市場は、原価を下回る中国からの輸入品に直面し、2024年11月にアンチダンピング調査が開始されました。日本と韓国は、2028年までに20万トンの処理能力を目標に、化学リサイクルに多額の投資を行いました。ベトナムでは、国の補助金により電子機器の組立や温室栽培面積が拡大したため、2025年の輸入量が14%増加しました。
北米市場の需要は、シェールエタンによるコスト優位性に支えられています。シェブロン・フィリップス・ケミカル社の85億米ドル規模の「ゴールデン・トライアングル・ポリマーズ」複合施設では、新たなLDPE生産設備の建設予定がなく、これにより地域の供給が逼迫し、プレミアム価格を支えています。カナダでは、温室用フィルムの需要増加により、2025年の国内LDPE使用量が4.2%増加しました。メキシコ市場は、ワイヤハーネスや医療機器の製造におけるニアショアリングが牽引役となっています。カリフォルニア州が2030年までに導入を予定している30%のPCR(ポストコンシューマーリサイクル)義務化規則により、機械的リサイクルLDPEのプレミアムはすでに1トンあたり180米ドルまで上昇しています。
欧州は2025年の生産量において大きな市場シェアを占めましたが、ヴェルサリス社が400ktの生産能力を閉鎖したことや、2028年以降、非リサイクル可能な単層フィルムを禁止する厳格なPPWR規制が導入されることから、CAGRは緩やかな伸びにとどまっています。ドイツでは、自動車生産が6%減少し、加工業者がVerpackGの目標達成に向けてPETベースのラミネート材へ転換したため、2025年の需要は減少しました。レプソル社のシネスにある300ktのLLDPE生産ラインは、産業が高コストな高圧LDPE設備への投資に消極的であることを浮き彫りにしています。北欧地域の成長は、EUの農村開発基金の資金提供を受けているデータセンター用光ファイバーと温室用フィルムに支えられています。トルコは、リラ安にもかかわらず、MENA市場用の再輸出拠点としての役割を果たしています。
南米と中東・アフリカでは、急速な工業化の進展に伴い、LDPEの需要が共に増加しています。ブラジルの農業用フィルム需要と、サウジアラビアにおけるエタンベース生産拡大により、LDPE市場の勢いは維持されています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- eコマース用軟質包装の成長
- 農業用フィルムの需要の増加
- 押出コーティング用途への選好
- 太陽電池パネル用封止フィルムの採用状況
- 高度リサイクル技術により、高品質なLDPEグレードを実現
- 市場抑制要因
- LLDPE・HDPEとの競合
- エチレン原料価格の変動
- 欧州連合による単層ポリオレフィンフィルムの禁止措置
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- ブロー成形
- フィルム
- 射出成形
- シート
- 発泡体
- 電線・ケーブルの絶縁体
- エンドユーザー産業別
- 農業
- 電気・電子機器
- 包装
- 建設
- 自動車
- 消費財
- ヘルスケア・製薬
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- トルコ
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- カタール
- アラブ首長国連邦
- ナイジェリア
- エジプト
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Borealis AG
- Braskem S.A.
- Chevron Phillips Chemical Company LLC
- China Petrochemical Corporation
- Dow
- ExxonMobil Corporation
- Formosa Plastics Corporation
- Hanwha Solutions Chemical Division Corporation
- INEOS Group
- LG Chem
- LyondellBasell Industries Holdings BV
- Mitsui Chemicals, Inc.
- NOVA Chemicals Corporation
- PetroChina
- PTT Global Chemical PLC
- Qatar Chemical Company Ltd
- Reliance Industries Limited
- Repsol S.A.
- SABIC
- Sumitomo Chemical Co., Ltd.
- TotalEnergies SE
- Versalis S.p.A.(Eni)
- Westlake Corporation
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


