


直鎖状低密度ポリエチレン(LLDPE):市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Linear Low-Density Polyethylene (LLDPE) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116870
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
直鎖状低密度ポリエチレン(LLDPE)の市場規模は2025年に1億1,151万トンと評価され、2026年の1億1,622万トンから2031年までに1億4,286万トンに達すると推定されており、2026年から2031年にかけてCAGR4.22%の成長が見込まれています。
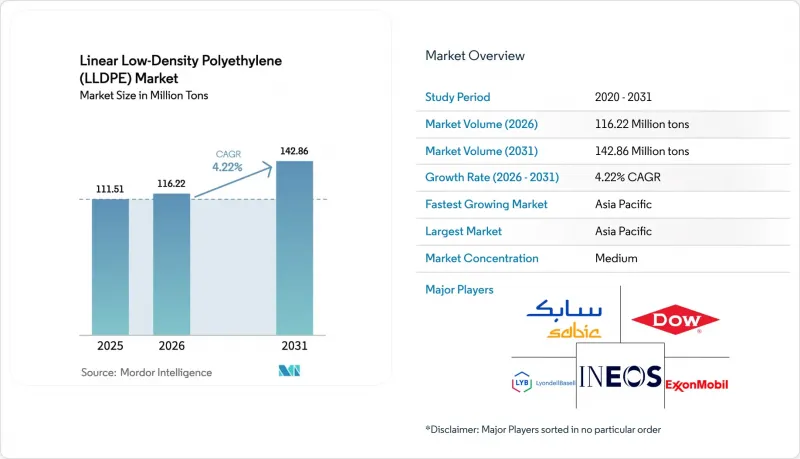
本レポートは、用途別(フィルム、成形、射出成形、その他の用途)、エンドユーザー産業別(農業、電気・電子、包装、建設、その他のエンドユーザー産業)、および地域別(アジア太平洋、北米、欧州、南米、中東・アフリカ)に分類されています。市場予測は数量(トン)ベースで提示されています。
世界の直鎖状低密度ポリエチレン(LLDPE)市場の動向と洞察
包装食品用フィルムの需要拡大
スナックやレディミールの柔軟な包装は、硬質容器から軽量パウチへと移行しており、メタロセン樹脂を活用した薄肉化により、シール強度を維持しつつ、樹脂使用量を90%近く削減しています。2024年に導入されたエクソンモービルの「Exceed XP 7」グレードは、密度が0.912 g/ccに近い状態で、ダート衝撃値900 g、穿孔エネルギー2.3 J/ミルを達成しており、加工業者はバリア性能を損なうことなく、フィルムの厚さを15%~20%薄くすることが可能です。この性能の飛躍は、2024年にポリエチレンの需要が前年比20%増加し、埋立地のスペースが限られているインドにおいて極めて重要です。スタンドアップパウチの採用においては、LDPEよりもLLDPEが好まれています。これは、短鎖分岐構造により、高速の成形・充填・シール(FFS)ラインにおいて優れたホットタック強度が得られるためです。アジア全域で中産階級の食品支出が増加する中、ブランドオーナーは、LLDPEの薄肉化能力を、コスト削減と持続可能性の両方の目標を達成するための主要な手段と捉えています。
Eコマース向けストレッチ/シュリンクフィルムの急増
世界のオンライン小売市場は引き続きGDPの伸びを上回っており、パレット包装や小包保護の仕様向上に対する需要を牽引しています。メタロセン系LLDPEを配合したストレッチフィルムは、密着性と耐穿刺性を最大限に高め、直接的な材料費を上回る荷物の安定性に対する要求に応えています。リヨネルバセル社は、AFA Nord社との2023年の合弁事業を通じて、拡大生産者責任(EPR)規則に沿って、2026年までに年間5万トンの再生LLDPEおよびLDPE製フレキシブル包装材の生産を目指しています。2024年後半に北東アジアのクラッカーのマージンがマイナスに転じたもの、ストレッチフィルムの消費量は小包の取扱量とほぼ完全な相関関係にあるため、堅調さを維持しました。また、小売業者も、塩素系ポリマーを排除し、リサイクル収率を向上させるため、飲料や電子機器のシュリンク包装において、PVCからLLDPEブレンドへの移行を進めています。
強度向上のためのm-LLDPE/HDPEへの移行
メタロセン系LLDPEおよびHDPEは、高い耐穿刺性と剛性を備えていることから10%~15%の価格プレミアムが付いており、頑丈な袋や工業用ライナーにおいて従来のグレードに取って代わっています。エクソンモービルのデータによると、C6-メタロセンLLDPEは分子量分布が狭いため、シール開始温度が低下し、高速ラインでのトリム廃棄物が削減されます。HDPEの優れた環境応力亀裂抵抗性は、化学薬品容器やIBCに適しており、加工業者が設備の再構成が可能な北米や欧州では、LLDPEからシェアを奪っています。旧式の押出機を使用している新興市場では依然としてコスト重視の傾向が強く、代替効果の進展は鈍化しています。
セグメント分析
2025年には、フィルムが世界生産量の62.89%を占めました。これは、加工業者が、シール強度を損なうことなく薄肉化を可能にするメタロセン系グレードを好んだためです。メタロセン系触媒システムはホットタック強度を向上させ、多層スタンドアップパウチの生産ライン速度を向上させるとともに、1パッケージあたりの総材料消費量を削減することを可能にします。ストレッチフィルムのメーカー各社は、パレットあたりの樹脂使用量を最大50%削減するプレストレッチロールを採用しており、これによりLLDPEがサプライチェーンのサステナビリティプログラムにさらに組み込まれています。塩素関連の廃棄物処理責任を理由にPVCが敬遠される中、電子機器の梱包における特殊シュリンクフィルムの採用が進んでいます。
その他の用途分野については、2031年まで市場平均を上回るCAGR5.68%で成長すると予測されています。これらの特殊用途における直鎖状低密度ポリエチレン(LLDPE)の市場シェアは依然として小規模ですが、その価値提案は高まりつつあります。回転成形された貯水タンクは、漏れ箇所を排除するLLDPEの一体成形構造を活用し、アフリカのオフグリッド地域社会で普及が進んでいます。家電製品の梱包用超軽量保護フォームも、新たな成長分野として台頭しています。これは、マイクロスケールの厚さでも柔軟性を維持する超薄型ポリエチレンシートの製造方法が『Nature』誌で報告されたことが後押しとなっています。半導体物流分野では、帯電防止フィルムの需要が高まっており、このニッチ市場では、導電性添加剤と配合された際のLLDPE固有の低い表面抵抗率が有利に働いています。
地域別分析
アジア太平洋地域は、2025年の世界生産量の46.10%を占めており、2031年までCAGR5.07%で成長すると予想されています。中国では、2025年に年間500万トン(t/y)、2026年に650万t/yのポリエチレン生産能力が稼働開始されることで、輸入需要は平均年間30万t/yに縮小し、中東や米国からの貨物はインドネシア、ベトナム、フィリピンへと流れていくことになります。インドでは、石油化学製品の需要が年率7%で伸びていることや、ジャムナガルへの原料供給を確保する「仮想エタンパイプライン」の拡張を背景に、今後3年間で年間240万トンの生産能力が稼働開始すると見込まれています。日本と韓国は市場が成熟しているもの、農業用フィルムといったニッチ市場に対応するため、また輸入エタンを統合することでナフサ価格の変動リスクをヘッジするため、触媒技術のアップグレードを進めています。
北米は、エタンを原燃料とするコスト面での優位性により、依然として需給調整役としての地位を維持しています。ボレアリス社は、年産64万トンのベイスター(Baystar)プラントを稼働させ、メキシコ湾岸の輸出ターミナルへの迅速なアクセスを確保しました。エクソンモービル社は、ポイント・コンフォートにおける86億米ドル規模の複合施設の建設を継続して検討していますが、一方でフランスのグラヴションにある年産40万トンの生産ラインを閉鎖しており、大陸間の原料経済性の相違が浮き彫りになっています。USMCAの下で、メキシコの再輸出としての役割は拡大していますが、カナダの成長は、アルバータ州およびオンタリオ州における新規石油化学プラントの許認可上の障壁によって抑制されています。欧州では、高いエネルギーコストと厳しい環境規制を背景に、生産能力が縮小しています。SABICは年産40万トンのヘーレン・クラッカーを閉鎖し、リヨンデルバセルは、リサイクルおよびバイオベース樹脂事業に注力するため、70億~90億米ドル規模の資産売却を検討しています。それにもかかわらず、この地域は循環型経済のイノベーションを牽引しています。リヨネルバセルのフレキシブル包装リサイクル事業は、2026年までに年間5万トンの処理を目標としており、欧州を化学リサイクルの技術拠点として位置づけています。南米および中東・アフリカは、成長のフロンティアとなっています。ブラスケム社は、リオの複合施設を年産54万トンを超える規模に拡張するためのガス供給について交渉を進めており、一方、ボレアリス社のアブダビにおける年産140万トンのポリエチレンプロジェクトは、機械的完成まで半分以上が進んでおり、アジアおよびアフリカの加工業者への低コスト供給が確保されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 包装用フィルムの需要の高まり
- Eコマース向けストレッチ/シュリンクフィルムの需要急増
- 太陽電池パネル用封止フィルムの普及状況
- 薄肉化と循環型経済の義務化
- 農業用マルチおよびハウス用フィルム
- 市場抑制要因
- 強度向上のためのm-LLDPE/HDPEへの移行
- 揮発性ナフサ/エタン原料コスト
- 世界の使い捨てプラスチック規制
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 用途別
- フィルム
- 成形
- 射出成形
- その他の用途
- エンドユーザー産業別
- 農業
- 電気・電子機器
- 包装
- 建設
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Borealis GmbH
- Braskem
- Chevron Phillips Chemical Company
- Dow
- Exxon Mobil Chemical
- Formosa Plastic Corporation
- INEOS
- LG Chem
- Lyonde Bassells Industries Holdings BV
- Mitsui Chemicals Inc.
- Nova Chemicals Corporate
- PTT Global Chemical Public Company Limited.
- Reliance Industries Limited
- Repsol
- SABIC
- SINOPEC(China Petroleum & Chemical Corporation)
- Tasnee
- TotalEnergies
- Westlake Corporation
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日