


ヘルスケアにおけるブロックチェーン:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Blockchain In Healthcare - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122917
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ヘルスケアにおけるブロックチェーン市場の規模は、2025年の55億米ドルから2026年には82億7,000万米ドルへと拡大し、2026~2031年にかけてCAGR50.38%で成長し、2031年には635億8,000万米ドルに達すると予測されています。
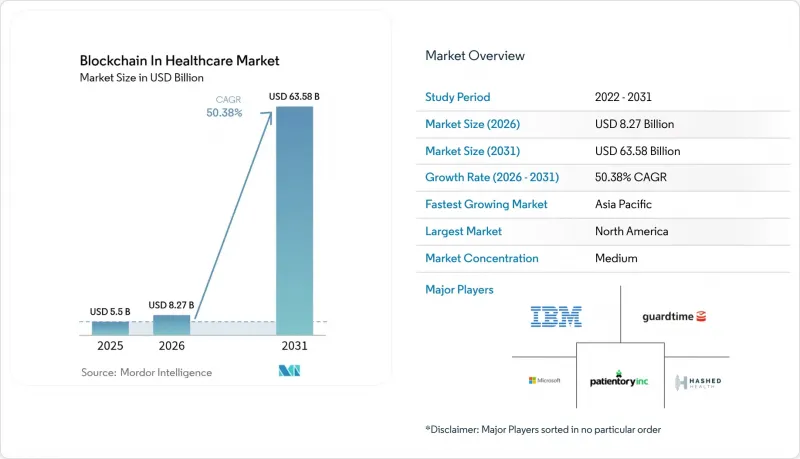
本レポートは、用途別(臨床データ交換、請求・保険金支払審査、その他)、エンドユーザー別(医療提供者(病院、クリニック)、製薬・医療技術メーカー、その他)、ブロックチェーンタイプ別(プライベート・許可型、コンソーシアム、パブリック)、地域別に分類されています。
世界のヘルスケアにおけるブロックチェーン市場の動向と洞察
サイバー攻撃による被害額の増加により、CIOの予算はブロックチェーンセキュリティへとシフトしています
2020年以降、医療分野での情報漏洩により5億件以上の記録が流出しており、2024年には1件あたりの平均コストが1,093万米ドルに達しました。2024年2月に発生したChange Healthcareへの攻撃では、1日あたり2,200万米ドル相当の保険金請求処理が停止し、2,200万米ドル相当のビットコインによる身代金要求が発生したことから、集中型システムの脆弱性が浮き彫りとなりました。分散型台帳技術は、改ざん防止機能を備えた監査証跡、データの出所追跡、米国保健社会福祉省(HHS)の自主的な「サイバーセキュリティパフォーマンス目標(CPG)」を満たす多者間検証を提供することで、ゼロトラストアーキテクチャに適しています。保険会社が引受基準を厳格化し、規制当局が重要なデータの完全性を確保する手段としてブロックチェーンを重視する中、CIOたちは現在、ブロックチェーンへの予算をイノベーション拠点への支出ではなく、中核的なサイバーセキュリティ費用として計上するようになっています。この変化により、医療提供者システムや保険者クリアリングハウス全体での本格的なネットワーク導入が加速しています
米国・EUのDSCSA/FMDシリアライゼーションの期限により、医薬品のエンドツーエンドのトレーサビリティが義務付けられています
医薬品サプライチェーンセキュリティ法(DSCSA)の強化された要件は、2026年まで延長されましたが、その期限は厳格であり、シリアライゼーションされた取引の導入期間を圧縮しています。FDAがIBM、KPMG、Merck、Walmartと共同で実施したパイロットプロジェクトでは、従来型ツールでは73%だった追跡可能性が100%に達し、ブロックチェーンの効率性が実証されました。欧州の偽造医薬品指令も同様に圧力をかけており、シリアライゼーションされた国家医薬品コード(NDC)には、途切れることのない監査可能性が求められています。電子的な接続環境を持たない取引パートナーは、サプライチェーンから排除されるリスクがあり、これにより医薬品卸売業者は、GS1 EPCIS規格とスマートコントラクトを統合した許可型台帳の導入を迫られています。したがって、電子ペディグリーに関する規制の明確化により、ブロックチェーンは単なる選択肢から、業務上の必須要件へと変化しつつあります。
従来型HISからの移行コストが高いため、短期的な導入が制限されています
大規模な病院システムでは、中核となるHISの移行に1,500万~2,500万米ドルを費やし、さらにブロックチェーン対応のミドルウェアやスタッフのスキルアップに500万~800万米ドルを別途投入しています。10年以上前に導入されたレガシーEHRスタックには最新のAPIレイヤーが欠けており、カスタムコネクタまたはシステム全体の全面的な刷新が必要となりますが、これは地域病院にとって予算上の負担となります。移行期間中にHIPAAの安全対策を維持することは、法的と保険上の責任を伴い、理事会はこれを負担することに躊躇しています。「チェンジヘルスケア」のデータ漏洩事件は、何もしないことのリスクを浮き彫りにしましたが、その23億米ドルに上る賠償請求額は、技術の置き換えに伴う資本的負担も浮き彫りにしました。その結果、多くの医療提供者は、より広範なEHR更新サイクルと連動した段階的なパイロット事業としてブロックチェーンの導入を計画しており、短期的な普及は緩やかなものとなっています
セグメント分析
臨床データ交換は、2025年にヘルスケアにおけるブロックチェーン市場シェアの45.40%を占めました。これは、検証可能な情報交換を医療提供者の核心的な義務とするTEFCAの義務付けに支えられています。このセグメントは、成熟したHL7-FHIR統合と、記録の重複を最小限に抑える安全な共有・照会ワークフローの恩恵を受けています。次に、保険会社が重複決済を680億米ドル削減するためにスマートコントラクトを導入していることから、「請求・保険金支払審査」セグメントが続きます。一方、「臨床試験・同意管理」セグメントは、スポンサーが改ざん不可能な同意ログと分散型被験者募集を必要としていることから、2031年のCAGRが71.04%と、成長の牽引役となっています。製薬企業は、ブロックチェーンで検証されたアクセス権限への移行後、被験者登録期間が40%短縮されたと報告しています。DSCSA(医薬品安全追跡法)への準拠と連携したサプライチェーン・原産地追跡ソリューションがスタックを完成させ、単位レベルまでシリアライゼーションされた医薬品の可視性を確保しています。患者中心の同意ネットワークにサービスを提供する用途での、ヘルスケアにおけるブロックチェーン市場規模は、2031年まで年率71.04%で拡大すると予測されており、臨床試験の経済性と患者の関与のあり方を再構築すると考えられます。
AIと動的なスマート同意の融合により、患者は自動的に失効する時間制限付きまたは条件付きのデータ利用権を付与できるようになり、「プライバシーバイデザイン」が組み込まれます。自動化されたロイヤリティフレームワークは、参加者のデータが臨床検査の知見につながる際に報酬を決済ますが、ゼロ知識証明によって匿名性は維持されます。これにより、病院は受動的な記録保管者から能動的なデータブローカーへと移行し、患者所有者の概念を大規模に運用化するプラットフォームへのベンチャー資金の流入が増加しています。分散型臨床検査の証拠に対するFDAの規制上の承認は、その普及をさらに後押しし、同意管理を分散型研究ネットワークの礎へと変えます。
地域別分析
2025年、北米はヘルスケアにおけるブロックチェーン市場シェアの40.95%を占めました。これは、DSCSA(医薬品安全追跡法)によるシリアライゼーション、TEFCA(電子医療記録相互運用性法)による相互運用性の要求、情報漏洩対策コストの高騰に支えられたものです。2024年のチェンジヘルスケアへの攻撃による1日あたり2,200万米ドルの業務中断は、その重大性を浮き彫りにし、医療システムに対し、IT予算総額の6~10%をサイバーセキュリティを重視した台帳システムの導入に割り当てるよう促しました。メイヨークリニックなどの大規模病院チェーンや、アンセムを含む保険者グループは現在、請求や医療記録の管理において、HL7-FHIRゲートウェイとブロックチェーンによる公証を組み合わせています。一方、退役軍人省は、患者の長期的なウォレットに関するパイロット事業を実施しています。HHS(米国保健社会福祉省)が、重要なデータの完全性に関する推奨事項の中でブロックチェーンに言及した連邦政府の指針は、医療提供者と保険者の各領域において、ブロックチェーンの役割を確固たるものにしています。
アジア太平洋は成長の核となっており、2031年のCAGRは61.18%に達すると見込まれています。中国の国家医療データプラットフォームでは、ブロックチェーンによるデータの出所追跡が義務付けられていますが、ローカライゼーションに関する法律により、ノードの国内設置が求められています。日本の2024年の医療法改正では、デジタルヘルス技術が明示的に推進されており、これにより病院コンソーシアムが遠隔医療や処方箋の検証に向けたブロックチェーンのパイロット事業を進めています。インドの「アユシュマンバーラトデジタルミッション」では、患者が管理する健康IDとサンドボックス化されたブロックチェーンのパイロット事業を組み合わせており、まもなく施行される「デジタル個人データ保護法」がプライバシー保護の枠組みを形作っています。ASEANでは、ブロックチェーンを医療ツーリズムの回廊に統合し、シンガポールやタイで治療を求める越境患者に対し、診断画像や処方箋の安全な転送を確保しています。
欧州では、GDPRが改ざん不能でありながら取り消し可能な監査証跡を義務付けていることから、着実な勢いが維持されており、ゼロ知識証明やオフチェーンストレージのハイブリッド技術に対する地域全体の関心が高まっています。欧州ブロックチェーンサービスインフラ(EBSI)は、加盟国が共通の同意記録やデジタル署名基準に合意できるよう支援する、医療分野に特化したガイドラインを公表しています。ドイツの「病院の未来法」は、記録の出所を証明するブロックチェーン技術に資金を提供しており、北欧諸国では電子処方箋プラットフォームをコンソーシアム型ブロックチェーンに拡大しています。中東・アフリカでは、湾岸協力会議(GCC)のスマートシティプログラムが、市民のヘルスウォレットや医薬品物流の管理にブロックチェーンを組み込んでおり、南アフリカではフレール州立病院で分散型記録の検査運用が行われています。これらの導入事例は、リソースに制約のある市場が、セキュリティ、ID確認、トレーサビリティを統合した台帳システムを採用することで、従来型ITを飛躍的に超越していることを示しています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- サイバー攻撃による被害額の増加により、CIOの予算はブロックチェーンセキュリティへとシフトしています。
- 米国・EUのDSCSA/FMDシリアライゼーションの期限により、医薬品のエンドツーエンドのトレーサビリティが義務付けられています。
- 重複請求の削減を求める支払者からの圧力により、スマートコントラクトを活用した請求審査が促進されています。
- EHR相互運用性プロジェクトの増加(例:米国のTEFCA、その他)が需要を加速させています。
- トークン化された健康データ市場は、病院チェーンに新たな収益源をもたらしています。
- AI対応のフェデレーテッドラーニングのパイロットプロジェクトには、ブロックチェーンに紐づけられたモデルの証明が必要です。
- 市場抑制要因
- 従来型HISからの移行コストが高いため、短期的な導入が制限されています。
- 世界各国の医療データに関する規制がばらばらであるため、国境を越えるサプライチェーンが複雑化しています。
- パブリッククラウドのカーボンフットプリント目標が、PoWベース実装を遅らせています。
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 用途別
- 臨床データ交換
- 請求・保険金支払審査
- サプライチェーン・原産地
- 臨床試験・同意管理
- エンドユーザー別
- 医療提供者(病院、クリニック)
- 支払者・PBM
- 製薬・医療技術メーカー
- 患者・健康データブローカー
- ブロックチェーンタイプ別
- プライベート・許可型
- コンソーシアム
- パブリック
- 地域別
- 北米
- 米国
- カナダ
- 南米
- ブラジル
- アルゼンチン
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- アジア太平洋
- 中国
- 日本
- インド
- 中東・アフリカ
- GCC
- 南アフリカ
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- IBM Corporation
- Microsoft Corporation
- Guardtime
- Hashed Health
- Patientory Inc.
- Factom Inc.
- Oracle Healthcare
- Hyperledger Foundation
- Change Healthcare(Optum)
- BurstIQ
- Chronicled Inc.
- Medicalchain
- Rymedi
- Nebula Genomics
- PokitDok(Change Health)
- Embleema
- Blockpharma
- Solve.Care
- BurstIQ
- GEM Health
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


