


自動車用自動タイヤ空気圧調整システム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Automotive Automatic Tire Inflation System - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122881
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
自動車用自動タイヤ空気圧調整システムの市場規模は2026年に9億米ドルに達すると推定されており、2025年の8億2,000万米ドルから拡大し、2031年には14億4,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは9.88%となる見込みです。
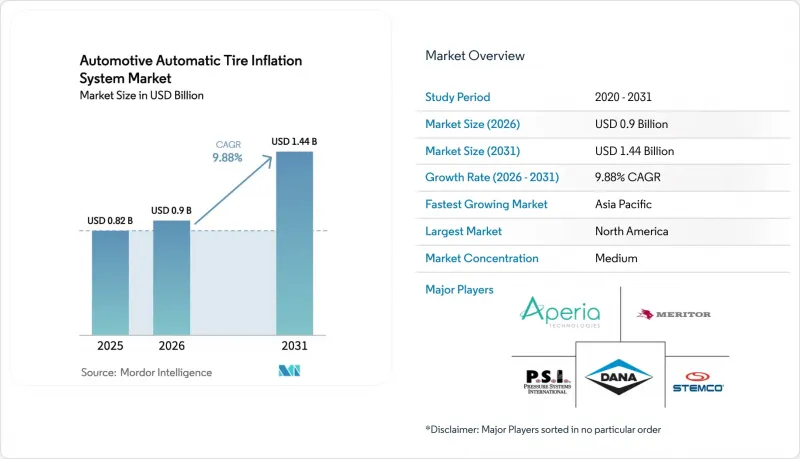
本レポートは、車種別(乗用車、小型商用車など)、用途別(オンロード用タイヤおよびオフロード用タイヤ)、販売チャネル別(OEMおよびアフターマーケット)、製品タイプ別(中央タイヤ空気圧調整システム(CTIS)、連続式/ホイールエンド式インフレーターなど)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の自動車用自動タイヤ空気圧調整システム市場の動向と洞察
燃料費およびタイヤ摩耗コストの削減に対するフリートの関心の高まり
タイヤ関連費用は大型トラックの運営予算の15~20%を占めており、空気圧不足は路肩でのタイヤ故障の最大95%の原因となっています。Pressure Systems International社によると、自動空気圧調整システムを導入することで、平均1.4%の燃料消費削減と10%のタイヤ寿命延長が実現するとされています。データ豊富なプラットフォームは、空気圧、温度、荷重に関するリアルタイム情報を提供し、配車担当者が速度プロファイルやメンテナンスのタイミングを最適化できるようにします。長距離輸送事業者にとって、1台のトラクターあたりの年間走行距離が12万マイルを超えるため、段階的な節約効果が累積し、絶対的なメリットが最大となります。その結果、調達チームは、トラクターやトレーラーの買い替えサイクルにおいて、自動空気圧調整システムを優先する総所有コスト(TCO)モデルを組み込んでいます。
世界のタイヤ安全規制の厳格化
世界中の法規制により、タイヤメンテナンスの厳格化が進んでいます。2024年7月に施行されるEU一般安全規則IIでは、M1を除くすべての新規型式認定車両カテゴリーにおいてタイヤ空気圧モニタリングが義務付けられ、自動空気圧調整システムへのアップグレードを促進する普遍的な基準が確立されます。これと連動するユーロ7規制では、2032年を遵守期限としてタイヤ摩耗の上限値が設定されています。米国では、連邦自動車運送安全局(FMCSA)の検査官が路側検査において冷間空気圧の最低基準を厳格に適用しており、大規模なフリート事業者は違反を避けるために自動空気充填システムの導入を進めています。輸出志向のOEM各社がEU基準に準拠するにつれ、同様の規定が南米や東南アジアにも波及しています。その結果、フリート管理者は、自動車用自動タイヤ空気充填システムの導入を、コンプライアンス上の必須要件であると同時に、運用コストの削減にもつながるものとして捉えています。
高い初期費用と統合の複雑さ
システムパッケージの価格は、1台あたり1,500米ドルから5,000米ドルの範囲です。後付けプロジェクトには人件費と潜在的な稼働停止時間が伴いますが、多くの小規模運送業者にはこれを吸収する余裕がありません。商用タイヤ販売業者によると、予算に制約のある事業者は、投資サイクルが合致するまでアップグレードを先送りしているとのことです。これは、損益分岐点分析では多くの場合、18ヶ月以内に投資回収が可能であることが示されているにもかかわらずです。技術者のトレーニング、センサーの校正、およびレガシー電子制御ユニットとのソフトウェアの整合は、価格に敏感な地域において導入をさらに遅らせています。
セグメント分析
2025年、中型および大型商用車は、自動車用自動タイヤ空気充填システム市場の売上高の66.10%を占め、同セクターが自動車用自動タイヤ空気充填システム市場に与える極めて大きな影響力を浮き彫りにしました。年間走行距離の多さ、多軸構成、そして燃料費への敏感さが相まって、自動空気充填システムへの投資を説得力のあるものにしています。遠隔診断や無線による空気圧の校正により、配車担当者は路傍サービスへの呼び出しを最小限に抑え、配送スケジュールを維持することができます。OEM各社がモデルライン全体で空気圧調整ポートやデータプロトコルを標準化していることから、地域間輸送やラストマイル輸送用のトラックへの導入も広がりつつあります。オフハイウェイ機器は、2031年までの年間平均成長率(CAGR)が11.43%と、最も急激な成長軌道を示しています。精密農業では、収量を保護するために土壌への負荷を最小限に抑えることが求められ、一方、建設車両や軍用車両では、アスファルト、砂利、泥といった異なる路面状況に応じて迅速な調整が必要です。フェント(Fendt)のキャビン内制御システム「VarioGrip」は、数秒で空気圧を切り替え、牽引効率を高め、土壌の締固めを軽減します。また、ジョン・ディア(John Deere)やCNHインダストリアル(CNH Industrial)による同様の製品群は、組み込み型空気圧制御への業界の移行を示しています。小型商用バンや乗用車の市場シェアは比較的控えめですが、EUの安全規制や先進運転支援機能に対する消費者の嗜好により、OEM各社は小型化された自動空気圧調整モジュールの搭載を迫られています。
2025年には、オンロード用タイヤが自動車用自動空気圧調整システム市場の売上高の71.65%を占めました。これは、大陸横断のトラック輸送が牽引役となっており、この分野では空気圧不足が高速道路を走行する1マイルごとに燃費を悪化させています。自動システムは、従来の週次点検ルーチンでは慢性的な空気圧不足を招きかねない周囲の温度変動にかかわらず、冷間時の空気圧レベルを継続的に調整します。フリートテレマティクスのダッシュボードには、運転時間表示とともに空気圧のKPIが統合されており、管理者はディーゼル燃料費と直接相関するコンプライアンス率に基づいて各拠点のパフォーマンスを評価しています。オフロード用タイヤ市場はCAGR11.90%で拡大しており、これは採石、林業、農業向けのスマート機械への投資を反映しています。ミシュランの中央管理システムは、土壌の種類に合わせて空気圧を最適化することで、最大4%の生産性向上と10%の燃料節約を実現しています。研究によると、適正な空気圧を維持することで土壌の締固め深さを3分の1に抑えられ、耕作地の保全や耕起エネルギーの削減につながることが示されています。同様に、ホイールローダーのオペレーターからは、サイドウォールの挟み込み損傷が発生する前に警告を発する閉ループ式空気圧管理システムを導入した結果、タイヤ関連のダウンタイムが減少したという報告が寄せられています。こうしたメリットにより、小規模な請負業者にとっては初期費用が依然として障壁となっているもの、将来の需要は確固たるものとなっています。
地域別分析
北米は2025年、自動車用自動タイヤ空気圧調整システム市場の売上高の39.25%を占めました。これは、明確な規制の枠組みと、テレマティクスの普及が成熟していることが後押しとなっています。連邦政府によるタイヤ空気圧規制の徹底により、運送業者は路上の罰金を回避するための保険として、自動ソリューションの導入を進めています。大規模な有償輸送車両fleetは、ディーゼル燃料費を1~3%削減し、タイヤ寿命を15~20%延長できたと報告しており、こうした成果は経営陣レベルでの持続可能性への取り組みを後押ししています。また、この地域では無人貨物輸送ルートの広範な実証実験が行われており、自動運転開発企業は、メンテナンスのプロセスからドライバーを排除する冗長化されたタイヤ状態監視システムを必要としています。アジア太平洋地域は、2031年までの年間平均成長率(CAGR)11.78%で最も急速な成長を記録しています。爆発的なEC配送量の増加、大規模な高速道路網の整備、および電動パワートレインへの移行推進が、自動空気圧調整システムの導入に対する経済的合理性を高めています。インドの物流改革は、貨物輸送コストに起因するGDPの12~14%の損失を削減することを目指しており、タイヤ空気圧の適正化はそのための顕著な手段となっています。FAWやSinotrukなどの中国のOEM各社は、バッテリー航続距離を延長するために新エネルギートラックに空気圧調整バルブを組み込んでおり、自動車用自動タイヤ空気圧調整システム市場を標準的な効率化対策として位置づけています。欧州は、EU全域にわたる安全および環境指令に導かれ、一貫した姿勢を維持しています。規制IIにより、すべての新車にTPMS(タイヤ空気圧監視システム)の搭載が義務付けられており、ユーロ7では、最適な空気圧に大きく依存する摩耗制限が導入されています。ドイツやフランスの事業者は、顧客からのスコープ3開示要請に応えるため、空気圧データをカーボンレポートと組み合わせています。中東およびアフリカでは、全体的な普及率は遅れをとっていますが、石油輸出国はインフラ資金を商用車fleetのアップグレードに充てているため、サービスセンターの密度が追いついていない場合でも、基礎的な需要は押し上げられています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 燃料費およびタイヤ摩耗コストの削減に対する車両保有者の関心の高まり
- 世界のタイヤ安全規制の厳格化
- 商用車の保有台数と貨物輸送量の拡大
- 先進的なTPMSおよびコネクテッドプラットフォームとのOEM統合
- 自動運転トラックにおけるタイヤ状態の予測に対する需要
- 農業における、移動式土壌保全型圧力制御への移行
- 市場抑制要因
- 初期費用の高さと統合の複雑さ
- 過酷な稼働サイクルにおける信頼性および保守上の課題
- 世界のアフターマーケット・サービス・エコシステムの限定性
- 接続型ATISにおけるサイバーセキュリティ上の脆弱性
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 車両タイプ別
- 乗用車
- 小型商用車
- 中型および大型商用車
- オフハイウェイ車両(農業用、建設用、軍用)
- 用途別
- オンロード用タイヤ
- オフ・ザ・ロード用タイヤ
- 販売チャネル別
- OEM
- アフターマーケット
- 製品タイプ別
- 集中式タイヤ空気圧調整システム(CTIS)
- 連続式/ホイールエンド式インフレータ
- 自給式ハブインフレーター
- 地域別
- 北米
- 米国
- カナダ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Aperia Technologies, Inc.
- Bridgestone Corporation
- Continental AG
- Goodyear Tire & Rubber Company
- Meritor, Inc.
- STEMCO Products Inc.
- CODA Development
- Denso Corporation
- Pressure Systems International, Inc.
- Dana Incorporated
- Michelin Group
- Hendrickson International
- ti.systems GmbH
- FTL Technology
- Parker Hannifin Corporation
- Haltec Corporation
- Trelleborg AB
- SKF Group
- Haldex AB
第7章 市場機会と将来の展望



