


がん支持療法薬:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Cancer Supportive Care Drugs - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122849
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
がん支持療法薬の市場規模は2026年に78億8,000万米ドルと推定されており、2025年の74億3,000万米ドルから拡大し、2031年には105億6,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR6.04%で成長すると見込まれています。
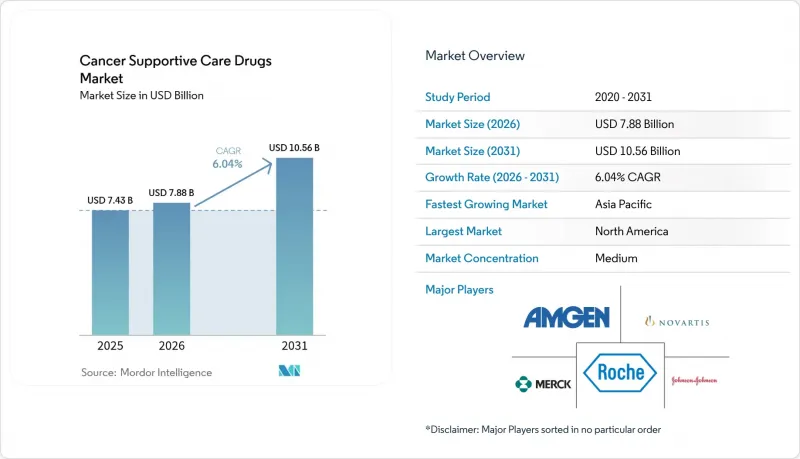
本レポートは、薬剤クラス別(G-CSF、ESA、制吐剤など)、適応症(化学療法誘発性好中球減少症など)、流通チャネル(病院薬局など)、地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)で示されています。
世界のがん支持療法薬市場の動向と洞察
世界的に増大するがんの負担
新規症例数が急増しています。国際がん研究機関(IARC)の予測によると、2040年までに年間診断数は2,840万件に達し、2020年比で55%増加すると見込まれています。50歳未満の若年層患者におけるがん発生率は、1990年から2019年の間に79%急増し、生存期間の延長や治療サイクルの繰り返しにつながっています。こうした人口動態の変化により、骨髄抑制療法への曝露期間が長くなり、がん支持療法薬市場全体において、G-CSF、制吐剤、貧血治療薬への需要が高まっています。経済的な圧力も同様に重大です。2018年には欧州だけでがん関連に1,990億ユーロが費やされ、そのうち320億ユーロが抗がん剤に充てられました。アジア太平洋地域の成長は顕著であり、2026年までに中国のがん関連支出が127億米ドルに達すると予測されていることがその好例です。これにより、支持療法の普及に向けた大きな成長余地がさらに強まっています。
化学療法および併用療法の導入拡大
現在、固形がんや血液悪性腫瘍の第一線治療では併用療法が主流となっており、単剤療法と比較してグレード3~4の血液学的毒性が40~60%増加しています。その結果、予防的なG-CSF、赤血球造血刺激因子、および次世代制吐剤の利用が着実に進んでいます。トラスツズマブ・デルクステカンなどの新たな抗体薬物複合体(ADC)は、従来の有害事象プロファイルに特有の肺および消化器系の毒性を加えることで、がん支持療法薬市場の臨床的適用範囲を拡大しています。腫瘍専門医が標的療法剤を基幹化学療法と統合するにつれ、支持療法プロトコルは、細胞毒性による副作用と免疫介在性副作用の両方の予防を網羅するように広がっています。
毒性の低い標的療法および免疫腫瘍学療法の台頭
免疫チェックポイント阻害剤や精密な低分子阻害剤は、骨髄への影響が少ないことが多く、従来の化学療法と比較して好中球減少症の発生率が60~70%低くなっています。その結果、これらの治療法が第一選択の標準となる地域では、G-CSFの使用量が減少する可能性があります。とはいえ、支持療法の必要性が消えるわけではなく、むしろその形態は変化しています。免疫関連の有害事象には、コルチコステロイド、内分泌補充療法、および皮膚科用薬剤が必要とされますが、これらはがん支持療法薬市場において隣接する治療領域を占めています。こうした新たなニーズに向けてパイプラインを転換する製薬企業は、従来のカテゴリーにおける売上減少を相殺することができるでしょう。
セグメント分析
2025年、G-CSFはがん支持療法薬市場の34.62%を占め、好中球減少症の予防におけるその極めて重要な役割を裏付けています。このセグメントの堅調さは、あらゆる腫瘍タイプにおいて予測可能な化学療法による骨髄抑制が生じること、および臨床ガイドラインでの強力な推奨に起因しています。バイオシミラーの急速な普及により単価は圧迫されていますが、治療への浸透率は拡大しており、売上高は上昇傾向を維持しています。ステロイド系うがい薬や粘膜炎用のバリアジェルなどの外用剤は、生存期間の延長に伴い顕在化する毒性に対処することで、2031年までにCAGR8.28%を記録すると見込まれています。ESA(赤血球造血刺激因子)は、輸血に反応しない貧血に対して依然として不可欠ですが、安全性に関する表示により、ある程度の逆風に見舞われています。制吐剤は、遅発性嘔吐を対象とした固定用量配合剤の発売に支えられ、漸増的な伸びを維持しています。ビスフォスフォネート系薬剤およびデノスマブのバイオシミラーは、高齢化に伴う骨格関連事象のリスク上昇に伴い、着実に成長しています。一方、オピオイドの需要は、疼痛管理のパラダイム変化を反映して鈍化しています。これらの動向は総じて、臨床実践の進化と償還制度の変化が、がん支持療法薬市場における薬剤クラスの構図をいかに継続的に再形成しているかを示しています。
売上高の観点では、G-CSF(造血芽球コロニー刺激因子)を含むがん支持療法薬市場の規模は、価格競争が激化する中でも、予測期間を通じて力強く拡大すると見込まれます。対照的に、オピオイドの売上高は、患者数が安定しているにもかかわらず、1日平均投与量の減少により縮小しており、これは支払者がリスク低減につながる代替療法を重視していることを裏付けています。外用剤や皮下投与剤における継続的なイノベーションは、メーカーがコモディティ化した注射剤以外の分野へ事業を多角化することを後押しし、新しいサブクラスにおける持続的な2桁成長の基盤となっています。
地域別分析
北米は2025年に世界売上高の42.61%を占めました。これは、高度な腫瘍学インフラと、高コストの生物学的製剤を償還する広範な保険適用に支えられています。「Enhancing Oncology Model」のような価値ベースのパイロット事業は、測定可能なコスト削減効果を示しており、民間保険者間での導入を促進するとともに、診療ガイドラインに沿った支持療法の普及を後押ししています。
欧州は、地域別市場として第2位の規模を誇ります。積極的なバイオシミラーの調達により、一部の国ではがん治療薬の価格が最大97.8%引き下げられ、アクセスが拡大するとともに、予算への影響が抑制されています。各国の医療制度は、抗がん剤に多額の支出(2018年には320億ユーロ)を投じており、支持療法の保険適用に対する強い政治的コミットメントが示されています。加盟国間の償還制度のばらつきにより、製薬各社は価格戦略を調整せざるを得ませんが、広く普及している医療技術評価(HTA)の枠組みにより、費用対効果が常に最優先事項として考慮されています。
アジア太平洋地域は、人口の高齢化、中産階級の拡大、および保険加入率の向上に後押しされ、CAGR 7.31%で最も急速に成長している地域です。中国のがん治療費は2026年までに127億米ドルに達する見込みである一方、インドは国内での生物製剤製造を促進するため、外国直接投資(FDI)規制を緩和しています。政府による検診プログラムや診断リテラシーの向上により早期発見率が上昇しており、その結果、治療対象となる患者数が増加し、がん支持療法薬市場における需要が持続しています。
ラテンアメリカおよび中東・アフリカは、規模は小さいもの着実に成長している市場です。ブラジルやメキシコの調達コンソーシアムは、バイオシミラーの市場参入スケジュールに合わせて、購入数量に応じた割引交渉を行っています。一方、湾岸協力会議(GCC)加盟国は、より広範な医療観光の構想の一環として、プロトコルに基づいた支持療法を導入するため、三次がんセンターへの投資を行っています。これらの地域が総合的に、世界の成長の勢いを後押しする追加的な需要を生み出しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界的に増大するがんの負担
- 化学療法および併用療法の普及拡大
- 費用対効果の高いバイオシミラーの導入
- 価値重視の腫瘍医療モデルへの移行
- 在宅ケアを可能にする経口および皮下投与製剤の拡大
- 市場抑制要因
- 毒性の低い標的療法および免疫腫瘍学療法の登場
- オピオイドの乱用およびESAに関連する血栓性事象をめぐる安全上の懸念
- 基準価格制度および入札制度による価格圧力
- デジタルによる症状管理の利用拡大が、薬剤需要を減少させている
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 薬剤クラス別
- G-CSF
- ESA
- 制吐薬
- ビスホスホネート系薬剤
- オピオイド
- NSAIDs
- 外用剤
- その他の薬剤分類
- 適応症別
- 化学療法による好中球減少症
- 化学療法による貧血
- 悪心・嘔吐
- がん関連の骨量減少
- がん性疼痛
- 口腔および皮膚粘膜炎
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Amgen Inc.
- Johnson & Johnson(Janssen)
- F. Hoffmann-La Roche AG
- Novartis AG(Sandoz & Hexal)
- Teva Pharmaceutical Industries Ltd.
- Pfizer Inc.
- Sanofi
- Helsinn Healthcare SA
- Heron Therapeutics Inc.
- Dr. Reddy's Laboratories
- Sun Pharmaceutical Industries Ltd.
- Ipsen Pharma
- Kyowa Kirin Co. Ltd.
- Otsuka Holdings Co. Ltd.
- Accord Healthcare
- Fresenius Kabi
- Lupin Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


