


世界の動物バイオテクノロジー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Global Animal Biotechnology - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122769
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、動物バイオテクノロジー市場の規模は、2025年の297億3,000万米ドルから2026年には319億1,000万米ドルへと拡大し、2026年から2031年にかけてCAGR7.34%で推移し、2031年には454億7,000万米ドルに達すると予測されています。
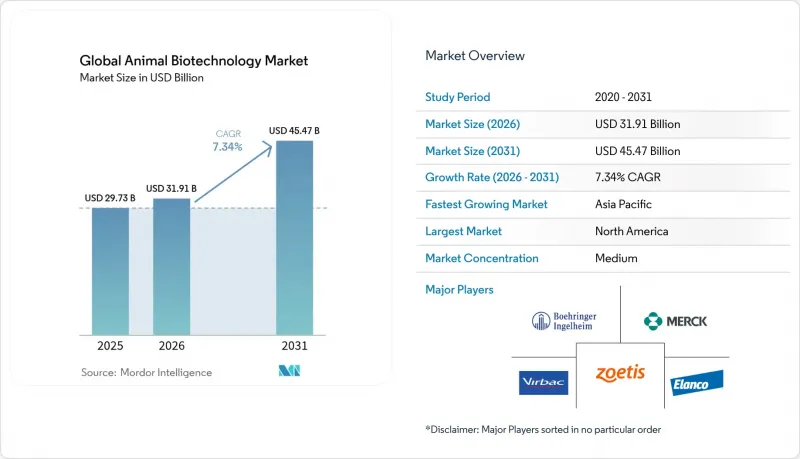
本レポートは、製品タイプ(生物製剤、診断薬など)、用途(疾病診断など)、動物種(家畜[牛など]および伴侶動物[犬など])、エンドユーザー(研究所など)、地域(北米、欧州、アジア太平洋など)別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の動物バイオテクノロジー市場の動向とインサイト
CRISPR/Casを用いた遺伝子編集家畜プログラムの急増
FDAによる2025年のPRRS耐性豚の承認は、CRISPR技術が研究室から農場へと移行したことを確固たるものとし、豚の病気による繰り返しの損失を削減し、抗生物質の使用量を5%削減する概念実証の道筋を切り開きました。関心はさらに広がり、ヒトインスリンを分泌する遺伝子組み換え牛によるバイオ医薬品タンパク質の生産にも及んでいます。異種移植試験のための遺伝子編集臓器は、動物の健康と人間医療の境界線をさらに曖昧にしています。地域によって規制は異なりますが、コンプライアンス予算を確保した大規模な開発企業は、先駆者としての優位性を確立し、動物バイオテクノロジー市場を強化しています。
AIを活用した精密育種プラットフォームの拡大
現在、ゲノムアルゴリズムは、乳用および肉用牛の胚選定、乳量最適化、気候変動への耐性といった形質の選定を導いています。独自データベースの活用により、既存企業と新規参入企業との間の予測精度の差はさらに拡大しています。遺伝子編集ツールキットと組み合わせることで、人工知能(AI)は、反復的な選抜から設計された結果の達成へと、育種のあり方を転換させています。データへのアクセスに関する障壁が既存の育種業者を優位に立たせる可能性もありますが、データの深さを均一化するための国境を越えたデータ提携が形成されつつあり、動物バイオテクノロジー市場の成長を支えています。
遺伝子編集された食用家畜に対する世論の反対の高まり
消費者の心理は慎重な傾向にあり、特に欧州ではその傾向が顕著です。小売店による販売禁止措置は、正式な規制よりも早く導入されています。調査によると、遺伝子編集によって抗生物質への依存度が低下したり、動物福祉が向上したりする場合は受容度が高まりますが、依然として不信感が残っています。業界による透明性向上キャンペーンは、信頼を回復し、ひいては動物バイオテクノロジー市場を守ることを目的としています。
セグメント分析
2025年、生物製剤は動物バイオテクノロジー市場シェアの34.02%を占めました。投資家の注目は、CAGR8.78%と最も急速に成長している分野である生殖・遺伝子技術へとシフトしています。この急成長は、開発サイクルを短縮し、ワクチン事業を上回る収益性を実現する遺伝子編集プラットフォームの台頭を反映しています。診断薬分野は、臨床現場向けの分子ツールによって利益を上げている一方、従来の医薬品は、抗菌剤規制の強化による圧力に直面しています。SEQUIVITY社のRNA粒子とアジュバントの組み合わせのようなハイブリッド製品は、従来の製品分類の境界を曖昧にし、プラットフォームの深みを新たな競争力の基準として高めています。
二次的な影響としては、合成生物学によるタンパク質を研究する飼料添加物関連ベンチャー企業の増加が挙げられます。植物発現によるブタ由来酵素に対する規制当局の承認は、コスト競争力のある栄養改善を求める大手飼料メーカーの関心を呼び起こしています。バイオ医薬品は売上高において依然として大きな比重を占めるものと予想されますが、動物バイオテクノロジー市場の増分売上高のうち、遺伝子ソリューションが過半数を占める見込みです。
2025年には、予防プログラムが動物バイオテクノロジー市場の売上高シェアの73.85%を占め、これはワクチンの有効性と、治療よりも予防を優先する生産者の経済性によるものです。一方、疾病診断は7.62%という堅調なCAGRを記録し、従来の売上構成に食い込んでいます。ポイント・オブ・ケア(PoC)デバイスは検査のループを完結させ、中規模農場にとって早期発見が経済的に合理的なものとなります。遺伝子編集技術の進歩により製品化までの期間が短縮されることで、研究開発(R&D)分野の応用も恩恵を受けます。官民コンソーシアムがトランスレーショナル研究を支援するにつれ、研究機関に起因する動物バイオテクノロジー市場の規模はさらに拡大する可能性があります。
クラウド連携型診断プラットフォームの普及は、ネットワーク効果を生み出します。データによってモデルの精度が向上し、その結果、ワクチン株の適合性がさらに精緻化されます。これは、検出と予防の間の好循環を浮き彫りにするものであり、動物バイオテクノロジー市場全体の回復力を強化するものです。
地域別分析
北米は2025年に動物バイオテクノロジー市場の37.10%のシェアを維持しており、CAGR 6.82%で成長しています。科学重視の規制当局、豊富なベンチャー資金、そして統合された獣医師ネットワークが、技術の円滑な普及を促進しています。遺伝子編集された豚や初期の異種移植試験に対するFDAの承認は、政策上の先例を確立しています。米国の獣医療サービス支出は660億米ドルに達し、2029年までに700億米ドルに達する見込みであり、バイオテクノロジーの高度化に向けた支出基盤を拡大しています。
アジア太平洋地域は7.92%という最も高いCAGRを記録しており、タンパク質需要の急増、ペット飼育数の拡大、そして積極的なワクチン展開を背景に、動物バイオテクノロジー市場におけるシェアを拡大しています。中国では、生産者が家畜の健康管理のカバー率向上を目指す中、動物用ワクチンの売上高は年間26%増加しました。規制の成熟度は地域によってばらつきがありますが、製造能力とコスト面での優位性が、特許保護が追いつくことを前提として、新たな生産拠点の形成を後押ししています。
欧州はCAGR7.05%と安定した推移を見せていますが、遺伝子編集技術に対する一般市民の懐疑的な見方に直面しています。デンマークからドイツに至るまで、強力なバイオ医薬品のパイプラインと研究クラスターが存在するため、同地域は依然として重要な地位を維持しています。しかし、予防的な規制により、画期的な新製品の発売がまず北米で先行する可能性があり、その結果、欧州が動物バイオテクノロジー市場から利益を得る時期が遅れる恐れがあります。
南米および中東・アフリカは依然としてニッチな市場ですが、輸出志向の畜産部門が近代化される地域では、着実な導入が進んでいます。インスリンを産生する牛に関するブラジルの実験は、この地域のイノベーションの可能性を浮き彫りにしており、一方、湾岸諸国では、乳製品の多角化が進む中、ラクダの健康プログラムへの資金提供が行われています。こうした地域は、世界の動物バイオテクノロジー市場にさらなる深みを加えていますが、現時点では市場をリードする順位に変化をもたらすほどではありません。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- CRISPR/Casを用いた家畜の遺伝子編集プログラムの急増
- AIを活用した精密育種プラットフォームの拡大
- 大手動物用医薬品企業の研究開発費の増加
- 人獣共通感染症におけるポイント・オブ・ケア分子診断の成長
- 耐熱性合成生物学ワクチンへの需要
- 抗生物質の代替品に対する規制上の迅速承認インセンティブ
- 市場抑制要因
- 遺伝子編集された食用家畜に対する世論の反発が強まっています
- 複雑で断片化された世界の承認プロセス
- 新興市場におけるバイオリアクターの設備投資額の高さ
- 遺伝子組み換え動物の流出に伴う保険上の賠償責任リスク
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- バイオロジクス
- 診断
- 医薬品
- 栄養
- 生殖・遺伝
- 用途別
- 疾患診断
- 予防ケアおよび治療
- 研究開発
- 動物タイプ別
- 家畜
- 牛
- 豚
- 家禽
- その他の家畜
- 伴侶動物
- 犬
- 猫
- 馬
- その他のコンパニオンアニマル
- 家畜
- エンドユーザー別
- 研究所
- ポイント・オブ・ケア検査
- 獣医病院・クリニック
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- Competitive Benchmarking
- 市場シェア分析
- 企業プロファイル
- BioChek B.V.
- Bio-Rad Laboratories, Inc.
- Boehringer Ingelheim
- Ceva Sante Animale S.A.
- Elanco Animal Health Incorporated
- Genus plc
- Heska Corporation
- IDEXX Laboratories, Inc.
- INDICAL Bioscience GmbH
- Innovative Diagnostics SAS(IDVet)
- Intervet Inc.
- Medgene
- Merck & Co., Inc.
- Phibro Animal Health Corporation
- Precigen, Inc.
- Randox Laboratories Ltd.
- Recombinetics, Inc.
- Thermo Fisher Scientific Inc.
- Trans Ova Genetics, LC
- Vetoquinol S.A.
- Virbac S.A.
- Zoetis Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日


