


ウイルスろ過:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Virus Filtration - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 115 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122749
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ウイルスろ過市場の規模は2025年に15億4,000万米ドルと評価され、2026年の16億5,000万米ドルから2031年までに23億1,000万米ドルに達すると予測されており、予測期間(2026年~2031年)のCAGRは7.01%となる見込みです。
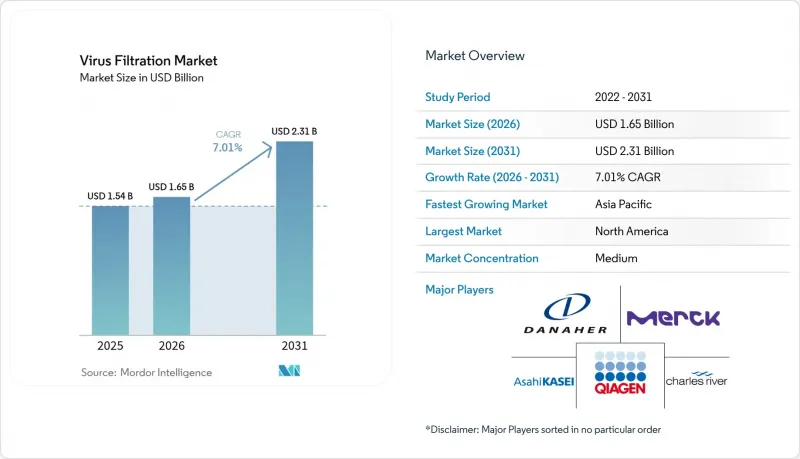
本レポートは、製品別(ろ過システムなど)、ろ過方式別(バッチ式および連続式/インライン式)、用途別(生物製剤、医療機器、水・空気浄化)、エンドユーザー別(製薬・バイオテクノロジー企業など)、地域別(北米、欧州、アジア太平洋、中東・アフリカ、南米)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のウイルスろ過市場の動向と洞察
生物製剤および遺伝子治療への需要の高まり
T細胞療法セグメントだけでも、2025年の103億米ドルから2034年には1,612億1,000万米ドルへと急拡大すると予測されており、構造を損なうことなく精製しなければならないウイルスベクターの需要がかつてないほど高まっています。700件以上の進行中のAAVプログラムでは、これまで以上に高い力価においてキャプシドの完全性を維持できるフィルターが求められています。レンチウイルスの製造においては、さらに深刻なファウリングの課題に直面しており、許容可能な回収率を確保するためには低吸着性の膜が不可欠です。その結果、市場参入企業は、フィルター候補を事前にスクリーニングし、実験室での反復作業を大幅に削減するために、予測モデリングツールへの投資を行っています。このようなバイオ医薬品の急増は、次世代治療薬においてウイルスろ過市場がいかに中心的な役割を果たしているかを浮き彫りにしています。
シングルユースろ過技術の採用
受託開発・製造機関(CDMO)は、キャンペーンの柔軟性と洗浄バリデーションにかかる負担の軽減から、シングルユースアセンブリを好んで採用しています。現在では、高スループットのマイクロキャリア培養と、マルチバリア除去に対応した使い捨てウイルスフィルターを組み合わせることが可能となっています。2024年に発売された旭化成の「Planova FG1」は、従来の製品と比較して流速が7倍高速化されている一方で、既存のホルダーとの互換性も維持しています。自動圧力モニタリング機能や完全性試験用ソケットが標準装備されており、使用前の滅菌後試験に関する附属書1の要件に準拠しています。
厳格なバリデーションと規制当局の承認スケジュール
FDAの改訂版Q5A(R2)ガイダンスでは、より詳細なウイルスパネル試験が規定され、新たな検出技術が推奨されているため、各社はバリデーションプロトコルやアーカイブ記録の更新を迫られています。Cygnus Technologies社のMockVキットは、非感染性の代替物質を用いて早期に承認取得の可能性を予測するのに役立ちますが、認可取得には依然として本格的なスパイク試験が必須です。そのため、開発者は多段階のパイロット作業、統計的堅牢性の評価、および規制当局との協議セッションに予算を割り当てる必要があり、市場投入までの期間が長期化しています。
セグメント分析
2025年、ウイルスろ過市場規模の57.78%をキット、試薬、および消耗品が占めており、これらはすべての生産ロットで繰り返し使用されていることを示しています。各ロットごとに新しいカプセル、完全性試験用試薬、およびプレフィルターを必要とする使い捨てアセンブリへの移行により、需要はさらに拡大しています。バイオ医薬品の力価の上昇はファウリングを深刻化させ、カートリッジの交換頻度を高め、消耗品の収益を押し上げています。対照的に、システムの売上高は1回限りのものですが、次世代スキッドにデータヒストリアン、自動洗浄機能、デジタルツイン対応機能が統合されるにつれて、急速に伸びています。PFASを含まないポリアミド複合材などの膜技術の革新により、吸着損失を受けやすい遺伝子治療ベクターを対象としたプレミアムモデルの差別化がさらに進んでいます。
ろ過システムは、2031年までのCAGR9.51%でこのセグメントを牽引しています。各ベンダーは、せん断力を最小限に抑え、ウイルスベクターの感染力を維持する平面流路を強調しています。旭化成の「FG1」の発売は、この傾向を象徴するものであり、同等の対数減少値を維持しつつ、処理能力を7倍に高めています。ハードウェアのモジュール化により、ステンレス製ハウジングとシングルユースカプセル間の交換が容易に行えるため、多様なクライアントのパイプラインを管理するCDMOにとって魅力的です。ろ過適性スクリーニングからエンドツーエンドのバリデーション文書作成に至るまで、幅広いアドバイザリーサービスがパッケージ化されつつあり、機器中心のサプライヤーにとっても定期的な収益源を生み出しています。
2025年においても、バッチろ過はウイルスろ過市場シェアの54.82%を維持しました。これは、従来のステンレス製設備を運用する施設が、全面的な再設計を行うよりも、バリデーション済みの手法を継続して採用することを選択しているためです。事業者にとっては、バッチプロセスに蓄積された膨大な履歴データが重要であり、これにより規制当局との協議や承認後の変更管理が円滑化されます。さらに、使い捨て製品は既存のバッチ貯留タンクに容易に後付けできるため、施設全体の改修を行わなくても生産能力を段階的に向上させることが可能です。とはいえ、バッチプロセスに固有の起動・停止の繰り返しは、人手のピークや製品の滞留時間を生じさせ、設備の総合的な有効性を阻害する要因となっています。
連続およびインラインろ過は、パーフュージョン細胞培養への広範な移行を背景に、CAGR 9.72%で進展しています。2,000 Lの商業規模において、定常状態のろ液はすでに世界の薬局方における無菌基準を満たしており、同時に緩衝液の消費量を半減させています。並列フィルターアレイはフラックスの低下を緩和し、スマートバルブはセンサーがファウリングの兆候を検知すると流れを迂回させるため、スループットを中断することなく製品の完全性を確保します。規制当局は、包括的な制御戦略の申請をますます推奨しており、連続式プラットフォームは統合されたリアルタイム分析を通じて、これを自然にサポートしています。
地域別分析
2025年、北米は世界売上高の42.74%を占めました。これは、米国における充実したバイオ医薬品の研究開発パイプラインと、ウイルス安全性基準の設定におけるFDAの役割に支えられたものです。富士フイルム・ディオシンスによるノースカロライナ州での12億米ドル規模の細胞培養設備拡張など、大規模な生産能力への投資は、国内インフラに対する継続的な信頼を示しています。成熟したサプライチェーンにより、無菌カプセルやバリデーション用ウイルスへの入手が容易になり、現地の工場は市場投入までの時間を短縮できるという優位性を得ています。mRNAや遺伝子治療の候補品が後期段階に進むにつれ、フィルターサプライヤーは、国境を越えた供給途絶に備えるため、同地域内で膜成形ラインの拡大を進めています。
アジア太平洋地域は2031年までにCAGR8.32%を記録する見込みであり、これは全地域の中で最も高い伸び率です。韓国、日本、シンガポールでは、パンデミックへの備えを目的とした国の支援策に後押しされる形で、mRNAワクチンやウイルスベクターの生産能力拡大が顕著に進んでいます。ポール・コーポレーションがシンガポールに建設した1億5,000万米ドルの工場は、この地域の人材プールと物流網に対する多国籍企業の信頼を象徴するものです。この地域のCDMO各社は、魅力的なコスト構造と最先端のシングルユース設備を組み合わせることで、リスク分散型の供給戦略を求める欧米のスポンサー企業を惹きつけています。
欧州は、長年にわたるGMPの厳格な遵守と、広範な血漿分画能力に支えられ、堅調な事業基盤を維持しています。しかし、欧州化学物質庁(ECHA)がPFASの規制を提案していることが、PVDF膜の供給に重大な支障をきたす恐れがあり、フィルター設計者はPFASフリーの代替品の開発を加速せざるを得なくなっています。高流量と調整可能な細孔径を実現するナノファイバー膜が実用的な代替品として浮上しており、Matregenix社はウイルス除去に特化したカスタマイズ可能なプラットフォームを報告しています。材料の代替をめぐる規制上の不確実性により、主要なバイオ製造業者各社では、将来にわたる供給の継続性を確保するため、並行して検証プログラムが進められています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 製薬・バイオ医薬品分野における研究開発費の増加
- バイオ医薬品および遺伝子治療に対する需要の高まり
- 使い捨てろ過技術の採用
- CDMO・CMOアウトソーシングモデルの拡大
- 連続バイオプロセスおよびインラインウイルスろ過への移行
- AIを活用した膜工学が新製品の市場投入を加速させています
- 市場抑制要因
- 厳格な検証および規制当局の承認までの期間
- 大容量ろ過スキッドの高い設備投資コスト
- PFAS関連の膜材料の供給混乱
- Atmpsにおける高ベクトル不純物負荷によるフィルターの汚れ
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品別
- ろ過システム
- 膜式フィルター
- 深層フィルター
- 中空糸フィルター
- ナノろ過モジュール
- キット、試薬、消耗品
- 完全性試験用試薬
- プレフィルターおよび膜
- サービス
- ウイルス除去に関する研究
- 検証およびコンサルティング
- ろ過システム
- ろ過方式別
- バッチろ過
- 連続式/インラインろ過
- 用途別
- 生物学的製剤
- ワクチンおよび治療薬
- 血液・血漿製剤
- 細胞・遺伝子治療
- 組織由来製品
- その他バイオロジクス
- 医療用機器
- 浄水
- 空気清浄
- 生物学的製剤
- エンドユーザー別
- 製薬・バイオテクノロジー企業
- 受託開発・製造機関(CDMO/CMO)
- 受託研究機関(CRO)
- 学術・政府系研究所
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Asahi Kasei Medical Co. Ltd
- Danaher Corporation(Pall)
- Merck KGaA(MilliporeSigma)
- Sartorius AG
- Thermo Fisher Scientific Inc.
- Charles River Laboratories International Inc.
- Lonza Group Ltd
- Wuxi Biologics
- 3M Purification
- Repligen Corp.
- Parker Hannifin(Bioscience)
- Meissner Filtration Products
- FUJIFILM Wako Pure Chemical
- PendoTECH
- Clean Cells SAS
- Alfa Laval
- GE Healthcare Life Sciences
- 3S Bio(Synartro)
- TSI Scientific
- GEA Group
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 115 Pages
- 納期
- 2~3営業日


