


コネクテッド街路灯:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Connected Street Lighting - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 155 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122746
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、コネクテッド街路灯市場の規模は、2026年の25億6,000万米ドルから、予測期間中にCAGR13.49%を記録し、2031年までに48億2,000万米ドルに達すると予測されています。
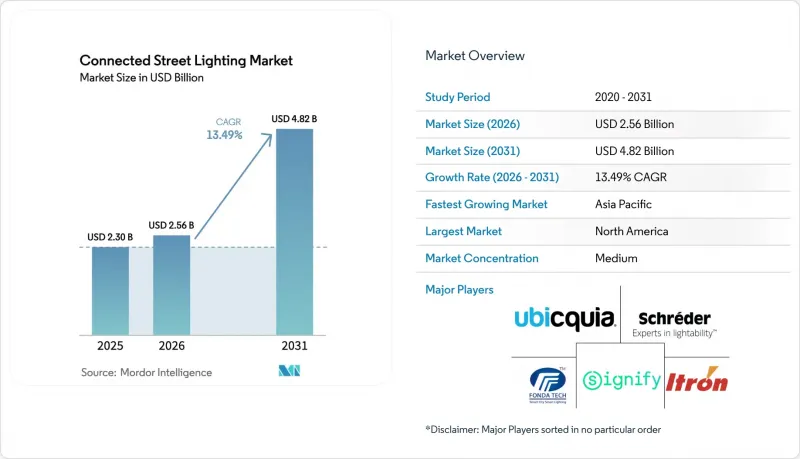
本レポートは、コンポーネント(ハードウェア、ソフトウェア、サービス)、接続性(RFメッシュ(Wi-SUN、IEEE 802.15.4g)、その他)、用途(スマート調光・ポリシーベーススケジューリング、その他)、エンドユーザー(自治体・地方自治体、電力会社・配電システム事業者、その他)、ならびに地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のコネクテッド街路灯市場の動向と洞察
電気料金の高騰とエネルギー効率化の義務化が、改修の経済性をさらに高めています
制御機能を備えたネットワーク化されたLED街路灯は、大規模なプログラムにおいて、エネルギー消費と運用・保守(O&M)の削減という目に見える成果をもたらしており、これにより、規模拡大のビジネスケースが強化されています。シカゴにおける29万基の街灯導入により、年間電力費が870万米ドル削減され、5年間で3,700万米ドルの電力会社からのリベートが得られたほか、2022年9月までに合計13万4,600トンの二酸化炭素排出削減が達成されました。スマート照明プラットフォームにおける収益管理レベルの計測機能は、コンプライアンスの遵守と報告業務の効率化を支援し、高価な変電所用計測機器の必要性を排除します。オンタリオ州の2025年送電網計画指針は、プロジェクトの選定過程において「非送電線戦略」を重視しており、適応型照明を電力会社や自治体にとって柔軟な需要応答ツールとして位置づけています。調達チームは、コントローラ対応の照明器具をリベート受給資格や脱炭素化の進捗追跡と結びつける傾向が強まっており、自治体のエネルギー施策におけるコネクテッド照明の役割がさらに強化されています。都市が予算の確保と気候目標の達成を目指す中、こうした動向がスマート街路灯管理システム市場における持続的な需要を支えています。
スマートシティプログラムの加速とPPPによる調達で、自治体の財務リスクを軽減
官民パートナーシップ(PPP)により、都市はパフォーマンスリスクを移転し、省エネ効果を複数年にわたる予測可能な決済へと転換することが可能になります。エネルギーサービス契約(ESCO)によるセルビアのポゼガ(Pozega)プロジェクトは、初期投資資金が不足しているも、近代化と検証可能な成果を必要とする小規模自治体にとっての実用的なモデルとして挙げられています。インドの「スマートシティ・ミッション」は、主要道路の照明、インテリジェント交点、コネクテッドポールに多額の資金を投入しており、これにより大規模な入札が持続し、急成長する都市圏におけるデジタルインフラの整備が加速しています。これらのモデルは、実証済みのエネルギー削減に裏打ちされた、長期にわたる公益事業のようなキャッシュフローを好むインフラファンドも惹きつけています。多者間契約が成熟するにつれ、性能保証、遠隔モニタリング、オープンデータ条項が標準化され、これによりベンダーリスクへの懸念が軽減され、融資適格性が向上しています。この構造的な変化は、財政的制約によってアップグレードが停滞してしまうような状況においても、スマート街路灯管理システム市場の着実な成長を支えています。
高額な初期費用、複雑な入札手続き、資金調達が小規模自治体に過度な負担を強いる
ネットワーク対応の照明器具やコントローラの導入は資本集約度を高め、小規模な都市が1つの予算サイクル内でこれを吸収することは困難です。パフォーマンスベース契約や稼働率連動型決済(Availability-Payment)方式のPPPは、省エネリスクを民間事業者に転嫁しますが、検証やモニタリングの要件により、調達期間が長期化する可能性があります。自治体は、初期の設備コストを排除し、定量化可能な運用・保守(O&M)コストの削減に裏打ちされた予測可能な月額料金への移行を図るため、「LaaS(Lighting-as-a-Service)」の導入を検討しています。非有線ソリューションに対する電力会社の支持により、本来であればネットワークのアップグレードが承認されるような場所でも、適応型照明の導入がより魅力的になっています。ただし、必要な書類作成や部門間の調整により、承認プロセスが遅れる可能性があります。長期的なコスト削減が見込めるにもかかわらず、小規模な自治体は入札にかかる負担が増大しており、これがスマート街路灯管理システム市場における短期的な導入を抑制する要因となっています。
セグメント分析
2025年、スマート街路灯管理システム市場においてハードウェアが62%を占めた一方、ソフトウェアとサービスは13.65%のCAGRで成長しています。これは、遠隔制御、ファームウェアの更新、炭素排出量算定ダッシュボードを可能にする集中管理システムを各都市が導入しているためです。Interactや類似のSaaSサービスといった都市プラットフォームにより、支出の形態が初期投資からエンドポイントごとの利用料へと移行し、セキュアなAPIを通じて交通信号、EV充電器、公共安全情報との統合が可能になりました。大規模な運用では、事業者は1日あたり数百万件のテレメトリメッセージを管理しており、これにより各照明器具のデジタルツインモデルが構築され、照明設備群全体のサービス計画や可用性指標の向上が図られています。ソフトウェアのシェア拡大は、都市の持続可能性計画において、収益グレードの計測や検証可能な排出量報告を推奨する施策も反映しています。ANSI C136.41とZhaga Book 18によるソケットの標準化が進むにつれ、ハードウェアの互換性が高まり、価格競争が激化するとともに、スマート街路灯管理システム市場においてソフトウェアによる差別化の重要性がさらに高まっています。
ターンキー方式のPPP契約では、設置、試運転、複数年にわたるパフォーマンス義務が包装化されているため、サービスセグメントは依然として大きな割合を占めていますが、価値が分析や自動化へとシフトするにつれて、その成長はソフトウェアセグメントに後れを取っています。予知保全は、O&M(運用・保守)コストの測定可能な削減をもたらし、事後対応型の現場出動を予定された介入へと転換することで、作業を統合し、修理にかかる時間を短縮します。スマート街路灯管理システム産業がAPIや標準化されたデータモデルを活用して市当局の各部署間で知見を共有するにつれ、こうした動向は引き続きSaaSとインテグレーションサービスへの支出を促進しています。2026~2031年にかけて、ソフトウェア主導の成長は、計測や炭素排出量開示に関連する施策上のインセンティブによって後押しされ、これが分析機能のプレミアム価格維持に寄与します。この構成は、継続的な収益を強化し、スマート街路灯管理システム市場におけるハードウェアの利益率圧縮からベンダーを保護します。
Wi-SUNやIEEE 802.15.4gを含む独自仕様のRFメッシュは、2025年に接続シェアの55.5%を占めましたが、都市が導入の簡素化とキャリアグレードの稼働率を重視するにつれ、セルラー制御はCAGR13.73%で成長すると予測されています。ワシントンD.C.では、7万5,000台のランプレベルセルラーコントローラを導入することで、展開の複雑さを軽減しつつリアルタイムモニタリングを可能にし、ゲートウェイの設置や保守を不要にしました。LwM2Mのような標準デバイス管理フレームワークは、大規模で分散したエンドポイント群の信頼性とライフサイクル管理を向上させます。LoRaWANは、長距離・低スループットの通信で十分であり、周波数帯の管理が現実的な場所、特にバッテリー消費の少ないエンドポイントが必要な設置スペースに制約のある区域において、依然として好まれています。プロジェクト所有者は、サブスクリプション料金とゲートウェイの運用コストを比較検討しており、スマート街路灯管理システム市場において、人員の制約やスケジュールが意思決定の主要な基準となる場合、多くのケースでセルラー方式が選択されています。
RFメッシュは、確定的な動作と長年の運用実績を備えた、独自管理のネットワークを好む公益事業セグメントにおいて、依然として重要な役割を果たしています。ニッチな使用事例としては、無線性能が低下しやすい配管内での電力線通信や、街路規模の通信範囲を必要としないキャンパス環境用のWi-Fiや短距離通信技術などが挙げられます。地域を問わず、複数の技術が混在する状況は続いていますが、相互運用性と認証によりロックインが軽減され、単一のCMSを通じて多様な機器群を管理できるようになっています。規格が成熟するにつれ、ベンダー選定やライフサイクルアップグレードにおける選択肢を確保するため、デュアルソケットコントローラを採用する都市が増えています。これにより、スマート街路灯管理システム市場における調達の競合が維持されています。このバランスにより、既存のRFネットワークの継続性が確保されると同時に、総所有コスト(TCO)を最適化する「セルラー優先」のスケールアウトが可能になります。
地域別分析
2025年時点で、欧州は導入ベースにおいて65%のリードを維持しており、これは過去10年間にわたる協調的な改修と施策支援を反映したものです。これらの取り組みにより、コネクテッド制御システムは、公益事業体にとってのコンプライアンスツールと運用基盤としての地位を確立しました。このシェアは、スマート街路灯管理システム市場の重要な部分を占めており、購入者は、長い資産寿命にわたってマルチベンダーの設備群を管理するために、TALQ認証を優先しています。ブリュッセルや国道でのプロジェクトは、標準化されたインターフェースが、コントローラや照明器具間のCMS相互運用性を確保し、統合の複雑さを軽減する方法を示しています。欧州での導入実績からは、コネクテッドLEDプログラムの拡大に伴い、大幅かつ測定可能な省エネ効果とメンテナンス負担の軽減が確認されています。進化するサイバーセキュリティとデータアクセス規制への準拠が調達動向を形作っており、オープンスタンダードに基づいて構築されたプラットフォームが優先されています。
アジア太平洋は、拡大を続けるメガシティにおける都市整備や主要道路の照明に用いた政府の投資が整うにつれ、CAGR14.12%と予測される最も急成長している地域です。インドの「スマートシティ・ミッション」は、コネクテッド照明に多額の資金を投入しており、これが都市規模での調達や多用途の使用事例を促進しています。オーストラリアとニュージーランドでは、公益事業体主導の導入が進んでおり、主要都市では、省エネ効果をさらに高め、運用を改善するために、スマート制御と組み合わせた第2世代LEDへの交換を計画しています。ベンダー各社は、ベンダーの選択肢を確保するため、デュアルソケットコントローラを用いてセルラー通信とLPWANのカバー範囲のバランスを取り、現地の要件に合わせて製品設計を調整しています。このような施策と技術の組み合わせにより、改修案件と新規導入案件の両方において、スマート街路灯管理システム市場での普及が促進されています。
北米では、大規模な自治体や電力会社のプログラムが、故障検出、出張修理の削減、分析によるメンテナンスに重点を置きつつ、メガプロジェクトにはP3(官民パートナーシップ)の枠組みを活用しています。シカゴの複数年にわたるプログラムでは、CO2削減に加え、エネルギー効率やリベートの成果が強調されており、これが他の都市にとっての価値提案を裏付けています。ワシントンD.C.の市全域にわたる近代化では、セルラー制御を採用し、照明インフラを基盤としてデジタルサービスを拡充することで、公平性と稼働率の向上を図っています。オフグリッドの太陽光発電システムも、銅線盗難の抑止や、リスクの高い道路区間での復旧作業の迅速化を図るための手段の一つとなっています。中東では、街路灯のアップグレードが、より大規模なスマートインフラプログラムの基盤となっており、新たな契約では、インテリジェント交通機能やAIを活用した資産管理が明記されています。ドバイの複数年にわたる地区別照明計画は、標準規格に準拠したLEDや制御システムを大規模に導入することで、エネルギー効率と信頼性の向上を実現する方法を示しています。これらの傾向は、多様な資金調達モデルや施策環境において、スマート街路灯管理システム市場の基盤が拡大していることを示しています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 電気料金の高騰とエネルギー効率化の義務化
- スマートシティプログラムの加速とPPPによる調達
- プラグアンドプレイ導入に向けたセルラー制御への急速な移行
- Zhaga-D4i、DALI-2、TALQによる相互運用性を通じたベンダー中立性の向上
- データ駆動型運用、障害箇所の特定、予知保全
- 5G、センシング、都市サービス用「プラットフォームとしての街灯」
- 市場抑制要因
- 高額な初期費用、複雑な入札手続き、資金調達
- レガシーインフラの統合とマルチベンダー間の相互運用性のギャップ
- サイバーセキュリティ、データガバナンス、主権に関する懸念
- 高密度都市部における無線周波数(RF)の規格のサブセグメンテーションと周波数帯の制約
- マクロ経済要因が市場に与える影響
- 産業バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- 接続性別
- RFメッシュ(Wi-SUN、IEEE 802.15.4g)
- セルラー(NB-IoT、LTE-M、4G・5G)
- LoRaWAN
- 電力線通信(PLC)
- Wi-Fi・IEEE 802.15.4
- 用途別
- スマート調光・ポリシーベーススケジューリング
- 適応型・自律型照明(センサ駆動型)
- 交通・安全分析の実現
- エネルギー分析・資産管理
- 環境・微気候モニタリング
- 公共Wi-Fi・通信バックホール
- エンドユーザー別
- 自治体・地方自治体
- 電力会社・配電システム事業者
- エネルギーサービス会社(ESCO)
- 官民パートナーシップ(PPPモデル)
- 私立キャンパス・工業団地
- 展開モデル別
- クラウド
- オンプレミス
- 地域別
- 北米
- 米国
- カナダ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- ケニア
- その他のアフリカ
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Signify N.V.
- Itron, Inc.
- Fonda Technology Co., Ltd.
- Flashnet S.A.(Lucy Group)
- Ubicquia, Inc.
- Schrader S.A.
- Dimonoff Inc.
- LED Roadway Lighting Ltd.
- Rongwen Energy Technology Group Co., Ltd.
- ST Engineering Telematics Wireless Ltd.
- Lucy Zodion Ltd.
- Trilliant Networks, Inc.
- CIMCON Lighting, Inc.
- Sensus USA Inc.(Xylem)
- LACROIX Group SE(Citylone)
- Umpi S.r.l.
- Current Lighting Solutions, LLC
- Telensa Ltd.
- Tvilight B.V.
- Quantela Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 155 Pages
- 納期
- 2~3営業日


