


世界の救急部門情報システム:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Global Emergency Department Information System - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122735
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
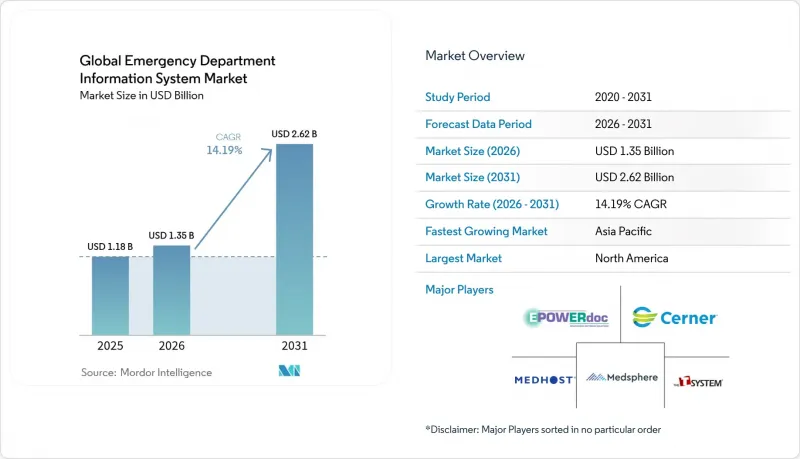
Mordor Intelligenceによると、2026年の救急部門情報システム(EDIS)の市場規模は13億5,000万米ドルと推定されており、2025年の11億8,000万米ドルから拡大し、2031年には26億2,000万米ドルに達すると予測されています。
2026~2031年にかけては、CAGR14.19%で成長すると見込まれています。
本レポートでは、産業を用途別(医師コンピューターオーダーエントリー(CPOE)、臨床文書作成、患者追跡・トリアージ、その他)、展開別(オンプレミス、SaaS(Software-as-a-Service))、ソフトウェアタイプ別(エンタープライズソリューション、ベストオブブリード(BoB)ソリューション)、エンドユーザー別(小規模病院、中規模病院、大規模病院)、地域別に分類しています。
世界の救急部門情報システム市場の動向と洞察
AIを活用した臨床意思決定支援の統合
AIツールは現在、89%の精度で人間の重症度分類に匹敵し、救急心血管疾患の治療開始までの時間を205.4分短縮しており、実臨床におけるトリアージでの価値を実証しています。HCA Healthcareなどの大手医療提供者は、184の診療科でアンビエントドキュメンテーションを導入しており、患者の受容率は99%に達しています。同様に重要な点として、予測モデルはAUROC値が0.92を超えるなど、従来型スコアリング手法を上回る性能を示しており、AIは治療成果と業務効率の両面において、重要な差別化要因としての地位を確立しています。
患者中心の品質指標による報酬モデルの拡大
メディケアの「価値による購入(Value-Based Purchasing)」制度では、病院への決済が処理能力や患者体験スコアに連動しており、救急部門のパフォーマンスが直接的な収益源となっています。民間保険からの償還額の減少により、ワークフローの効率化が急務となっている一方、2024年に導入される新たな公平性指標では、社会的決定要因が救急部門の評価指標に組み込まれます。早期に適応した病院は、利益率を守り、2018~2022年にかけて記録された3.8%の収益減少を緩和することができます。
サイバーセキュリティ侵害による賠償責任と保険料
2024年には、1件あたりの侵害による平均コストが977万米ドルに上昇し、攻撃発生時には病院が1日あたり200万米ドルの損失を被る可能性もあるため、CFO(最高財務責任者)は非必須のIT導入を延期するよう迫られています。サイバー保険の損害率の上昇により、特にクラウドに依存したワークフローにおいて、保険料が押し上げられています。
セグメント分析
2025年、病院がリアルタイムの病床状況や重症度ダッシュボードを優先した結果、「患者追跡・トリアージ」は救急部門情報システム市場シェアの35.78%を占めました。このセグメントの優位性は、「ドアトゥドクタ」のベンチマークに対する規制当局の注目や、手動チェックよりも早期に敗血症や脳卒中を検知するAIツールによってさらに強固なものとなっています。電子配合(E-Prescribing)は、CAGR 14.73%という最も高い成長率を示しており、米国の多くの州で電子配合を義務付けるオピオイドリスクモニタリングが後押ししています。大規模な医療提供者が医師の画面操作時間を短縮するために環境音声記録を導入していることから、臨床文書化も重要な位置を占めています。薬剤安全プロトコルがクローズドループ注文を要求しているため、CPOEの導入は安定しています。予測重症度スコアリングをトリアージモジュールに組み込む新たな分析技術は、初期評価から文書化までを単一のワークフローでカバーする将来の統合を示唆しています。
今後、患者追跡モジュールは5Gテレメトリーと連携し、救急車が到着するはるか前にバイタルサインデータを取得できるようになります。一方、トリアージエンジンは、機械学習による推奨事項の上に自然言語クエリを重ねていくことになると考えられます。サイロ化された追跡ボードを運用し続ける病院は、AIが数分早く検知できる収容能力のトリガーを見逃すリスクがあります。品質指標による報酬制度が定着するにつれ、現在では大学病院などにしか導入されていない高度トリアージダッシュボードを、小規模な施設でも導入するようになると考えられます。したがって、救急部門情報システム市場では、追跡、配合、記録を統合した記録へと統合するマルチモジュールスイートのライセンス普及率が上昇する見込みです。
2025年、救急部門情報システム市場規模のうち、SaaSによる提供が64.62%のシェアを占めました。医療機関は、初期投資の低減、導入までの期間の短縮、規制への自動対応を主要理由として挙げています。ITチームが小規模な地域病院では、メンテナンスをベンダーに委託することで、分析機能のアドオンに予算を充てることが可能になります。大規模な医療システムでは、依然としてクラウドの導入範囲を拡大しつつも、遅延に敏感なイメージングのためにオンプレミスのクラスターを維持しており、これが同セグメントのCAGR 14.85%という展望を説明しています。パンデミック後の労働力不足により、リモートでのアップグレードには社内のエンジニアをあまり必要としないため、クラウドの導入が加速しています。
エッジゲートウェイが高頻度のバイタルサインデータをローカルで処理しつつ、概要データを中央のクラウドにアーカイブするにつれ、ハイブリッドな運用形態はさらに定着していくと考えられます。サイバー保険の契約条件では、現在、明確な災害復旧手順書の作成が義務付けられており、監査済みの冗長性を備えたSaaSベンダーが有利となっています。国際的な事業拡大に伴い、帯域幅に関する課題が浮き彫りになっていますが、マルチゾーンアーキテクチャやオフライン同期により、サービス停止は軽減されています。規制当局の監査において、改ざん不可能なログトレイルの提出がますます求められる中、リアルタイムのコンプライアンスダッシュボードを提供するクラウドプロバイダの認知度が高まっています。したがって、救急部門情報システム市場の成長は、クラウドの経済性と病院レベルの耐障害性を両立させるベンダーの能力にかかっています。
地域別分析
2025年、北米は救急部門情報システム市場の売上高の44.78%を占めました。CMS(米国医療保険サービスセンター)の品質報告とジョイントコミッションの認定により、病院は入院決定から退院までの指標を記録することが義務付けられており、年間1億3,000万件を超える救急外来受診件数により、正確な患者追跡の必要性がさらに高まっています。2018~2022年にかけて記録されたメディケアの支払額減少は、効率化への取り組みに財政的な緊急性を加えています。TEFCAの導入やFHIRのインセンティブは、リアルタイムの相互運用性を保証するプラットフォームのアップグレードをさらに促しています。プロビデンスヘルス&サービスズのような大規模なネットワークは、積極的なコスト抑制を追求しており、償還圧力を相殺する上での技術の役割を浮き彫りにしています。
アジア太平洋は、2031年のCAGRが15.53%と、最も急速に成長している地域です。各国政府は病院の近代化に資金を提供しており、民間病院チェーンはデジタル化の拡大により高い利益率を見込んでいます。中国における5G医療指令センターは、救急対応範囲を拡大し、地区間の搬送時間を短縮することで、高度接続性の価値を実証しています。しかし、中国の病院における倒産件数の増加は、財務状況にばらつきがあることを浮き彫りにしており、診療量に応じてスケールするモジュール型の価格設定が求められています。東南アジアでは、病院経営陣がイメージングやプライマリケアへの投資を優先しており、これらは救急部門のデジタルツールと自然に連携しています。
欧州では、各国の国民保健サービス体制や相互運用性に関する規制に後押しされ、着実な導入が進んでいます。ドイツの「病院未来法」では、40億ユーロ以上がデジタルプロジェクトに投入されており、監査の結果、病院はインフラ面では優れているも、遠隔医療の普及率では遅れをとっていることが明らかになっています。「欧州ヘルスデータスペース」は、記録形態を標準化し、越境患者の流れを促進します。eCREAMなどのプロジェクトは、救急医療の文書化を統一することを目指しており、一方、イタリアの研究によると、特に救急室が変革の拠点となっている大規模な教育病院ほど、デジタル化の進捗が速いことが示されています。東欧の医療システムでは、成熟度の格差を埋めるために、協調的な資金調達を模索しています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- AIを活用した臨床意思決定支援の統合
- 患者中心の品質指標による報酬モデルの拡大
- 地域病院におけるSaaS型EDISの急速な普及
- 治療開始までの所要時間に関する必須の主要業績評価指標
- リアルタイムの医療データ交換フレームワーク(FHIR、TEFCA)の急増
- 救急車から救急外来へのデータフローにおけるエッジ分析・5Gの導入
- 市場抑制要因
- サイバーセキュリティ侵害による賠償責任と保険料
- 複雑なEHRのユーザーインターフェースと医療従事者のバーンアウトとの関連性
- デバイス統合に向けたミドルウェア規格のセグメント化
- パンデミック後の公立病院における予算凍結
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 用途別
- 医師コンピューターオーダーエントリー(CPOE)
- 臨床文書作成
- 患者追跡・トリアージ
- 電子処方箋
- その他
- 展開別
- オンプレミス
- SaaS(Software-as-a-Service)
- ソフトウェアタイプ別
- エンタープライズソリューション
- ベストオブブリード(BoB)ソリューション
- エンドユーザー別
- 小規模病院(100床以下)
- 中規模病院(101~299床)
- 大規模病院(300床以上)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカの諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Oracle Health(Cerner)
- Epic Systems Corporation
- MEDHOST Inc.
- MEDITECH
- Allscripts Healthcare Solutions
- McKesson Corporation
- UnitedHealth Group(Optum Insight)
- EPOWERdoc Inc.
- T-Systems International
- Evident(CPSI)
- Logibec Inc.
- Medsphere Systems
- Picis Clinical Solutions
- Wellsoft Corporation
- Dedalus Group
- Philips Healthcare
- Ascom Holding AG
- Cantata Health
- VitalHub Corp.
- Global Health Ltd(MasterCare)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日