


AIを活用した救急部門最適化:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
AI-powered Emergency Department Optimization - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2099127
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、AIを活用した救急部門最適化市場は、2025年の10億3,000万米ドルから2026年には13億1,000万米ドルへと拡大し、2026年から2031年にかけてCAGR28.45%で推移し、2031年には45億7,000万米ドルに達すると予測されています。
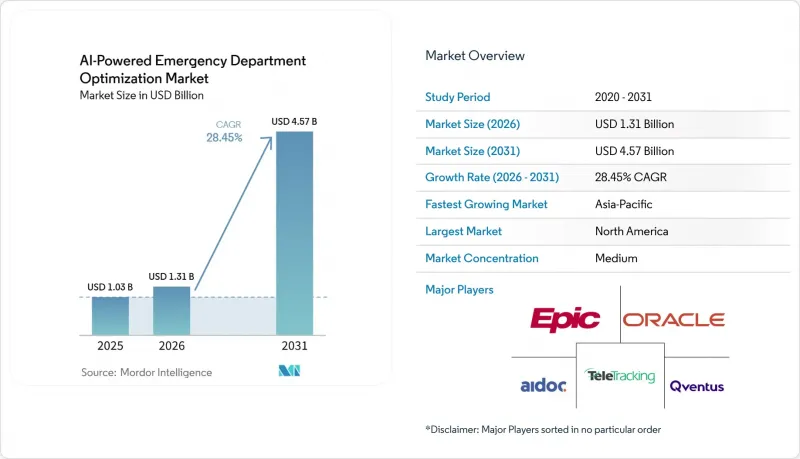
本レポートは、構成要素(ソフトウェア、サービス)、導入形態(クラウド型、オンプレミス型、ハイブリッド型)、用途(患者トリアージの最適化、患者フローおよび処理能力の最適化、その他)、エンドユーザー(病院および医療システム、その他)、地域(北米、欧州、アジア太平洋、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のAIを活用した救急部門最適化市場の動向と洞察
救急部門の混雑と待機患者の増加という圧力の高まり
AIを活用した救急部門最適化市場は、現在救急医療システム全体で見られる構造的な過密状態と密接に関連しています。2024年、米国では1億3,980万件の救急外来受診がありました。また、75歳から84歳の年齢層だけで、今後10年間で救急外来受診数が45%増加すると予測されており、これは手動による人員配置モデルだけでは到底対応しきれない規模です。2019年から2022年の間に米国で3万床近くの病床が削減されたため、収容能力が逆方向に推移しており、この圧力はさらに強まっています。『BMC Emergency Medicine』誌に掲載された2025年の後ろ向きコホート研究によると、前日の混雑は翌日の混雑リスクを独立して高めることが判明しており、これは予測に基づく介入がなければ、混雑がいかに急速に自己増幅的になるかを示しています。精神保健の患者は、来院患者数の5%から6%を占め、平均滞在時間が9時間から10時間であるのに対し、一般的な救急患者の平均滞在時間は4時間から5時間であるため、需要にさらなる重層性を加えています。このため、彼らはAIを活用した処理能力向上ツールの重要な対象となります。
高度急性期医療におけるAIを活用したトリアージと処理能力の向上
AIを活用した救急部門最適化市場も進展しています。これは、AIトリアージの臨床的有効性が、ほんの数年前と比べて格段に高まっているためです。2024年に『BMC Emergency Medicine』誌で発表された系統的レビューによると、機械学習および自然言語処理モデルは、特にクラス不均衡の補正や特徴量エンジニアリングが適切に行われた場合、精度と一貫性の両面で、人間のみによるトリアージ手法を一貫して上回ることが示されました。2026年1月、Aidoc社は、1つのワークフローで14の急性期CT適応症をカバーする「CARE」基盤モデルについて、FDAの510(k)認可を取得しました。このモデルの平均感度は97%、特異度は98%であり、主要な単一疾患向けツールと比較して誤警報を10分の1近く削減しています。より広範な認可が一般的になるにつれ、AIを活用した救急部門最適化市場は、断片化された単発の製品から、病院の購入者にとって統合作業を軽減し、ベンダー管理を簡素化するプラットフォームへと移行しつつあります。
AIによる優先順位付けをめぐる臨床上の責任問題
救急医療においては、責任の所在に関する不確実性を許容する余地がほとんどないため、臨床上の責任問題は、AIを活用した救急部門最適化市場における最も明確な制約の一つであり続けています。AIによる推奨が診断やトリアージに影響を与えた場合、責任は臨床医、ベンダー、および導入機関の間に分散する可能性がありますが、ほとんどの管轄区域では依然として統一された責任配分の基準が欠如しています。この問題は、1つの承認で多くの適応症をカバーする基盤モデル(ファウンデーションモデル)ツールにおいてより深刻です。なぜなら、広範な出力が有害な決定に影響を与えた場合、責任の所在が不明確になることが多いためです。「医療機器としてのソフトウェア(Software as a Medical Device)」規則に基づく市販後調査の要件や、EU AI法第9条のリスク管理要件が、調達契約の在り方を形作り始めていますが、小規模な医療システムには、これらの条項を効果的に交渉するための法的能力が欠けていることがよくあります。
セグメント分析
2025年には、ソフトウェアが収益の61.13%を占め、同年のAIを活用した救急部門最適化市場規模において最大の割合を占めました。病院では、中核インフラの全面的な入れ替えを強いることなく、既存の臨床システムに段階的に追加できるため、モジュール式で電子カルテ(EHR)と統合されたソフトウェアが好まれています。この層には、アンビエント・ドキュメンテーション・エンジン、トリアージ・システム、患者フロー・ダッシュボード、コマンドセンター・ツール、意思決定支援アプリケーションなどが含まれており、これらの各カテゴリーは、モデルが時間の経過とともに大規模な運用データセットから学習するにつれて、その価値が高まる傾向にあります。また、ソフトウェアは最も急成長している構成要素であり、2031年までのCAGRは28.54%と予測されており、これはAIを活用した救急部門最適化市場全体において、ソフトウェア主導のプラットフォームが中心的な役割を果たしていることを裏付けています。
AIを活用した救急部門最適化業界において、サービスは依然として重要な役割を果たしています。なぜなら、導入、トレーニング、臨床情報学のサポート、およびマネージド・アナリティクスは、ソフトウェアの導入と並行して拡大しているからです。調達チームは現在、HL7 FHIR R4への互換性とHIPAAビジネスアソシエイト契約への対応を標準要件として扱っており、これにより、規制対応能力や統合能力がより高いベンダーに優位性が生まれています。また、医療機関は、従来のように単一疾患向けのツールを個別に購入する方式を見直し、契約数を減らしてより広範なワークフロー・プラットフォームへの移行を進めています。
クラウドベースの導入は2025年に売上高の50.27%を占め、2031年までのCAGRが28.81%と予測される最も急成長している導入形態でもあります。病院がクラウドアーキテクチャを好む理由は、混雑した救急現場でのリアルタイム推論には、多額の初期ハードウェア投資を必要とせずに需要の急激な増加に対応できる弾力的な容量が求められるためです。患者数の急増時には、数時間のうちに推論負荷が通常レベルの3~4倍に達することがありますが、固定されたオンプレミス容量だけでは、こうしたパターンを経済的に支えることは困難です。
オンプレミス展開は、AIを活用した救急部門の最適化業界において依然として一定の役割を果たしており、特に、厳格なデータ主権規則の下で運営されている大規模な大学病院や公立病院システムではその傾向が顕著です。ドイツや中国のデータ保護要件により、全体的な傾向としてはクラウド導入が主流であるにもかかわらず、一部の環境ではローカル推論が引き続き支持されています。そのため、ハイブリッドアーキテクチャの重要性が高まっています。これは、レイテンシーに敏感なトリアージ推論を機関の境界内に留めつつ、トレーニング、更新、および経時的な分析をクラウドパイプラインを通じて行うことを可能にするからです。これにより、AIを活用した救急部門最適化市場において、予測期間を通じてハイブリッドおよびエッジ構成の成長が続くと見込まれます。
地域別分析
2025年、北米は45.36%のシェアを占め、AIを活用した救急部門最適化市場において同地域が最大の地位を占めました。米国は、大規模な統合医療システム、FDA承認済みの臨床AIツール、そして患者処理能力や価値に基づく医療に結びついた強力な財政的インセンティブを兼ね備えているため、依然として主要な導入・イノベーションの中心地となっています。カナダは、より広範なデジタルヘルス投資計画の下で引き続き成長の機会が見込まれており、一方、メキシコの民間病院グループは、大都市圏においてクラウドベースのトリアージプラットフォームの試験運用を行っています。
欧州は、ドイツ、英国、フランスが主導するAIを活用した救急部門最適化市場において、依然として第2位の地域クラスターとなっています。英国は、救急現場におけるアンビエント・ドキュメンテーションの活発な試験場となっており、NHS(国民保健サービス)を基盤とした導入事例では、短期滞在型の救急環境において、1回の診療あたりの文書作成時間が85.8%削減されたと報告されています。ドイツは、病院のデジタル化に対する強力な支援の恩恵を受けていますが、EU AI法やより広範な電子健康記録(EHR)に関する規則が、ベンダーによる製品参入、コンプライアンス、リスク管理の枠組みを形作り始めています。イタリア、フランス、スペインでは、商業的な拡大はまだ初期段階にあり、これらの地域における成長の大部分は、救急部門に特化した大規模な調達ブームというよりは、より広範なデジタルヘルス政策の支援に依存しています。GCC諸国、特にサウジアラビアとUAEは、スマート病院への投資を通じてベンダーの注目を集めており、一方、ブラジルとアルゼンチンは、AIを活用したリソース配分や運用ツールに関する南米における初期のパイロット事例として台頭しています。
アジア太平洋地域は、AIを活用した救急部門最適化市場において、地域別で最も急速な成長を記録すると予測されており、市場規模は2031年までCAGR30.24%で拡大すると見込まれています。中国は導入が急速に進んでいる最も顕著な例であり、2025年までに90の三次病院が臨床用途向けにDeepSeek大規模言語モデルを導入し、国内企業はすでに50以上の医療分野特化型AIモデルをリリースしています。韓国では、より体系的な検証プロセスが構築されており、ギル医療センターのパイロット試験では、救急医療現場においてAIと専門医の診断結果との一致率が94%に達したことが報告されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 救急外来の混雑と患者の待機時間の増加
- AIを活用したトリアージと、重症患者ケアにおける処理能力の向上
- 相互運用可能なEHR、PACS、およびコマンドセンターの統合に対する需要
- アンビエント・ドキュメンテーションの自動化による医療従事者のバーンアウト軽減
- 救急医療従事者およびスタッフの不足が深刻化しています
- 緊急事態への備えにおける予測分析の導入拡大
- 市場抑制要因
- AIを活用した優先順位付けをめぐる臨床上の責任に関する懸念
- 救急部門の業務プロセス全体におけるデータ標準化の不備
- 導入および統合にかかるコストの高さ
- AIによる推奨事項に対する臨床的検証の不足と信頼の欠如
- 供給/バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ソフトウェア
- サービス
- 展開モード別
- クラウドベース
- オンプレミス
- ハイブリッド
- 用途別
- 患者トリアージの最適化
- 患者の流れと処理能力の最適化
- リソース配分と人員配置の最適化
- 臨床文書作成の自動化
- 退院計画と病床管理
- その他の用途
- エンドユーザー別
- 病院・健康システム
- 緊急診療センター
- 外来手術センター
- 遠隔医療およびバーチャルケアネットワーク
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abridge AI, Inc.
- Aidoc
- Amazon Web Services, Inc.
- Dedalus S.p.A.
- eClinicalWorks, LLC
- Epic Systems Corporation
- GE HealthCare
- Health Catalyst, Inc.
- IBM
- InterSystems Corporation
- Koninklijke Philips N.V.
- Kontakt.io, Inc.
- LeanTaaS, Inc.
- Mednition, Inc.
- Microsoft Corporation
- Oracle Corporation
- Qventus, Inc.
- Siemens Healthineers AG
- TeleTracking Technologies, Inc.
- Viz.ai, Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日