


臨床試験用イメージング:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Clinical Trial Imaging - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122734
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、臨床試験用イメージング市場の規模は、2025年の13億2,000万米ドルから2026年には14億2,000万米ドルへと拡大し、2026~2031年にかけてCAGR7.47%で推移し、2031年には20億4,000万米ドルに達すると予測されています。
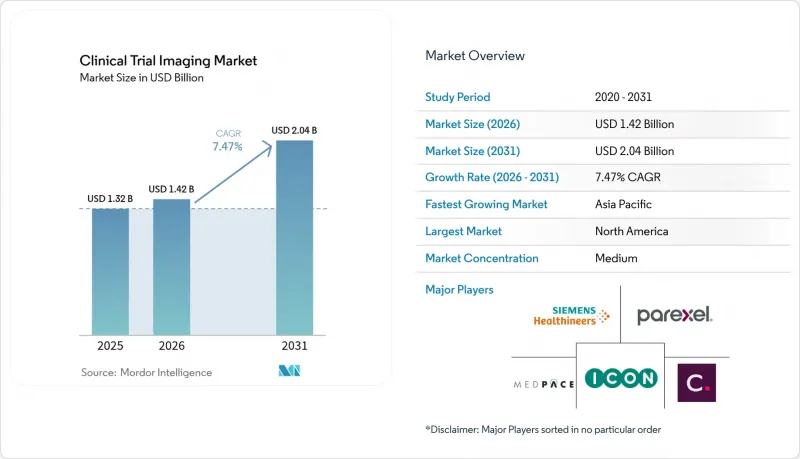
本レポートは、製品・サービス(臨床試験デザインコンサルティングサービス、その他)、モダリティ(磁気共鳴画像法(MRI)、その他)、臨床試験のフェーズ(フェーズI、その他)、エンドユーザー(製薬・バイオテクノロジー企業、その他)、治療領域(腫瘍学、その他)、地域(北米、欧州、アジア太平洋、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の臨床試験用イメージング市場の動向と洞察
製薬・バイオテクノロジー産業における研究開発費の増加
大手製薬企業における研究開発(R&D)予算は2024年に9.7%増加し、パイプラインは現在8,000件以上の有効資産を超えていることから、治療効果を客観的に追跡するイメージングエンドポイントへの需要が高まっています。2030年までに新規承認の60%以上を占めると予想される生物製剤や遺伝子治療では、分子レベルの可視化が必要となる場合が多く、スポンサー企業は高度イメージングコアラボの支援を確保するよう迫られています。イーライ・リリーなどの大手企業はGLP-1プログラムへの投資を拡大しており、各プロトコルには代謝と心血管パラメータをモニタリングするための特殊なMRIやPETのコンポーネントが組み込まれています。アウトソーシングが拡大する中、大陸をまたいでイメージングサービスをスケールアップできるサプライヤーが注目を集めており、研究開発担当幹部の80%以上が外部パートナーへの支出を2桁の伸び率で増やす計画を立てています。この資金調達の勢いは、臨床試験用イメージング市場にとって長期的な追い風となっています。
契約研究機関(CRO)へのイメージングサービスのアウトソーシング拡大
2023年のCROの売上高は521億9,000万米ドルに達しました。これは、製薬企業が固定費を削減し、検査の実施を迅速化するために、外部のイメージング専門知識を活用するという戦略的転換を反映したものです。ICONだけでも、2024年に99億7,400万米ドルの新規受注を報告しており、プロトコルの統一、リアルタイムの品質管理(QC)、AIによる自動分析が可能な統合型イメージングネットワークに対するスポンサーの需要の高さが浮き彫りになっています。アウトソーシングにより、画像データを一元化し、あらかじめ定義された読影アルゴリズムを適用することで、検査期間を最大30%短縮することが可能です。このメリットは、地域施設や患者の自宅からスキャンデータを収集するハイブリッド型や分散型モデルにおいて、さらに顕著になります。CRO各社は、テレラジオロジー、眼科イメージング、定量的バイオマーカープラットフォームセグメントでの的を絞った買収を通じて需要に対応し、治療領域を横断してサービスの幅を広げつつあります。
イメージング装置の高い設備投資と運用コスト
最先端のPET-MRIシステムの価格は400万~600万米ドルに達し、さらに光子計数型CTプラットフォームには、設置、遮蔽、保守の費用が加わる前に、さらに200万~300万米ドルの負担が生じます。核医療プログラムには、厳格なcGMP基準を満たすオンサイトの放射性医薬品施設が必要であり、そのために初期投資総額は、多くの地域CROや学術機関の中核ラボの予算をはるかに上回ります。ハードウェアの急速な更新サイクルはROI(投資回収率)の算出をさらに複雑化させており、スケールメリットの獲得を目的としたアフィニティ・エクイティパートナーによるルマス・イメージングの6億5,800万米ドルでの買収に見られるように、利害関係者を合併や戦略的提携へと駆り立てています。
セグメント分析
2025年、イメージングソフトウェアは臨床試験イメージング市場の31.85%を占め、世界中の検査サイトにおけるデータフローの基幹としての地位を確固たるものにしました。これらのプラットフォームは、品質管理(QC)を自動化し、データセットを匿名化し、電子データ収集(EDC)システムとシームレスに統合することで、エラー率を低減し、一貫性を確保します。売上高の面では、このセグメントが臨床試験イメージング市場規模の中で最大のシェアを占めており、AIモジュールがパイロット段階から本番運用へと移行するにつれ、その影響力はさらに拡大していくと考えられます。SaaS展開モデルの台頭により、予算が設備投資(Capex)から運営費(OpEx)へとシフトしており、多額のインフラ投資を伴わずに拡大性を求める中小規模のスポンサーにとって魅力的な選択肢となっています。
一方、画像バイオマーカー開発サービスは、規制当局や保険者を説得できる検証済みの定量的エンドポイントに対する需要の高まりを反映し、CAGR 9.21%で拡大すると予測されています。この急増の背景には、迅速承認における画像バイオマーカーの価値を強調するFDAの取り組みや、治療反応の精密な測定を必要とする個別化治療への移行があります。ソフトウェア、バイオマーカー科学、規制コンサルティングを融合させたベンダーは、利益率の高いプロジェクトを獲得しており、臨床試験イメージング市場のこの成長セグメントにおける競合を激化させています。
コンピュータ断層撮影(CT)は、その普及率の高さ、迅速な撮影時間、固形がん検査における検証済みの役割により、2025年には臨床試験用イメージング市場で24.70%のシェアを占めました。その優位性は、償還支援や読影医による幅広い習熟度にも起因しており、これらは大規模なフェーズIII検査に不可欠な要素です。スポンサーが軟部組織の変化をより鮮明に捉えることができる低線量光子計数システムやハイブリッドイメージングへと移行するにつれ、このモダリティのシェアは徐々に低下しています。
陽電子放出断層撮影(PET)は、2031年までCAGR9.29%を記録すると予想されており、これは各モダリティの中で最も高い成長率となります。この成長は、グルコース代謝にとどまらず、細胞表面受容体、低酸素マーカー、アミロイド凝集体を標的とする新規放射性トレーサーのパイプラインにかかっています。解剖学的変化に先立って分子レベルの変化を検出するPETの感度は、初期の用量反応検査や適応型検査デザインにおいて極めて貴重なものです。被ばく線量を低減し、処理能力を高める全身用PETスキャナーの普及は、その魅力をさらに高め、臨床試験用イメージング市場における役割を拡大させています。
地域別分析
北米は、成熟した償還制度、産学連携の密なネットワーク、イメージングのエンドポイントを規定する明確なFDAのガイダンスを背景に、2025年には世界売上高の38.10%を占めました。また、米国には上位20社の製薬スポンサーの多くが拠点を置いており、治療領域を横断して拡大可能な高スループットの中核ラボに対する国内需要を後押ししています。プライベートエクイティによる投資や買収(RadNetは2024年に買収対象企業に5,400万米ドルを投じました)により、イメージング能力の統合やAIプラットフォームの統合が進み、同地域の競争上の優位性がさらに強まっています。
アジア太平洋は、効率化された倫理審査の承認プロセスと魅力的なコスト構造に後押しされ、2031年までに8.55%という地域別で最も高いCAGRを達成すると予測されています。日本、韓国、シンガポールの規制当局は、臨床試験申請を通常6ヶ月以内に確定しており、従来型市場と比較して検査の立ち上げ期間を短縮しています。無錫アプテック(Wuxi AppTec)などの現地CROは、広範な試験施設ネットワークと多国籍プログラムの受け入れを後押しする政府の優遇措置を活用し、国内と欧米のスポンサー双方にサービスを提供するイメージング部門を拡大させています。分散型臨床試験、テレラジオロジー、BYOD(Bring Your Own Device)型イメージングアプリの人気の高まりは、臨床試験イメージング市場におけるアジア太平洋の役割をさらに強めています。
欧州は、2025年1月までに臨床試験情報システム(CTIS)の全面的な利用を義務付けるEU臨床試験規則(CTR)への移行期にあり、これら両極の中間に位置しています。統一されたポータルにより、30カ国にわたる申請審査の一貫性が確保され、越境イメージングプロトコルにおける事務的負担が軽減される見込みです。しかし、放射性医薬品の取り扱いとデータプライバシーに関する規則の相違は、特にドイツやフランスにおいて依然として障壁となっています。EMA(欧州医薬品庁)がAIに関する考察文書を公表し、検証に関する期待事項を明確化しようとしていることは、運用面での実行が進化する中でも、欧州がガバナンスにおける主導的な立場を維持しようとしていることを示しています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 製薬・バイオテクノロジー産業における研究開発費の増加
- 契約研究機関(CRO)へのイメージングサービスのアウトソーシング拡大
- 医療用イメージング法の技術的進歩
- 臨床試験におけるイメージングセグメントでの人工知能の導入拡大
- 腫瘍学・神経学セグメントにおける臨床試験の拡大
- 分散型・ハイブリッド型の臨床試験モデルの拡大
- 市場抑制要因
- イメージング装置の高い設備投資と運用コスト
- 熟練したイメージング専門家の不足
- 厳格な規制・データプライバシー要件
- 試験実施施設間における標準化された画像撮影プロトコルの欠如
- 規制情勢
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品・サービス別
- 臨床試験デザインコンサルティングサービス
- 読影解析サービス
- オペレーショナル画像サービス
- 画像処理ソフトウェア
- 画像データ管理サービス
- 画像バイオマーカー開発サービス
- モダリティ別
- 磁気共鳴画像法(MRI)
- コンピュータ断層撮影(CT)
- 陽電子放出断層撮影(PET)
- 超音波
- 心エコー検査
- その他のモダリティ
- エンドユーザー別
- 製薬・バイオテクノロジー企業
- 契約研究機関(CRO)
- 医療機器メーカー
- 学術・政府系研究機関
- 治療領域別
- 腫瘍学
- 神経学
- 循環器科
- 内分泌学・代謝性疾患
- 希少疾患
- その他の治療領域
- 臨床試験のフェーズ別
- フェーズI
- フェーズII
- フェーズIII
- フェーズIV
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカの諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Clario
- Icon plc
- IXICO plc
- Parexel International Corp.
- Medpace Holdings, Inc.
- Navitas Clinical Research
- WorldCare Clinical LLC
- Radiant Sage LLC
- Resonance Health
- WCG(WIRB-Copernicus Group)
- Siemens Healthineers AG
- GE HealthCare Technologies Inc.
- Calyx
- Signant Health
- Imaging Endpoints
- Perspectum Diagnostics
- BioClinica Inc.
- Collective Minds Research(CMRAD)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日


