


屋根用膜材:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Roofing Membranes - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122705
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、屋根用防水シートの市場規模は2025年に103億6,000万米ドルと評価され、2026年の108億7,000万米ドルから2031年までに138億6,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは4.97%となる見込みです。
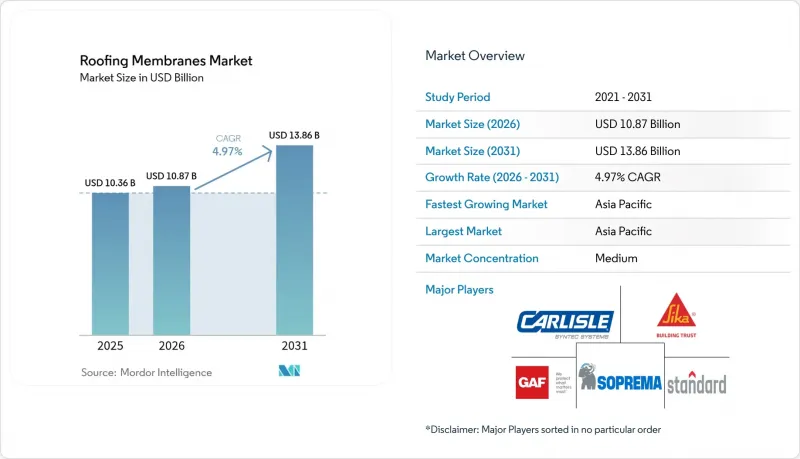
本レポートは、製品タイプ(液状塗布型防水シートおよびシート型防水シート)、施工方法(機械固定式、全面接着式など)、用途(住宅、商業施設、公共施設、インフラ)、および地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の屋根用防水シート市場の動向と洞察
クールルーフ基準への適合およびエネルギー規制の厳格化に伴う需要
カリフォルニア州の建築エネルギー基準、国際省エネ基準(IECC)、および中国のGB 55015-2021では、反射率の基準値が引き上げられており、これにより、色の濃いエラストマー製品は事実上使用不可となり、仕様は白色のTPO、PVC、および高アルベドの液体コーティングへと移行しつつあります。「タイトル24」の2025年改定により、経年経過後の太陽反射率の最低基準が引き上げられたことを受け、高コストな既存屋根の撤去を回避しつつ、太陽反射率指数(SRI)100以上を達成するアクリル系およびシリコーン系システムの急速な採用が進んでいます。米国「サンベルト」地域の各州や、夏が暑い中国の各省における同様の規制により、反射性化学製品の高価格帯が維持されています。規制遵守の期限により、販売業者は、許可取得中のプロジェクト遅延を避けるため、明るい色のロール材や低VOCプライマーの在庫を拡充せざるを得なくなっています。CRRC登録製品を販売し、経年後の値保持が文書で証明されているメーカーは、学校、病院、政府機関における公共入札案件において、受注率の面で優位に立っています。
グリーンビルディング認証プログラムの拡大
LEED v5、BREEAM International 2024、およびインドのGRIHA v5は、反射率にとどまらず、埋め込み炭素の削減や検証済みの環境製品宣言(EPD)に対する評価項目を追加しています。仕様策定者は、再生素材、バイオベースのポリオール、または水発泡フォームを含む膜材をますます要求しており、これにより、クールルーフ性能とライフサイクルにおける透明性という二重の評価基準が生まれています。ISO 14025に準拠したEPDを公表している世界の主要化学メーカーは、多国籍企業のキャンパスにおいて優先サプライヤーとしての地位を獲得しつつあります。評価システムの統合により、提出フォーマットが標準化され、コンサルタント費用が削減されるとともに、ほとんどのシングルプライおよび液体系製品ラインにおいて比較可能なLCAデータが利用可能になったため、入札評価が加速しています。
厳格な防火安全およびVOC/REACH規制
欧州のBroof(t1)防火分類、カリフォルニア州の屋根用コーティング剤に対する50 g/LのVOC上限、およびEUのREACHに基づくPFAS規制により、配合変更コストが上昇し、製品ポートフォリオが細分化されています。メーカーは、各膜・断熱材・デッキの組み合わせごとに、複数の実規模EN 13501-1試験の費用を負担しなければならず、国境を越えた製品の汎用性が阻害されています。非フッ素系界面活性剤への移行により、原材料コストが最大18%上昇し、ポリウレタンおよびアクリル製品ライン全体で選択的な価格上乗せが行われています。社内の研究開発体制を持たない、迅速な市場投入を重視する地域のコンバーターは、多国籍の委託ブレンド業者からの調達を増加させており、利益率が縮小しています。
セグメント分析
液状塗布システムは2025年に売上高の60.66%を占め、2031年までCAGR5.34%で拡大すると予測されています。この規模は、屋根用膜材市場において最大のシェアを占める要因となっています。これは、アクリルおよびシリコーン系コーティングが既存の基材上に施工可能であり、VOC規制を満たし、継ぎ目なくCRRC認定の反射率を達成できるためです。アクリル系は、低コストとUV安定性により、依然として販売量でトップの座を維持しています。一方、ポリウレアは15秒という急速な硬化時間により、早期の運用再開が不可欠なプラザデッキや駐車場といった使用事例での採用が拡大しています。シート膜は残りの売上高を占めており、広大な施工面で効率的な展開が可能な新築の物流倉庫などで依然として好まれています。北米では、カールアイル社の「Sure-Weld TPO」のような、ASTM D5034に基づく引張強度が350 lbf/inを超える配合が支持され、熱可塑性ポリオレフィン(TPO)が従来のPVCのシェアを着実に奪っています。EPDMは氷点下の気候において依然として重要な位置を占めていますが、その暗い表面はクールルーフ規制と相反しています。欧州の住宅用屋根改修市場では、特殊な自己接着型アスファルトロールが拡大しており、一方、高密度ポリエチレンフィルムは、根の侵入を防ぐ特性により、グリーンルーフのニッチ市場を開拓しています。
IKO社の1.2 kg/m2のフリース製品のような、高品質なHDPEや軽量TPOのバリエーションは、構造耐力に制約のある改修工事の需要を取り込む位置づけにあります。ポリマーコストの上昇は、屋根1棟あたりの施工工数の削減によって相殺されるため、価格差は狭いままとなり、製品群全体でライフサイクルコストの均衡が維持されるでしょう。
地域別分析
アジア太平洋地域は2025年の世界売上高の45.56%を占め、予測期間(2026年~2031年)にはCAGR6.33%で拡大し、地域別で最大規模の屋根用膜市場の増加分をもたらすと予想されます。中国における662億米ドル規模の「一帯一路」関連契約や、インドの1,200億米ドル規模のスマートシティ住宅予算は、コストパフォーマンスに優れたEPDMおよび反射型TPOに対する短期的な需要を支えています。2024年の能登地震以降、リスクに対する意識が高まったことを反映し、耐震性に優れた機械固定式アセンブリが、2025年の東京における商業用屋根葺き替え工事の58%を占めました。ASEANにおける官民パートナーシップにより、年間を通じて湿度が80%を超える工業団地において、防カビ性ポリウレタンコーティングの導入が進んでいます。
2025年の北米における売上高は、屋根葺き替えサイクル、ハリケーン対策基準の義務化、およびデータセンターや冷蔵倉庫の工事ブームに支えられました。フロリダ州、テキサス州、およびカロライナ両州の倉庫建設業者は、保険割引の対象となるため、FM認定の完全接着型TPOを指定しています。カリフォルニア州の「タイトル24」クールルーフ規制により、同州の年間120億米ドルの屋根工事支出において、白色膜材の需要が維持されています。メキシコにおけるニアショアリング製造の推進により、ヌエボ・レオン州の工業地帯では急速硬化型ポリウレア膜への移行が進んでおり、一方、カナダの住宅改修では、全面撤去を10年先送りできる低VOCアクリル系コーティングへの切り替えが進んでいます。
欧州では、「リノベーション・ウェーブ」により2030年までに3,500万棟の建物を改修する目標が掲げられており、屋上太陽光発電の義務化により反射性シートへの需要が高まっています。ドイツでは2025年に14.1 GWの屋上太陽光発電が導入され、その62%は、25年間の太陽光発電保証に対応するためにTPO下地を必要とした商業用屋根に設置されました。フランスの「RE 2020」炭素排出上限規制により、バイオベースの液体ポリウレタンへの関心が集まっています。一方、東欧の「結束基金(Cohesion Fund)」プロジェクトでは、低所得者向け住宅向けにEPDMやアスファルトロールが採用されています。トルコの耐震再建事業により、柔軟な機械固定式システムの採用が拡大しています。
中東およびアフリカでは、サウジアラビアの「ビジョン2030」ギガプロジェクト、UAEの7,920億米ドル規模の計画案件、そして南アフリカの再生可能エネルギー施設において、周囲の熱を緩和するため、反射性膜が優先的に採用されています。サウジアラビアの大量住宅建設では、迅速な施工のために剥離・貼付式の瀝青が使用されている一方、ドバイの「エスティダマ・パール」基準により、TPOおよびPVCの採用が進んでいます。南米におけるシェアは、ブラジルの「ミンハ・カサ・ミンハ・ヴィダ」住宅事業が牽引していますが、マクロ経済の変動により輸入供給が引き続き制約されているため、予算重視の需要には現地のEPDMメーカーが対応しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- クールルーフ基準への対応需要およびエネルギー基準の厳格化
- グリーンビルディング認証プログラムの拡大
- 新興国における建設ブーム
- 屋上太陽光発電の改修により、反射性防水シートへの需要が生まれています
- プレハブ式モジュラー屋根キットの採用拡大が、膜材の需要を加速させています
- 市場抑制要因
- 厳格な防火基準およびVOC/REACH規制
- 認定されたシングルプライ施工業者の不足
- スプレー塗布式の連続屋根用コーティング材との競合
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- 液状塗布型膜
- アクリル
- ポリウレタン
- ポリウレア
- その他
- シート膜
- ポリ塩化ビニル(PVC)
- エチレン・プロピレン・ジエン・モノマー(EPDM)
- 熱可塑性ポリオレフィン(TPO)
- 自己粘着型アスファルト
- 高密度ポリエチレン(HDPE)
- その他
- 液状塗布型膜
- 設置タイプ別
- 機械的固定式
- 全面接着型
- バラスト式
- その他の設置タイプ
- 用途別
- 住宅
- 商業
- 機関向け
- インフラ
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ルーマニア
- ポーランド
- セルビア
- トルコ
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Carlisle SynTec Systems
- Dow
- Duro-last Inc.
- Fosroc Inc.
- GAF Materials LLC
- Holcim
- IB Roof
- IKO Polymeric
- Isomat SA
- Johns Manville
- Juta Ltd
- Kemper System America Inc.
- Kingspan Group
- Nordic Waterproofing
- Owens Corning
- Paul Bauder GMBH & Co. KG
- Ph Plastics
- Saint-Gobain
- Sika AG
- Soprema Group
- Standard Industries Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


