


航空機雷撃保護:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Aircraft Lightning Protection - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122647
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、航空機用雷保護市場の規模は、2025年の46億1,000万米ドルから2026年には48億9,000万米ドルへと拡大し、2026年から2031年にかけてCAGR6.09%で推移し、2031年には65億7,000万米ドルに達すると予測されています。
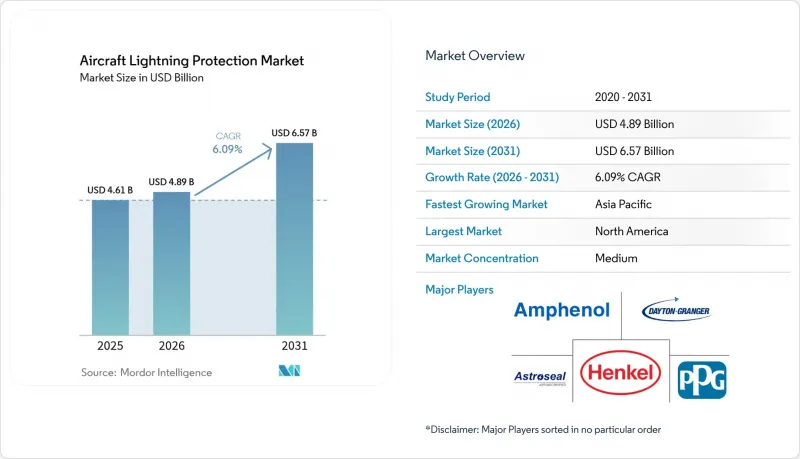
本レポートは、製品タイプ(エキスパンドメタルフォイル、インターウィーブワイヤーファブリックなど)、航空機タイプ(固定翼機、回転翼機、無人航空機など)、導入形態(ラインフィット、レトロフィット)、エンドユーザー(民間/商用など)、および地域(北米、南米、欧州、アジア太平洋など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の航空機用雷保護市場の動向と洞察
複合材機体の納入急増
B787およびA350の航空機ファミリーは、落雷電流を散逸させるために組み込み型の銅またはアルミニウムメッシュを採用しており、これは外部ボンディングストラップからの抜本的な設計転換を意味します。運航会社は、統合型メッシュを標準と見なす傾向が強まっており、その期待は現在、ナローボディ機の改修プログラムや最新のリージョナルジェット機にも波及しています。NASAの試験パネルによると、軽量な非金属フィルムを使用することで、落雷による損傷の深さを79%低減しつつ、落雷後の圧縮強度を21%向上させることができることが示されました。これにより、OEM各社は今後のモデルにおいて、より薄く軽量な層の採用を促進しています。各新しい複合材パネルには工場での導電経路の設置が必要となるため、材料の革新が単位需要をさらに押し上げています。この要因による需要の牽引力は2027年まで最も強く続き、複合材の普及率が頭打ちになるにつれて安定化していく見込みです。
増加する民間航空機の受注残
単通路ジェット機の受注残は、2031年まで引き続き満杯の状態が続いています。ボーイングとエアバスは、生産ペースの引き上げを、エキスパンドメタル箔などの特殊材料の安定供給と公に結びつけています。PPGの2024年第3四半期における航空宇宙用コーティングの受注残高2億9,000万米ドルは、すでにリードタイムが長期化しているサプライチェーンへの負担の大きさを浮き彫りにしています。受注残が消化されるたびに、雷保護キットに対するラインフィット需要が波のように発生します。一方、納入の延期は、航空会社が旧型機の耐用年数を延長するにつれて、追加の改修機会につながります。アジア太平洋地域の機材は世界の受注残の3分の1を占めており、この地域は2026年まで量的な成長の原動力となる見込みです。
高額な認定試験費用
200 kAのインパルスに対応可能な雷撃シミュレーション実験室では、1回の試験につき4万米ドルを超える航空宇宙業界向けの料金が請求され、完全な適合性プログラムを実施するには、複数の試験片サイズにわたって数十回の雷撃試験が必要となる場合があります。グラフェンやCNT(カーボンナノチューブ)ソリューションを開発するスタートアップ企業は、認証のマイルストーンを達成する前にシード資金を使い果たしてしまうことが多く、その結果、その知的財産(IP)は大手既存企業にライセンシングされることになります。この財政的なハードルは、技術の多様性を全体的に制約し、価格競争を鈍化させ、今後見込まれる成長率を推定で0.8パーセントポイント押し下げる要因となります。
セグメント分析
エキスパンドメタルフォイルは、その長い使用実績と豊富な認証データにより、2025年においても航空機用雷保護市場シェアの48.62%を占め続けていました。それでも、メッキ炭素繊維は7.33%というCAGRが従来のフォイルの販売数量の伸びを上回っていることから、航空機用雷保護市場規模においてシェアを拡大していくと予測されています。この材料は、構造用プライ内に導電性を組み込むことで、放電経路を維持しつつ軽量化を実現しており、その利点は787の胴体パネルで実証されています。カーボンナノチューブを配合した調査用パネルでは、落雷による損傷跡が54.8%減少したことが確認されており、ナノ強化プライが実験室から量産ラインへと移行するにつれ、将来的な成果が期待されます。
織り込まれたワイヤーファブリックは、実証済みの生存性を求める防衛分野の主要メーカーに支持されており、特に嵐の多い戦域で低空飛行を行う回転翼機において需要が高まっています。導電性コーティングは、フォイル積層が現実的でない改修分野のニッチを埋めています。しかし、研究によると、厚いコーティングはアーク熱を閉じ込め、層間剥離を拡大させる可能性があるため、採用には制限があります。現在の売上構成には含まれていませんが、初期段階のグラフェンフィルムは、高価な銅を投入することなく単位面積あたりの重量を飛躍的に低減できると期待されているため、エアバスやBAEから研究開発資金を集めています。
2025年の売上高の58.10%を固定翼ジェット機が占め、航空機用雷保護市場の基幹としての役割を確固たるものにしています。また、固定翼ジェット機は現在の認証ノウハウの大部分を占めているため、材料サプライヤーは、新興分野に参入する前に、通常、単通路型機体で新しいソリューションの検証を行っています。対照的に、eVTOLの機体市場はCAGR9.85%で拡大しており、分散型推進ポッドや高エネルギーバッテリーが導入されることで、落雷の侵入経路が複数生じています。EASAの最新の特別条件では、構造上の電流経路に加え、バッテリーの熱暴走にも対応する、システムレベルでの包括的な保護が義務付けられています。
eVTOL用コンポーネントの航空機雷撃保護市場規模は、2026年以降にプロトタイプが量産段階に入るにつれて、数倍に拡大すると予測されています。回転翼機は、その回転するハブが自然に雷を引き寄せるため、依然として安定したニッチ市場であり続けています。このため、14 CFR 27.610で義務付けられている堅牢なローターチップの接合およびブレード保護層が求められています。このセグメントの全体像を見ると、固定翼ジェット機における従来のラインフィット生産量が、今世紀後半に都市航空モビリティ(UAM)の機体群を席巻する見込みの軽量ソリューションの研究開発(R&D)資金を賄っていることがわかります。
地域別分析
北米は、世界の複合材機体組立、高エネルギー認証試験所、およびティア1サプライヤーの大部分を擁しているため、2025年の売上高の38.12%を占め続けました。FAAとの連携により認定試験が円滑化され、ベンダーは市場投入までの期間を短縮することが可能となっています。カナダのニッチなサプライヤーは樹脂インフュージョン用フォイルを供給し、メキシコのマキラドーラ(輸出加工区)では、客室ゾーン用の接着用ハードウェアが製造されています。エコシステムの緊密さがプレミアム価格設定を支えていますが、労働力不足によりスケジュール遅延のリスクがあります。アジア太平洋地域は7.62%という最も高いCAGRを記録しており、その背景には、2025年までに270の空港を運営するという中国の計画があり、各空港が新たなナローボディ機の受注を牽引しています。国内の複合材工場は急速に規模を拡大していますが、知的財産の保護に関しては欧米諸国が依然として懸念を抱いており、最新のカーボンナノチューブ(CNT)強化メッシュの技術移転を遅らせています。2024年度に7兆700億円へと急増した日本の受注残高は、防衛省の厳格な仕様と相まって、高電流用フォイルや耐腐食性シーラントに対する国内需要を刺激しています。インドのヴァドダラにあるタタ・エアバス共同生産ラインは、国産避雷装置供給に向けた初期の基盤を築いていますが、欧米並みの生産量に達するには20年を要すると見込まれています。欧州は引き続き技術の最先端を走っています。欧州航空安全機関(EASA)の認証機関は規制変更の早期導入を促進しており、ホライズン計画の資金提供を受けた研究所は、メッシュの重量を58%削減する超薄型アルミニウムコーティングの開発を先導しています。中東では、湾岸地域の航空会社による機材更新が後押しとなり、改修需要が拡大しています。南米とアフリカは依然として発展途上ですが、ブラジルのリージョナルジェット機輸出は、現地の箔加工ラインに対する将来の需要の種となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 複合材機体の納入台数の急増
- 民間航空機の受注残の増加
- FAAおよびEASAによる雷撃耐性認証規則の厳格化
- 老朽化した車両群を対象とした改修プログラムの拡大
- 車載型落雷検知および予知保全
- eVTOL/都市型エアタクシー・フリートの電動化
- 市場抑制要因
- 高い資格試験費用
- 重量増と燃料消費量のトレードオフ
- アルミニウムおよび銅の原材料価格の変動
- ナノ材料コーティングの認証手続きの遅れ
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- エキスパンドメタルフォイル
- 織り込みワイヤーファブリック
- 導電性コーティング
- メッキ炭素繊維(PCF)
- その他
- 航空機タイプ別
- 固定翼機
- ナローボディ機
- ワイドボディ機
- リージョナルジェットおよびビジネスジェット
- 回転翼機
- 民間ヘリコプター
- 軍用ヘリコプター
- 無人航空機(UAV)
- eVTOL/UAM機
- 固定翼機
- Fit別
- ライン・フィット
- レトロフィット
- エンドユーザー別
- 土木・商業
- 軍事
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- その他の南米諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- イスラエル
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- PPG Industries, Inc.
- Astroseal Products Manufacturing Corp.
- Dayton-Granger, Inc.
- Henkel Corporation
- Amphenol Aerospace(Amphenol Corporation)
- Conductive Composites, Inc.
- Technical Fiber Products Ltd.
- AEF Solutions Ltd.
- APCM, LLC
- Syensqo SA
- Gill Corporation
- 3M COMPANY
- Park Aerospace Corp.
- Priyaa Expanded Mesh Private Limited(PEMPL)
- CThru Metals
- Microchip Technology Incorporated
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日