


航空機除氷:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Aircraft De-Icing - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122597
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
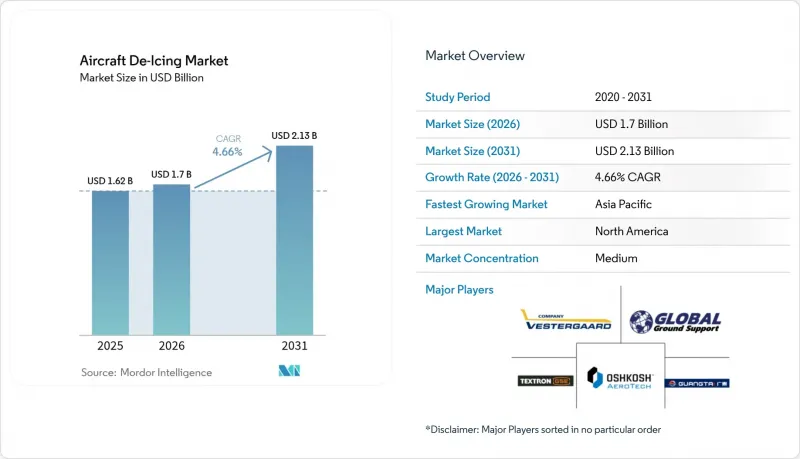
Mordor Intelligenceによると、2026年の航空機除氷市場の規模は17億米ドルと推定されており、2025年の16億2,000万米ドルから拡大し、2031年には21億3,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR 4.66%で成長すると見込まれています。
本レポートは、エンドユーザー別(民間航空会社など)、機器タイプ別(除氷トラック(移動式)など)、液剤タイプ別(タイプI(グリコール・水)など)、方法別(液剤式、赤外線/電気パルス式など)、および地域別(北米、欧州、アジア太平洋など)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の航空機除氷市場の動向と洞察
高緯度地域の地方空港における冬季フライトスケジュールの急増
寒冷地域の地方空港では、航空機が通年運航できるよう冬季路線が追加されています。スカイウェストなどの地域航空会社は、2024年に米国で4,200万人の乗客を輸送しました。これは、冬季の利用率向上により、常設のガントリーがまだ設置不可能な場所に配置できる移動式除氷ユニットの需要が高まっていることを示しています。かつてはシーズンの一部で閉鎖されていた小規模な空港でも、現在は交通量が急増しており、限られたエプロンレイアウトに適合する多目的トラックやモジュール式液体タンクの導入が促進されています。機器メーカーは、コンパクトなシャーシ、より高速なブームの可動機構、デジタル式噴霧量制御機能などを導入してこれに対応しています。安全規制当局も同様に地方空港に注視しており、主要ハブ空港と同等の厳格な手順を運航事業者に求めています。これらの要因により、航空機除氷市場全体において、装置の販売台数およびアフターサービスにおけるビジネスチャンスが増加しています。
EUおよび米国における氷結関連事故に対する安全規制違反罰則の強化
米国連邦航空局(FAA)が2024~2025年冬季向けに更新した地上除氷ガイダンスでは、残留時間表と散布手順が厳格化され、航空会社やサービス企業は罰金を回避するために機材の近代化や乗務員の訓練を迫られています。欧州連合航空安全機関(EASA)による同様の動きも、この方針を後押ししており、着氷の深刻度を分類し、文書化された緩和措置を義務付けています。コンプライアンスへの圧力により、センサーによる検証、除氷液ロットのバーコードによるトレーサビリティ、および気象情報と連動したリアルタイムの意思決定ツールの導入が加速しています。そのため、航空機除氷市場では、噴霧パターンを検証するためのソフトウェアライセンス、ハンドヘルドリーダー、機内カメラへの需要が高まっており、ハードウェア以外の収益源も拡大しています。
エチレングリコールおよびプロピレングリコールの原料価格の変動
エチレングリコールおよびプロピレングリコールの価格は、上流の石油化学市場の変動に連動しており、これにより、液体のブレンド業者やサービスプロバイダーの利益率が圧迫されています。コストの高騰により、空港では使用済み流体のリサイクルが促進され、航空会社では周囲の気象条件に応じて濃度を調整する動きが見られます。セントルイス・ランバート国際空港の2024/2025年度計画では、温暖な条件下での消費量を削減する「気温に応じた配合」が強調されています。一部の航空会社は複数年にわたる供給量の契約を結ぶことでコストをヘッジしていますが、小規模な事業者はリスクにさらされやすく、その結果、設備のアップグレードが遅れ、短期的には市場の成長が制限されています。
セグメント分析
2025年、民間航空会社は航空機除氷市場シェアの45.88%を占めました。これは、冬のピーク期においても定時出発を維持しなければならない世界の路線網に支えられたものです。これらの航空会社は、ターンアラウンド時間を短縮するため、高処理能力のトラック車両群や自動混合プラントを好んで導入しています。現在規模は小さいもの、貨物航空会社は、Eコマースが温度に左右されない物流への通年需要を牽引していることから、2031年までCAGR6.34%という最も速いペースで航空機除氷市場の規模を拡大しています。これらの航空会社は夜間や二次ハブ空港で運航することが多いため、空港間を移動可能な自立型除氷装置への投資が進んでいます。軍用航空はニッチな分野ではありますが、北極圏の基地向けに堅牢な装備や、極寒の環境でも機能する迅速展開キットが求められています。一般航空やビジネスジェットは、暖房付き格納庫や可搬式散布装置など、柔軟なサービスモデルに依存しており、サプライヤーにとっては漸進的ではありますが着実な需要量をもたらしています。
民間航空会社も流体の規格に影響を与えています。これらの企業が保持時間の延長を求めていることから、タイプIVの配合への移行が加速しています。貨物航空会社もこの動向を後押ししています。タキシングや積み込みの待ち時間が長引くことで、除氷液のせん断や再凍結のリスクが高まるためです。軍事ユーザーは、可搬型電気加熱ブランケットやコンパクトな電源システムの研究開発に資金を提供しており、これらは後に地方空港での用途へと展開されることで、民間運航に波及効果をもたらしています。こうした要件の相互交流により、表面上の成長率は緩やかであるにもかかわらず、航空機除氷市場は活気を保ち続けています。
除氷トラックは、その汎用性と、固定式ガントリーに比べて初期コストが低いという利点により、2025年においても航空機除氷市場の53.95%を占め続けています。最新の設計では、単一エンジンの駆動系、エネルギー効率の高いヒーター、タッチスクリーン式診断機能が統合されており、燃料消費量とメンテナンスによるダウンタイムを削減しています。しかし、冬季のスケジュールが過密な空港では、複数のワイドボディ機を同時に処理できる固定ブーム式やガントリー式システムへの移行が進んでいます。このサブセグメントは2031年までCAGR6.55%で拡大し、航空機除氷市場規模への寄与度を高めるとともに、暴風雪のピーク時における人手不足の緩和にもつながります。牽引式スプレーヤーは小規模な飛行場において依然として重要な役割を果たしており、一方、格納庫内ソリューションはMRO(整備・修理・オーバーホール)業務や企業所有の機体群に対応しています。
電動化はすべてのカテゴリーに及んでいます。ヴェスターガード、オシュコシュ、テキストロンGSEは現在、空港の炭素排出削減公約に応えるため、2035年までに納入機の大部分を電気式またはハイブリッド式とすることを目標としたロードマップを発表しています。この変化により、ライフサイクルコストの算定基準が見直されており、エネルギー価格の変動や持続可能性へのインセンティブにより、購入決定はバッテリー式電気またはハイブリッド油圧プラットフォームへと傾いています。高電圧システムの統合や寒冷地でのバッテリー管理を習得したサプライヤーは、顧客がディーゼル機を段階的に廃止するにつれて、長期的なサービス収益を確保することになるでしょう。
地域別分析
北米は2025年の収益の62.20%を占めており、その高密度なハブネットワーク、厳しい冬、そしてFAAによる厳格な監督体制が、航空機除氷市場を支えています。シラキュース・ハンコック国際空港における1,940万米ドルのグリコールリサイクルプラント建設など、最近の投資は、持続可能な運営とコスト管理に対する同地域の取り組みを如実に示しています。同施設は、グリコール濃度が0.25%と低い液体でも回収できるよう設計されており、年間最大55万ガロンのタイプI溶液を生成します。EPAの排水規制は、回収システムやパッド式処理の導入をさらに促進しており、北米の需要が規制順守と技術更新サイクルに支えられ続けることを保証しています。
欧州は第2位の市場規模を誇り、EASA(欧州航空安全機関)の着氷リスク分類および「欧州グリーンディール」によってその動向が形作られています。「クリーン・アビエーション」の取り組みは、エネルギー消費を30%以上削減できる次世代の翼面着氷防止技術を後押ししており、埋め込み型電気加熱素子や先進コーティングのサプライヤーにとって好機となっています。スカンジナビアやアルプス地域の空港では、安全性および環境要件を満たすため、遠隔パッドやグリコール回収設備への投資が進んでおり、比較的成熟した市場においても機器の受注が持続しています。
アジア太平洋地域は、中国、韓国、日本における空港インフラの拡大を背景に、CAGR 6.63%が見込まれる、紛れもない高成長のフロンティアです。これらの施設の多くは、冬季のみの限定的な運用から通年運用へと規模を拡大しており、トラック、貯蔵タンク、流体バルクプラントの初回購入需要を生み出しています。中国や韓国の一部地域では山岳地帯のため、高高度対応システムが必要とされており、一方、中国北部のハブ空港では氷点下の期間が長期化し、機器の加熱能力に負担がかかっています。モジュール式で迅速に展開可能な車両群と、現地のサービスパートナーシップを提供するサプライヤーが早期に契約を獲得しており、この地域は航空機除氷市場規模においてシェア拡大の牽引役として位置づけられています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高緯度地域の地方空港における冬季のフライトスケジュールが急増しています
- EUおよび米国における氷関連の事故に対する安全基準違反の罰則が強化されました
- 翼面積が拡大した次世代ナローボディ機の導入拡大
- カナダおよび北欧諸国におけるゲート待機時間の短縮に向けた、遠隔除氷パッドの拡大
- 電動化への取り組みと、持続可能な地上支援機器の導入
- NATOおよびロシアの極北基地における北極圏軍事作戦の近代化
- 市場抑制要因
- エチレンおよびプロピレングリコールの原料価格の変動
- 廃棄グリコールの流出に関する厳格な規制により、米国クラスのB空港におけるOPEXが上昇しています
- 航空会社のコスト削減が、アジアにおけるアウトソーシング価格の圧迫につながっています
- 電気式除氷装置の導入におけるインフラ上の制約
- バリューチェーン分析
- 規制展望
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- エンドユーザー別
- 民間航空会社
- 貨物航空会社
- 軍用航空
- 一般航空およびビジネスジェット
- 機器タイプ別
- 除氷トラック(移動式)
- 固定ブーム/ガントリーシステム
- 牽引式噴霧機
- 格納庫内除氷システム
- 液剤タイプ別
- タイプI(グリコール・水)
- タイプII
- タイプIII
- タイプIV
- 方法別
- 液体を用いた除氷
- 赤外線/電気パルス
- 強制送風式/熱風式
- ハイブリッドシステム
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ロシア
- フランス
- ドイツ
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- オーストラリア
- インド
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- イスラエル
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 南米
- ブラジル
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Oshkosh Corporation
- Vestergaard Company
- Global Ground Support LLC
- TUG TECHNOLOGIES CORPORATION(Textron Inc.)
- Ground Support Specialists
- Tronair Inc.
- Safran SA
- Weihai Guangtai Airport Equipment Co., Ltd.
- Mallaghan Group
- Hubei Donghan Airport Equipment Technology Co., Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日


