


バイオ可塑剤:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Bio-plasticizers - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122570
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、バイオ可塑剤の市場規模は2026年に478.92キロトンと推定されており、予測期間(2026年~2031年)においてCAGR6.33%で拡大し、2031年には650.94キロトンに達すると見込まれています。
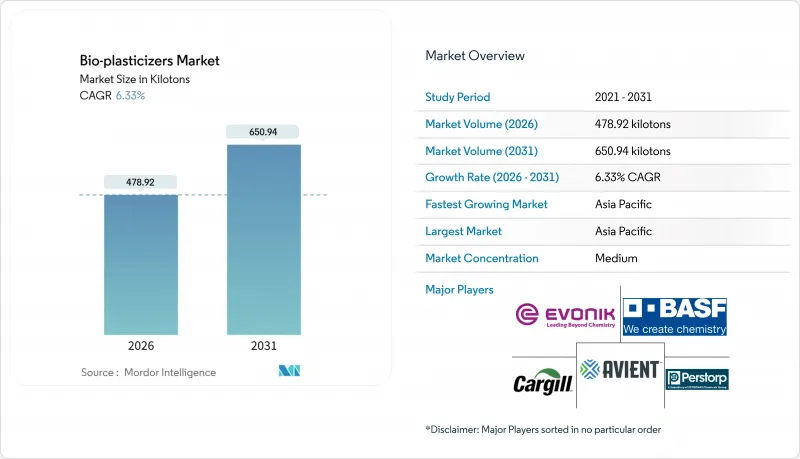
本レポートは、製品タイプ(ヒマシ油など)、原料源(植物油、有機酸および無水物、グリセロールエステルなど)、用途(電線・ケーブル、フィルム・シート、床材など)、エンドユーザー産業(包装、建築・建設など)、および地域(アジア太平洋、北米など)ごとに分類されています。市場予測は、数量(トン)単位で示されています。
世界のバイオ可塑剤市場の動向と洞察
電線・ケーブル絶縁材におけるフレキシブルPVC需要の急増
2025年には、アジア太平洋地域の電力事業者が低発煙・ハロゲンフリー基準に準拠するために送電網の近代化を進めたことを背景に、電線・ケーブルの絶縁材がバイオ可塑剤の出荷量の大きな割合を占めました。インドの「国家インフラ計画」では、IEC 60502に準拠したケーブルの使用が義務付けられており、難燃性を高めるエポキシ基を有するエポキシ化大豆油の需要を後押ししています。東南アジアのプロジェクトにはバイオ含有率の開示条項が設けられており、クエン酸塩やESBOが好まれていることが示されています。中国では入札サイクルにより毎年需要が前倒しで発生しており、ベトナムやインドネシアも同様の送電網拡張戦略を採用しています。これらの動向が相まって、バイオ可塑剤市場には持続的な成長軌道がもたらされています。
厳格なフタル酸エステル規制がバイオ代替品の採用を加速
規制当局が曝露限度を厳格化する中、フタル酸エステル類の禁止措置が予測CAGRを押し上げると見込まれています。2027年より、米国環境保護庁(EPA)による消費財における8種類のフタル酸エステル類の禁止措置により、軟質PVCの配合変更が毎年義務付けられます。一方、欧州化学物質庁(ECHA)は4種類のフタル酸エステル類をREACH候補リストに追加しており、これにより小売業者は自社ブランド製品に対してバイオ含有量の認証を要求するようになっています。カリフォルニア州では、プロポジション65に基づく訴訟により、業界のクエン酸エステルへの移行がさらに加速しています。日本では、食品接触用フィルムにおけるフタル酸エステルの移行量に制限が設けられ、スーパーマーケットの包装材から従来の可塑剤が事実上排除されています。こうした世界の協調的な取り組みは、従来の選択肢を排除するだけでなく、バイオ代替品にとって迅速な市場機会を創出しています。
植物油の価格変動
アルゼンチンの干ばつや、ブラジルにおけるB15バイオディーゼル混合燃料の導入を背景に、2024年1月から2025年12月にかけて、大豆油の価格は大幅に上昇しました。インドが輸出を制限したことを受け、ヒマシ油の価格も急騰し、欧州や北米の配合メーカーに圧力をかけました。インドネシアによる輸出賦課金の変更により、パーム油の価格は変動し、グリセロールエステルの価格上昇につながりました。短期のスポット契約で事業を展開する小規模生産者は、利益率の圧迫に直面し、こうしたコスト上昇分を価格に転嫁したため、バイオ代替品の価格はフタル酸エステル類よりも高くなりました。原料のヘッジ状況が改善されない限り、こうしたコスト急騰は予測CAGRにマイナスの影響を与えると見込まれます。
セグメント分析
エポキシ化大豆油は2025年の販売量の40.31%を占め、フレキシブルフィルム分野においてコストパフォーマンスの面で優位性を示しています。「その他」のバイオ可塑剤市場規模は、コハク酸ジエステルやリグニン系化合物が耐熱性の高い自動車部品に浸透するにつれ、CAGR8.12%で拡大すると見込まれています。OEMの需要に応えるため、BASFの北米におけるバイオコハク酸製品ラインでは、200°Cまでの耐熱性を備えた可塑剤を生産しています。ヒマシ油誘導体は、医療機器向けのISO 10993生体適合性基準を満たしています。クエン酸塩は食品接触用および医薬品用フィルム分野で主導的な地位を占めていますが、欧州では調達の集中化に伴う課題に直面しています。イタコニックス社が市場に投入したイタコン酸のような新しい化学物質は、抗菌性を誇り、医療用包装分野において競争上の優位性をもたらしています。食用油からの転換を背景に、ベンチャーキャピタルは、コストがマイナスとなるパルプ製品別を活用するリグニン由来の製造手法への支援をますます増やしています。
Matricaのような専門企業は、中間体の利益率を最大化するため、バイオブタンジオールとコハク酸の生産拠点を戦略的に同一場所に集約しています。発酵技術のリーダー企業は、ジオクチルコハク酸を製造しており、アジペートの柔軟性を維持しつつ、カーボンフットプリントを削減しています。エボニック社の「VESTINOL」シリーズは、製薬業界のお客様向けの適格性評価プロセスを効率化します。エポキシ化亜麻仁油と亜リン酸塩安定剤を組み合わせることで、ハイブリッド配合は150°Cを超える熱安定性を実現しています。これらの進歩は総じて、性能重視の可塑剤への移行を示しており、バイオ可塑剤市場の展望を広げています。
2025年には植物油が50.22%のシェアを占めましたが、「その他の原料源」に由来するバイオ可塑剤の市場規模は、2031年までCAGR7.59%で拡大すると予測されています。カーギル社の非遺伝子組み換え大豆油を用いた取り組みは、医薬品グレードの供給を確保するとともに、高い利益率を実現しています。PVCにおけるpH安定剤として二重の役割を果たすクエン酸無水物およびマレイン酸無水物は、大きなシェアを占めました。ユングブンツラウアー社は、その地位を確固たるものにするため、スイスでのクエン酸生産量の一部を可塑剤グレードに割り当てています。
グリセロールエステルについては、EUのRED-IIIが作物由来のバイオディーゼルを制限しているため、原料の供給制約に直面しています。この制限によりグリセロールの供給が抑制され、価格上昇につながっています。これに対応し、エメリー・オレオケミカルズ社は、医薬品用途向けに粗グリセロールを高純度に精製しました。UPM社はクラフトリグニン系可塑剤の試験を行っており、パルプ廃棄物を収益源に変え、食料対燃料の論争を回避しています。非食料原料へのこの戦略的転換は、価格ショックを緩和するだけでなく、森林伐採を伴わないサプライチェーンを求めるブランド所有者の要求にも合致しており、バイオ可塑剤市場の回復力を高めています。
地域別分析
アジア太平洋地域は2025年の市場規模の35.22%を占めており、送電網インフラの整備や新たな包装規制の導入を背景に、CAGR7.81%で成長する見込みです。中国では、超高圧契約において、特にESBOと互換性のある難燃性PVCの使用が義務付けられています。インドでは、野心的なインフラ計画が進められており、低毒性のケーブルへの移行が進んでいます。日本は「グリーン・トランスフォーメーション」補助金を通じてメーカーを支援し、バイオ由来化学物質の採用を促進するとともに、国内のコンパウンダーを強化しています。韓国のK-REACH登録により、フタル酸エステルの輸入に制限が課されており、需要が国内のバイオ由来代替品へとシフトしています。一方、東南アジアでは再生可能エネルギーへの資金投入が進められており、調達プロセスにおいてバイオ含有率に関する条項が重視されています。
2025年、北米は顕著なシェアを確保しました。EPAによるフタル酸エステル類の禁止措置が発効予定であることから、業界は大幅な配合変更に備えています。カナダの「化学物質管理計画」は、米国のスケジュールと密接に連携しています。メキシコでは、自動車工場が米国のOEM仕様に準拠するため、クエン酸塩化合物への切り替えを進めています。さらに、USDAの「BioPreferred」プログラムは、認証済み可塑剤に対して多額の連邦予算を投入しています。
欧州もまた、注目すべきシェアを獲得しました。「包装および包装廃棄物規制」では、フィルムに対するバイオ含有率の要件が定められています。ドイツの連邦環境庁(Umweltbundesamt)は、補助金受給資格を得るために、建設資材へのバイオ可塑剤の配合を推奨しています。英国では、ブレグジット後、規制をREACHと整合させ、フタル酸エステルの制限が維持されるよう確保しています。フランスのAGEC法は、使い捨てプラスチックに対して断固とした姿勢を示しており、コンバーター各社に対し、PVCリサイクル工程にシームレスに統合されるESBOへの移行を促しています。南米では、地元産の大豆油がESBOの生産に活用されており、サウジアラビアの「ビジョン2030」インフラ構想が、中東地域で新たな需要の芽生えを後押ししています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 電線・ケーブルの絶縁材向けフレキシブルPVCの需要が急増しています
- フタル酸エステル類に対する厳しい規制が、バイオ由来代替品の採用を加速させています
- アジア太平洋地域におけるバイオレフィナリーの急速な生産能力拡大
- 持続可能な包装産業の成長
- 医療用チューブにおける非移行性可塑剤の採用をOEMが推進
- 市場抑制要因
- 植物油の価格変動
- 高温用途における性能格差
- バイオディーゼルの混合率引き下げ後、世界のグリセロールの余剰は限定的
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- エポキシ化大豆油(ESBO)
- ヒマシ油
- クエン酸塩
- コハク酸
- その他の種類(イタコン酸など)
- 原料源別
- 植物油
- 有機酸および無水物
- グリセロールエステル
- その他(リグニン系化合物など)
- 用途別
- 電線・ケーブル
- フィルムおよびシート
- 床材、屋根材、壁材
- 医療用機器
- 消費財
- その他の用途(自動車内装部品など)
- エンドユーザー産業別
- 包装
- 建築・建設
- ヘルスケア
- 電気・電子機器
- 自動車
- 消費者製品
- その他(繊維、履物など)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Avient Corporation
- Baerlocher GmbH
- BASF SE
- Cargill, Incorporated.
- ChemPoint
- Danimer Scientific
- DIC Corporation
- Dow
- Emery Oleochemicals
- Evonik Industries AG
- Hebei Jingu Plasticizer Co. Ltd.
- JIAAO ENPROTECH
- Jungbunzlauer Suisse AG, Basel
- KLJ Group
- LANXESS
- Matrica SpA
- OXEA GmbH
- Perstorp
- PTT Global Chemical Public Company Limited
- Roquette Freres
- Teknor Apex
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


