


ヘアケア製品:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Hair Care Products - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122536
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ヘアケア製品市場の規模は2026年に1,015億2,000万米ドルと評価されており、2031年までに1,226億米ドルに達し、CAGR3.85%で拡大すると予測されています。
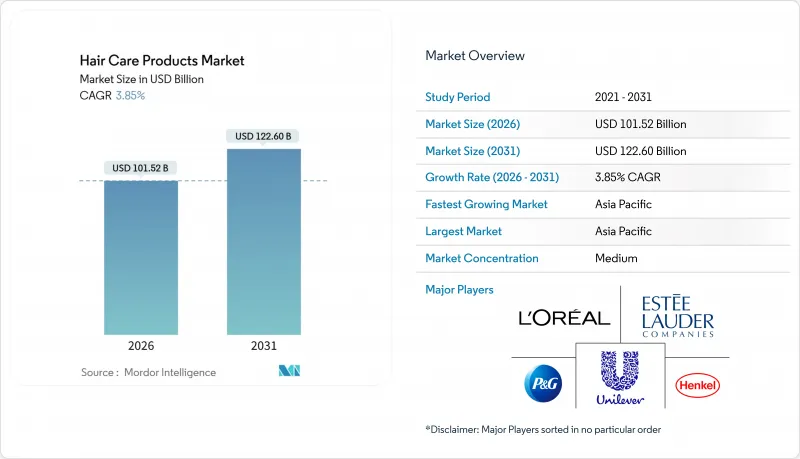
本レポートは、製品タイプ(シャンプー、コンディショナーなど)、カテゴリー(マスマーケットおよびプレミアム)、成分タイプ(天然・オーガニックおよび従来型・合成)、流通チャネル(スーパーマーケット・ハイパーマーケット、専門店など)、および地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)で提示されています。
世界のヘアケア製品市場の動向とインサイト
クリーンラベル成分を配合した製品への強い需要
2024年、米国食品医薬品局(FDA)は化粧品における「ナチュラル」の定義を見送りました。これにより、各ブランドは、26種類の香料アレルゲンの開示を義務付けるカリフォルニア州法など、州レベルの規制に対応せざるを得なくなりました。対照的に、EUの規則1223/2009では、市場投入前の安全性評価が義務付けられ、1,300種類以上の物質が禁止されています。多くのグローバルブランドは、二重の処方による課題を回避するために、この基準を採用しています。こうした規制の相違が成分の革新を後押ししており、各ブランドはパラベンなどの合成保存料を、皮膚科学誌でも指摘されているように、抗菌作用と低アレルゲンリスクで知られる「ロイコノストック大根根発酵物」のような発酵由来の代替品に置き換えています。この変化はパッケージングにも及んでいます。西欧のプレミアムヘアケア製品の売上高のうち、詰め替え可能なフォーマットが現在12%を占めており、これは使い捨てプラスチックにリサイクル料金を課す「拡大生産者責任(EPR)」指令が後押ししています。しかし、「クリーンラベル」の動きには課題もあります。「ナチュラル」を謳う表示は広く見られますが、USDAオーガニックやエコサート(Ecocert)などの第三者認証を取得している製品は15%未満にとどまっており、これが消費者の混乱を招いています。競合他社は、透明性を重視したマーケティングを通じて、この混乱を巧みに利用しています。
製品処方の技術革新
人工知能(AI)は、単なるマーケティングツールから製品処方の重要な資産へと変貌を遂げつつあり、製品開発サイクルに大きな影響を与えています。2025年、ロレアルは自社のAIプラットフォーム「VOYAGER」を活用し、10万通りの成分組み合わせについて、髪の結合修復効果を評価しました。この取り組みにより、実験室での試験時間が60%短縮され、引張強度評価において既存技術を上回る性能を持つ新規ペプチド配列が発見されました。同様に、資生堂の生成AIは、消費者の頭皮画像を分析し、個人に合わせたスキンケアプランを提案しています。マイクロバイオームデータや皮脂分泌量の指標を処理することで、製品の性能予測において85%という驚異的な精度を達成しています。こうした進歩により、カスタマイズの範囲は拡大しています。かつては超プレミアムラインに限定していたオーダーメイド処方を、現在ではモジュール式の成分システムを採用した一般向け製品に導入するブランドも現れており、消費者は自宅で成分を組み合わせて自分好みにカスタマイズできるようになりました。バイオテクノロジーもまた、原料調達方法に変革をもたらしています。現在、精密発酵技術により、動物や植物からの抽出に頼ることなく、スクワラン、ケラチン、ヒアルロン酸の生産が可能になっています。このアプローチは、ヴィーガン認証基準を満たすだけでなく、生産コストを30%削減することも可能です。WIPOの報告によると、2023年から2025年にかけて、マイクロカプセル化技術に関する特許出願件数は40%増加しました。これは、ブランド各社がシャンプーに配合されるレチノールやビタミンCといった揮発性の有効成分を安定化させようとしているためです。これらの成分は、従来、開封後数週間で劣化してしまうものでした。しかし、急速なイノベーションの進展は課題ももたらしています。成分の入れ替わりが速いため、包括的な長期安全性試験の実施期間を上回ってしまうことがよくあります。さらに、欧州化学物質庁(ECHA)などの規制当局が、より厳格なアレルゲン試験プロトコルを施行しているため、製品の発売が6~12ヶ月遅れる事態も生じています。
伝統的な自宅用ヘアケアソリューションの普及
伝統的な療法は、特にアーユルヴェーダやハーブ療法が文化に深く根付いている地域において、大きな復活を遂げています。2024年、インドの伝統医療セクターは181億米ドルという巨額の市場規模を達成しました。AYUSH省によると、合成成分のより安全な代替品と見なされているアムラ、ブリングラジ、シカカイなどの成分を原動力とするヘアケア製品は、この売上高の28%を占めました。ダブルやヒマラヤといった企業は、この動向を活かし、伝統的な植物成分と現代的な保存料を組み合わせた大衆向け製品を発売し、冷蔵保存を必要とせずに長期保存を可能にしています。多国籍ブランドは大きな課題に直面しています。これらの伝統的な療法は輸入製品よりも50%から70%も価格が安く、マーケティング活動では埋めがたいコストパフォーマンスの格差が生じているのです。また、ソーシャルメディアプラットフォームでは、自家製レシピも人気を集めています。米のとぎ汁でのリンスやココナッツオイルのマスクを紹介するTikTokの動画は、合計で50億回以上の再生回数を記録しており、ユーザーからは「コストパフォーマンスの良さ」や「成分の透明性」が主な理由として挙げられています。しかし、これらのケア方法の効果にはばらつきがあります。査読付き研究によると、ココナッツオイルは洗髪時のタンパク質損失を抑えるのに役立つもの、既存のダメージを修復することはできないことが明らかになっています。この限界は、市販の「結合修復トリートメント」によって効果的に解決されています。
セグメント分析
シャンプーは2025年の売上高の40.58%を占め、ヘアケア市場の基幹製品としての地位を維持しました。対照的に、スタイリング製品は6.54%のCAGRを記録すると予測されており、これは熱スタイリングツールの普及や、結合修復スプレーの人気の高まりを反映しています。この変化は、香りの微調整や刺激の低減といった改良だけではもはやプレミアム価格を正当化できなくなった、成熟しつつある洗浄カテゴリーの現状を示しています。ジスルフィド結合を修復する「ボンド」に重点を置いたスタイリング製品ラインは、頻繁にカラーリングを行う消費者層の間で特に好評を博しています。シェア28%を占めるコンディショナーは、消費者がリーブインクリームやコウォッシング(シャンプーなしのコンディショナー洗髪)を試す傾向にあることから、4.8%という緩やかな伸びにとどまっています。ヘアカラー剤(シェア18%)は、白髪を受け入れる動きの影響を受けていますが、プロによる施術がアンモニアへの曝露を軽減するため、サロン市場では依然として強固な地位を維持しています。
2025年、ストレートアイロンとカーリングアイロンの世界出荷台数は1億8,000万台を突破し、200°C以上の高温でキューティクルの劣化を防ぐヒートシールドセラムの需要を後押ししました。ロレアルが2024年に発売した「ボンドリペア」は、初年度で3億2,000万米ドルの売上を記録し、ボンドリペアというニッチ市場の12%を占めました。外科用メスのように厳格なGMP認証(ISO 22716)は、オンライン上での信頼の証として機能し、偽造品が横行するアジア市場において、認証を受けたスタイリング製品ラインのコンバージョン率を15%押し上げました。
2025年の売上高のうち、マスマーケット向けラインが75.68%を占めましたが、プレミアムコレクションはCAGR6.27%と、ヘアケア市場全体の成長率を112ベーシスポイント上回る見込みです。このプレミアムサブセクターは、皮膚科医による推奨や、35%から50%の価格引き上げを正当化する臨床的に実証された効能表示によって、好調に推移しています。北米と西欧は、可処分所得と環境意識が両立する強固な市場であり続けています。サロンを拠点とするブランドは、スタイリストからの信頼を活用し、食料品店の棚でよく見られる価格競争を回避しています。
マスマーケットの老舗企業は、プロモーションの充実度と広範な流通網に依存しています。都市部でのシェアがEコマースに奪われつつある中でも、スーパーマーケットの棚に商品を並べることで販売数量を確保しています。オンラインチャネルでは、インフルエンサーとの提携やサブスクリプションモデルに長けたプレミアムブランドが成功を収めており、Function of Beautyのようなカスタマイズされた製品では、リピート購入率を60%以上に押し上げることが可能です。パンデミック期におけるデジタル化の加速により、こうした購買行動が定着し、プレミアムブランドはD2C(消費者直販)の成長において、マスマーケットの競合他社を依然として上回っています。
地域別分析
アジア太平洋地域は2025年の売上高の35.63%を占め、2031年まで年率5.92%で成長すると予測されています。中国の2024年の政策転換により、輸入承認期間が18ヶ月から90日に短縮され、ほとんどのSKUについて動物実験の義務が撤廃されたことで、欧米ブランドの参入障壁が大幅に低減されました。ASEAN化粧品指令の相互承認メカニズムにより、地域内での製品発売コストが40%削減され、国境を越えた流通が加速しています。K-ビューティーの影響力は依然として顕著であり、韓国の低pHシャンプーや頭皮用セラムは、日本、中国、東南アジアで人気を集めています。これらの地域では、湿度の高い環境下で生活する消費者の間で、「肌に優しい洗浄」というコンセプトが共感を呼んでいるのです。インドでは状況が異なり、都市部では高級輸入品が盛況である一方、2025年時点でダブルやヒマラヤといったアーユルヴェーダ系定番ブランドが国内シェアの32%を占めています。日本の人口高齢化に伴い、白髪対策や髪ボリュームアップへの需要が高まっており、花王の「セグレタ」シリーズは2025年に前年比22%増の1億8,000万米ドルの売上を記録しました。
北米と欧州を合わせると、2025年の売上高の42%を占めていますが、市場の飽和やプライベートブランドの台頭により、成長率は4.8%と緩やかです。欧州の規則1223/2009は、事実上の世界の成分基準を定めており、二重の処方作成を避けるため、世界中で採用が進んでいます。北米のクリーンビューティー推進派は、2025年に米国売上高に占めるシェアを18%まで拡大させましたが、硫酸塩やパラベンを含まない製品ラインの性能面での課題が依然として、主流市場への移行を妨げています。カナダと米国の規制面での協力により国境を越えた貿易は円滑化されていますが、ケベック州のフランス語表記義務により、小規模な新規参入企業にとってはリードタイムが長引いています。
南米、中東・アフリカは、物流上の課題があるにもかかわらず、都市化と所得の増加に支えられ、合計で5.8%の成長率を記録しています。ブラジルでは、湿気の多い気候を背景に、カールを際立たせる製品カテゴリーやケラチントリートメントが盛んになり、2025年の市場拡大率を12%に押し上げています。中東では、ハラール基準が需要を牽引しています。同地域のハラール化粧品市場は2024年に240億米ドルに達し、そのうちヘアケア製品が30%のシェアを占めています。また、UAEでは現在、第三者による監査が義務付けられており、これにより製品発売までに最大9ヶ月の追加期間が必要となっています。南アフリカの都市部では、ナチュラルヘアを推奨する動きにより、2025年にカール対応製品ラインの売上が28%増加し、化学的なストレートパーマからの転換が進んでいることが示されています。
その他のメリット:
- Excel形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- クリーンラベル原料を使用した製品に対する強い需要
- 製品処方の技術革新
- 多機能製品および損傷制御製品への需要
- 頭皮の健康に対する意識の高まり
- ソーシャルメディアとインフルエンサーの影響
- 個人衛生に対する消費者の意識の高まり
- 市場抑制要因
- 従来の在宅ヘアケア製品の普及
- 化学成分に対する健康上の懸念
- 偽造品の流通状況
- 激しい市場競争
- 消費者行動分析
- 規制展望
- ポーターのファイブフォース分析
第5章 市場規模および成長予測(金額ベース)
- 製品タイプ別
- シャンプー
- コンディショナー
- ヘアカラー剤
- ヘアスタイリング製品
- その他の製品タイプ
- カテゴリー別
- プレミアム製品
- 大衆向け製品
- 成分タイプ別
- 天然・オーガニック
- 従来型/合成
- 流通チャネル別
- スーパーマーケット/ハイパーマーケット
- 専門店
- オンラインリテールストア
- その他の流通チャネル
- 地域別
- 北米
- 米国
- メキシコ
- カナダ
- その他の北米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- オランダ
- スウェーデン
- その他の欧州諸国
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- コロンビア
- ペルー
- その他の南米諸国
- 中東・アフリカ
- アラブ首長国連邦
- 南アフリカ
- ナイジェリア
- サウジアラビア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- L'Oreal S.A.
- Procter and Gamble Company
- Unilever PLC
- Kao Corporation
- Henkel AG and Co. KGaA
- Johnson and Johnson Services inc.
- Shiseido Company Ltd.
- Coty Inc.(Wella)
- Amorepacific Corp.
- Estee Lauder Companies(Aveda)
- Revlon Inc.
- Natura and Co.
- Godrej Consumer Products Ltd.
- Church and Dwight Co.(Batiste)
- Dabur India Ltd.
- Himalaya Global Holdings Ltd.
- Mandom Corp.
- Lush Cosmetics
- Moroccanoil Inc.
- KOSE Corporation
- Conair LLC(Cantu)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日


