


カスタマーセルフサービスソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Customer Self-Service Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122514
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の顧客向けセルフサービスソフトウェアの市場規模は264億8,000万米ドルと推定されており、2025年の220億8,000万米ドルから拡大し、2031年には656億6,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは19.93%となる見込みです。
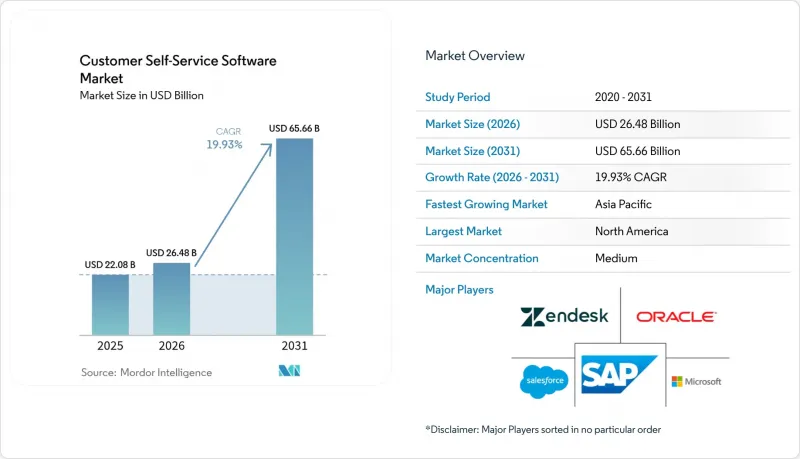
本レポートは、導入形態(クラウド、オンプレミス、ハイブリッド)、提供形態(ソリューションおよびサービス)、チャネル(Webポータル、モバイルアプリなど)、企業規模(大企業および中小企業)、エンドユーザー業界(BFSI、ヘルスケア、小売・Eコマースなど)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のカスタマー・セルフサービス・ソフトウェア市場の動向と洞察
「クラウドファースト」のCX変革の波
クラウドネイティブなカスタマーエクスペリエンス・スタックへ移行した企業は、40~60%のコスト削減と24時間365日の可用性を実現しており、こうした成果がカスタマーセルフサービスソフトウェア市場へのさらなる投資を後押ししています。タッチポイント間でのほぼ瞬時のデータ同期により、エージェントやボットが完全な履歴にアクセスできるようになり、初回接触解決率が向上します。サブスクリプションモデルでは初期投資が不要となるため、中小企業が最も大きな恩恵を受けています。とはいえ、マルチリージョンのデータ居住地に関する規制が導入を複雑化させており、移行支援体制が充実したベンダーが優位に立っています。
AIを活用したセルフサービスの成熟度曲線
現在、生成AIは意図の解釈、記録の検索、多段階ワークフローの実行が可能となっており、自動化されたポータルによって一般的な問い合わせの最大80%を解決できるようになっています。チケット発行フローに大規模言語モデルを組み込んだ企業は、ネットプロモータースコア(NPS)が高くなり、スタッフは例外対応に専念できるようになります。精度が向上するにつれ、顧客セルフサービスソフトウェア市場は、日常的なFAQへの対応から、高付加価値で規制対象となる取引の完了へと移行していくでしょう。
断片化したAPIセキュリティ基準
トークンプロトコルの不整合や暗号化の不統一は、統合コストを押し上げ、顧客セルフサービスソフトウェア市場における導入を遅らせています。規制の厳しい業界では、CRM、ERP、ナレッジベースの接続を単一のセキュリティモデルに統一する必要があり、そのギャップが新たな脆弱性の原因となります。事前認証済みのコネクタでこの課題に対応するベンダーが、支持を集めています。
セグメント分析
クラウドセグメントは2025年に顧客セルフサービスソフトウェア市場の58.20%のシェアを占め、2031年までCAGR21.68%を維持すると予測されています。その台頭によりスケーラビリティが向上し、データセンターの拡張なしに世界の展開が可能になります。サブスクリプション方式の価格設定により、初期投資が削減され、財務部門は費用を営業費用として計上できるようになります。ベンダー各社は、問い合わせ回避率やユーザーの感情を可視化する組み込み型分析機能により、引き続き提供サービスを充実させています。
機密性の高い法域では、主権に関する規制によりSaaSの利用が制限されるため、ハイブリッド型フレームワークが依然として採用されています。一方、完全なオンプレミス型スタックは、政府機関に集中したままです。オンプレミスから移行する企業は、既存のチケット記録を維持しつつ、新規トラフィックをクラウドに移行する段階的な導入を一般的に採用しています。メンテナンス負担の軽減や即時のパッチ適用が、その魅力をさらに高め、顧客セルフサービスソフトウェア市場の成長軌道を後押ししています。
2025年には、エンドツーエンドのスイートが収益の61.65%を占め、ナレッジベース、チャットボット、分析機能を統合した一元的なハブに対する購入者のニーズが明らかになりました。企業が設定、トレーニング、定期的な最適化を必要とするため、サービス部門はCAGR21.05%で成長する見込みです。導入パートナーは、ワークフローを可視化し、役割ベースのアクセス権を管理する業界別のプレイブックを作成し、企業が変更管理の課題を乗り越えられるよう支援しています。
ベンダー各社は、ITILプロセスや小売業の注文状況フローに準拠した、パッケージ化されたアクセラレータや事前構築済みテンプレートを通じて付加価値を拡大しています。継続的改善の取り組みにより、モジュールが常に最適化され、進化するビジネスルールとボットの意図との間に生じるズレを回避しています。こうしたプロフェッショナルサービスの層が、プラットフォームへの定着度を高め、各導入に伴う顧客セルフサービスソフトウェア市場の規模を拡大させています。
地域別分析
北米は、高いクラウド普及率、成熟したオムニチャネル戦略、およびAIモデルのチューニングに熟練した技術人材に支えられ、2025年の収益の33.85%を占めました。多くの企業が第一段階の導入を完了し、現在はより高度な分析を活用したジャーニーの微調整に注力しています。連邦政府レベルでのサイバーセキュリティへの注目により、政府機関や請負業者はゼロトラスト要件を満たすプラットフォームへの移行を促され、これにより更新サイクルが維持されています。
アジア太平洋地域は、2031年までの年間平均成長率(CAGR)が21.20%と予測されており、最も急速な拡大が見込まれています。Z世代が中心となる「モバイルファースト」の消費者層は、現地の方言やカラオケ風の転写を理解するチャットボットを求めています。各国政府は中小企業向けのデジタル化助成金を支援しており、これにより小売、旅行、銀行業界における顧客セルフサービスソフトウェア市場の需要が間接的に拡大しています。こうした環境下では、多言語対応のNLPパイプラインを持つベンダーが差別化を図っています。
欧州では、厳格なプライバシー規制があるにもかかわらず、着実に進展しています。「ソブリン・クラウド」フレームワークの台頭により、コンプライアンスを確保するための地域データセンターの建設が促進されています。企業の購入担当者は、導入を承認する前に監査機能や同意管理を精査するため、事実上、競合のハードルが高まっています。規制に伴う負担が導入のスピードを鈍らせるもの、ソリューションのコンプライアンスが確認されれば、隣接する部門へと急速に普及し、長期的な安定性が確保されます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 「クラウドファースト」によるCX変革の波
- AIを活用したセルフサービスの成熟度曲線
- 顧客データプラットフォームを活用したハイパーパーソナライゼーション
- Z世代の消費者におけるセルフサービスの利用拡大
- 垂直型SaaSの「レイヤーケーキ」モデルに組み込まれたセルフサービス機能
- セルフサービス向けのサイバー保険料優遇措置
- 市場抑制要因
- APIセキュリティ基準のばらつき
- サポート担当者の「静かな離脱」がトレーニングデータの減少を招いています
- ソブリンクラウドにおけるデータ居住要件の制約
- 中小企業におけるCXツールの乱立によるコスト増
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- 業界の魅力度-ファイブフォース分析分析
- 新規参入業者の脅威
- 供給企業の交渉力
- 買い手の交渉力
- 代替品の脅威
- 競争企業間の敵対関係
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- 展開別
- クラウド
- オンプレミス
- ハイブリッド
- 提供別
- ソリューション
- サービス
- チャネル別
- Webポータル
- モバイルアプリ
- 対話型チャットボット/API
- 音声/IVR
- 企業規模別
- 大企業
- 中小企業(SME)
- エンドユーザー産業別
- BFSI
- ヘルスケア
- 小売・Eコマース
- 政府
- IT・通信
- 教育
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- シンガポール
- マレーシア
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Oracle Corporation
- Salesforce Inc.
- SAP SE
- Microsoft Corporation
- Zendesk Inc.
- Verint Systems Inc.
- NICE Ltd.
- Genesys Telecommunications Laboratories Inc.
- Freshworks Inc.
- ServiceNow Inc.
- Atlassian Corporation(Jira Service Management)
- HubSpot Inc.
- Intercom Inc.
- Pega Systems Inc.
- Zoho Corporation Pvt. Ltd.
- Zappix Inc.
- Ada Support Inc.
- LivePerson Inc.
- Richpanel Technologies Pvt. Ltd.
- Help Scout PBC
- Drift.com Inc.
- WalkMe Ltd.
- Kustomer LLC
- RingCentral Inc.
- Avaya Inc.
- BMC Software Inc.
第7章 市場機会と今後の動向
- ホワイトスペースおよびアンメットニーズの評価



