


戦術通信:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Tactical Communication - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 140 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122484
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、戦術通信市場の規模は2025年に216億米ドルと評価され、2026年の230億米ドルから2031年までに318億米ドルに達すると予測されており、予測期間(2026~2031年)におけるCAGRは6.69%となる見込みです。
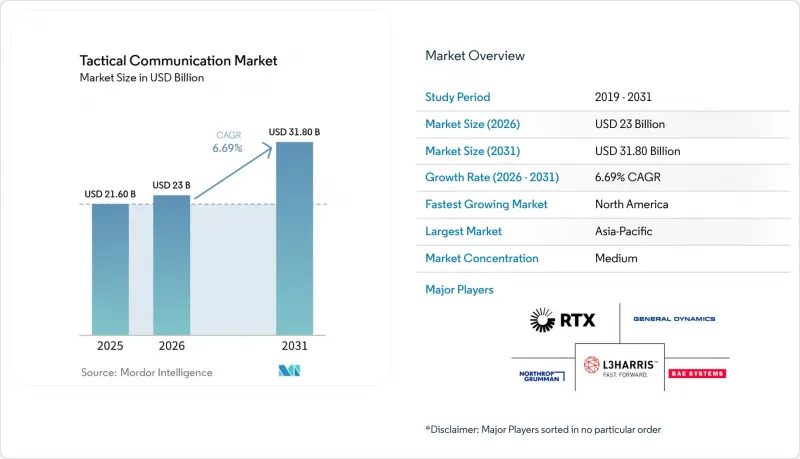
本レポートは、プラットフォーム別(陸上、航空機搭載型、海軍、宇宙)、コンポーネント別(ハードウェア、ソフトウェア、サービス)、通信タイプ別(セキュア音声、データ、映像、その他)、エンドユーザー別(防衛軍、国土安全保障)、地域別(北米、欧州、アジア太平洋、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の戦術通信市場の動向と洞察
防衛力の近代化とネットワーク中心戦(NCW)の台頭
ネットワーク中心戦(NCW)により、戦術通信は単なる支援機能から、中核的な軍事能力へと変化しつつあります。マルチドメイン作戦では、陸上、空軍、海上、宇宙、サイバー環境にまたがるセンサ、意思決定者、展開部隊の間で、保護された低遅延のデータ転送が求められます。この要件により、戦術通信市場において、戦術無線機、衛星通信端末、エッジネットワーク機器の重要性が高まっています。米国陸軍は、統合指揮統制アプローチに関する取り組みを経て、次世代指揮統制(NGC2)プログラムをプロトタイプ段階から2026年の納入段階へと移行させました。同プログラムのアーキテクチャでは、無線機、衛星端末、プライベートLTEまたは5Gノード、ゲートウェイソフトウェアが、管理されたデータファブリックとして機能することが求められています。このアプローチにより、大手プライムコントラクタと連携して、相互運用可能なソフトウェア定義型とエッジネットワーキング機能を提供できるサプライヤーへの需要が高まっています。
世界の防衛費の増加
2025年の世界の軍事支出は2兆8,870億米ドルに達し、11年連続の増加を記録しました。欧州では14%増の8,640億米ドルを記録し、デジタルインフラや通信の近代化に向けて、より多くの防衛予算が振り向けれるようになりました。2025年2月、ラインメタル社は、ドイツ連邦軍(Bundeswehr)の師団用に展開可能な戦術広域ネットワーク(TaWAN)の10年間のLBO(Logistics Business Operations)枠組み契約を獲得し、初期受注額は18億8,000万ユーロ(20億3,000万米ドル)に上りました。また、Airbus社も2025年2月、RIFAN第3段階の海軍事用IPネットワークに関する4億8,000万ユーロ(5億1,800万米ドル)の契約を獲得しました。これらのプログラムは、近代化予算が人員費や運用費から通信インフラへとシフトすることで、戦術通信市場が恩恵を受けることを示しています。欧州における活動のペースから判断すると、この地域の更新サイクルは依然として初期段階にあると考えられます。
周波数帯の混雑と帯域幅割り当ての制限
無人システム、センサノード、マルチドメインリンクにより、軍事用VHFとUHF帯へのトラフィックが増加するにつれ、周波数帯の逼迫が深刻化しています。多くの管轄区域において、これらの周波数帯は商用ユーザーと共有されているため、作戦が集中する状況下ではアクセスが困難になる可能性があります。周波数割り当てのプロセスは、競合する作戦地域における変化する状況を想定して設計されたものではありません。この問題によって戦術通信市場からの需要がなくなるわけではありませんが、認証やシステムの展開が遅れる可能性があります。サプライヤーは、運用要件を満たすために、周波数アジャイルな設計や検査にさらなる投資を行う必要があります。これらの要因により、開発スケジュールが長期化し、固定価格プログラムの利益率に圧力が加わる可能性があります。
セグメント分析
2025年、陸上部門は戦術通信市場シェアの45.76%を占めました。これは、軍が購入したマンパック型無線機、自動車システム、指揮所用端末の数量が膨大であることを反映しています。米国陸軍は2025年1月、「ハンドヘルド、マンパック、スモール・フォーム・フィット(Handheld, Manpack, and Small Form Fit)」プログラムの下で、L3Harrisに対し総額約3億米ドルに上る本格量産発注を行いました。この受注は、地上部隊による調達規模が継続していることを示しています。陸上システムは、徒歩兵、装甲車両、指揮所、支援部隊をつなぐため、依然として不可欠です。航空システムにおいても、有人と無人航空機用に戦術データリンクや衛星通信接続が必要です。海軍の需要は、フランスのRIFAN第3段階プログラムを含む、艦船と陸上間の通信と艦隊通信の要件によって支えられています。
宇宙は最も急速に成長しているプラットフォームセグメントであり、宇宙セグメントにおける戦術通信市場の規模は、2026~2031年にかけてCAGR10.37%で拡大すると予測されています。この成長は、静止衛星軌道衛星通信から、低遅延で耐障害性に優れた低地球軌道(LEO)衛星コンステレーションへの移行を反映しています。ドイツは2025年末、2030年までに軍事宇宙能力に350億ユーロ(395億3,000万米ドル)を投資する計画を発表しました。一方、フランスは2026~2030年にかけて42億ユーロ(47億4,000万米ドル)を拠出することを約束しました。これらの投資は、端末、ゲートウェイ機器、関連するソフトウェアサービスの需要を支えることができます。また、欧州セキュアソフトウェア定義無線(European Secure Software Defined Radio)コンソーシアムは、地上と航空機での使用事例にまたがる共通の波形機能の開発も進めています。この共通アーキテクチャは、同盟国のシステム全体における将来のアップグレードに寄与する可能性があります。
2025年の売上高のうち、ハードウェアが57.37%を占め、戦術通信市場において最大のコンポーネントとなっています。大規模な車両群には、認定済みのマルチバンド無線機、アンテナ、暗号化装置、車両やプラットフォームへの統合用機器が必要となります。アーキテクチャがますますソフトウェア定義型になっていく中でも、ハードウェアの売上高は依然として重要な位置を占めています。暗号化の近代化やゼロトラスト要件により、ソフトウェアのみのアップグレードではなく、ハードウェアの更新サイクルを同期させる必要が生じる場合があります。これにより、トランシーバー、アンテナ、暗号化装置の価値が引き続き維持されます。また、ハードウェアサプライヤーは、過酷な軍事環境における機器の認定要件からも恩恵を受けています。
サービスセグメントは、2031年までCAGR8.27%で成長すると予測されており、これは各コンポーネントの中で最も高い成長率です。マルチドメインシステムには、ライフサイクル全体にわたる統合、保守、事業者の訓練が必要です。無線機、衛星端末、エッジコンピューティングノードを単一のデータ環境に接続することは、多くの国防省にとって依然として内部で管理するのが困難な課題です。この市場は、長期サポート契約と初期導入作業の両方から恩恵を受けています。L3HarrisのFOXTROT契約は、機器供給に加え、長期サポート契約の価値を示しています。また、波形管理、暗号化アプリケーション、戦術ネットワーク管理ツールなどを通じて、ソフトウェアの重要性も高まっており、これらは初期展開後も継続的な収益を生み出すことができます。
地域別分析
2025年、アジア太平洋は戦術通信市場シェアの35.95%を占め、最大の地域セグメントとなりました。インドの防衛国産化要件は、バーラトエレクトロニクス(Bharat Electronics)などの国内メーカーからの調達を後押ししていますが、同国は他のルートを通じて高度なシステムも導入しています。オーストラリアのAUKUSへの関与も、インド太平洋全域における高度通信要件に影響を及ぼしています。中国の軍事近代化は、近隣諸国の調達スケジュールや能力基準に引き続き影響を与えています。こうした地域環境により、一部の国々で財政的制約があるにもかかわらず、戦術通信市場における需要は引き続き支えられています。
北米は2031年までCAGR7.94%で成長すると予測されており、最も成長の速い地域となる見込みです。米国陸軍のNGC2構想は、戦術無線機、衛星端末、プライベート5G、ネットワークソフトウェアに対する需要を支えています。国土安全保障セグメントの通信ニーズは、従来型国防総省(DoD)の調達とはによる追加的な需要源を生み出しています。NATOの調査手法の更新によると、カナダは2025年に防衛費を20%近く増額しました。北米の戦術通信市場の規模は、防衛の近代化と同盟国間の相互運用性への取り組みの両方から恩恵を受けています。
欧州では、過去30年間で最も活発な防衛近代化サイクルが進められています。ドイツのTaWAN LBO契約では、展開可能な戦術ネットワーク用に18億8,000万ユーロ(20億3,000万米ドル)の初期発注が行われています。フランスのRIFAN第3段階プログラムは、80隻以上の海軍艦艇にわたるネットワークの開発・展開をカバーしており、2032年までの保守が含まれています。ESSORコンソーシアムは、相互運用可能な戦術波形に関する欧州独自の代替案を開発しており、米国規格のシステムへの依存度を低減しています。中東・アフリカの需要は、イスラエル、サウジアラビア、アラブ首長国連邦によって支えられています。一方、南米は依然として地域別セグメントの中で最も規模が小さく、ブラジルが主要調達拠点となっていますが、予算やインフラの制約により、短期的な成長は限定されています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 防衛力の近代化とネットワーク中心戦(NCW)の台頭
- 世界の防衛費の増加
- 安全で耐障害性が高く、高スループットな通信回線への需要
- 5G-NTNとプライベートLTEによる高帯域幅ISRの実現
- 動的な周波数帯用AI駆動型コグニティブラジオ
- 小型化されたSWaP-C規格の兵士用メッシュデバイス
- 市場抑制要因
- 周波数帯の混雑と帯域幅割り当ての制限
- ゼロトラストの義務化に伴う高いサイバーセキュリティ強化コスト
- 輸出規制やITARによる多国間プロジェクトの進展の遅れ
- 従来型アナログシステムとの相互運用性の問題
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- プラットフォーム別
- 陸上
- 航空機搭載型
- 海軍
- 宇宙
- コンポーネント別
- ハードウェア
- トランシーバー/送信機
- 受信機
- アンテナ
- 暗号化デバイス
- ヘッドセット・マイク
- その他のハードウェア
- ソフトウェア
- 波形分析ソフトウェア
- 暗号化ソフトウェア
- ネットワーク管理ソフトウェア
- サービス
- インテグレーション
- 保守サポート
- トレーニング
- ハードウェア
- 通信タイプ別
- セキュア音声
- データ
- 映像
- その他の通信タイプ
- エンドユーザー別
- 防衛軍
- 国土安全保障
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- ドイツ
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- その他の南米諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- イスラエル
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Thales Group
- L3Harris Technologies, Inc.
- Northrop Grumman Corporation
- RTX Corporation
- General Dynamics Corporation
- BAE Systems plc
- Terma Group
- Rafael Advanced Defense Systems Ltd.
- Lockheed Martin Corporation
- Elbit Systems Ltd.
- Curtiss-Wright Corporation
- Rohde & Schwarz GmbH & Co. KG
- Honeywell Aerospace Inc.
- Leonardo S.p.A.
- Saab AB
- Comtech Telecommunications Corp.
- HENSOLDT AG
- Silvus Technologies(Motorola Solutions Company)
- Bharat Electronics Limited
- Israel Aerospace Industries Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 140 Pages
- 納期
- 2~3営業日


