


整形外科用生物製剤:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Orthobiologics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122441
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、整形外科用生物製剤市場の規模は、2025年の66億8,000万米ドルから2026年には70億6,000万米ドルへと拡大し、2031年までに95億2,000万米ドルに達すると予測されており、2026~2031年にかけてCAGR6.17%で成長すると見込まれています。
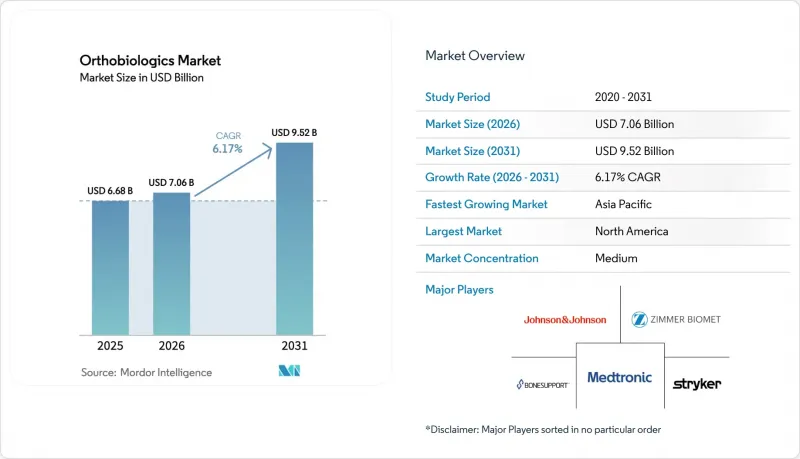
本レポートは、製品別(関節内補充療法製品、その他)、手術部位別(膝、股関節、その他)、投与方法別(注射用生物製剤、その他)、用途別(脊椎固定術、その他)、エンドユーザー別(病院・整形外科センター、外来手術センター、その他)、地域別(北米、欧州、アジア太平洋、その他)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の整形外科用生物製剤市場の動向と洞察
変形性関節症の有病率の上昇と高齢化
平均寿命の延伸と肥満率の上昇に伴い、2030年までに世界の変形性関節症患者数は7億人を超えると予測されています。米国では、2024年の臨床診断による有病者数が成人3,250万人に達し、2015年比で15%増加しました。手術までの待ち時間が長い(日本の大都市圏では人工膝関節置換術の場合、9ヶ月)という状況に直面し、外科医は橋渡し療法として、関節内補充療法や多血小板血漿をますます活用するようになっています。2024年、米国における変形性関節症の直接医療費は1,850億米ドルに達しており、これにより保険者は人工関節置換術を遅らせることができる可能性のある生物製剤の導入を検討するようになっています。その結果、整形外科用生物製剤市場は、非手術的な生物学的介入の対象となる患者層を拡大させる人口動態の動向と密接に関連しています。
低侵襲・外来整形外科手術への移行
2024年、米国の外来手術センター(ASC)では520万件の整形外科手術が行われました。これは、CMS(米国医療保険サービスセンター)が複雑な脊椎と関節再建術を保険適用対象に追加したことを受け、前年比12%の増加となりました。ASCでは、迅速な処理ワークフローに適した使い捨て多血小板血漿キットや、すぐに使用できる同種移植用パテが重視されています。その一例として、15分以内に標準化された6mLの濃縮液を調製できるZimmer BiometのGPS III 多血小板血漿システムが挙げられます。単レベル腰椎固定術の償還額は、ASCでは平均1万8,000米ドルであるのに対し、病院の外来診療では3万5,000米ドルであり、これにより、固定効果を高めるバイオロジクス製品に予算を振り向けることが可能になります。欧州ではまだ遅れをとっていますが、ドイツの保険会社は依然としてほとんどの脊椎手術について入院を義務付けています。しかし、先進地域全体で外来診療への移行が進むと予想され、整形外科用生物製剤市場におけるシェアは、ASCでの使用に最適化された製品へとシフトしていくものと見込まれます。
高額な治療費と不均一な保険適用範囲
メディケアは骨移植代用材の費用を負担していますが、ほとんどのCPTコードにおいて多血小板血漿は対象外となっており、この方針は主要な民間保険会社にも反映されています。民間保険会社は、自己血由来の製品を「治験中」と分類しています。その結果、患者は多血小板血漿治療1コースあたり1,500~2,500米ドルを自己負担することが多く、その利用は経済的に余裕のある層に限定されています。一方、関節内補充療法は1回あたり約200米ドルでより広範な保険適用を受けていますが、事前承認のハードルは年々厳しくなっています。2024年の費用効用分析によると、多血小板血漿は膝関節置換術を2.1年遅らせ、患者1人あたり1万2,000米ドルの費用を節約できることが明らかになりましたが、10年間の結果データが不足していることを理由に、保険者による給付拒否が続いています。この償還をめぐる膠着状態が普及を遅らせ、整形外科用生物製剤市場の成長曲線を鈍化させています。
セグメント分析
2025年、関節内補充療法は、20年間にわたるメディケアによる途切れることのない償還に支えられ、42.92%という圧倒的なシェアを占めました。多血小板血漿(多血小板血漿)は、数分で均一な濃縮液を供給し、初期の遠心分離装置で問題となっていたばらつきを低減するポイントオブケアシステムの恩恵を受け、CAGR 7.09%で成長すると予測されています。骨移植代替材とDBM(骨形態形成タンパク質)は合わせて売上高の約30%を占めており、これは2024年に実施された55万件以上の脊椎固定術に牽引されています。幹細胞治療は、FDAがセクション361に基づき非同種使用に対して規制を強化しているため、依然として臨床検査や自費診療クリニックに限定されています。
骨形成タンパク質(BMP)は、ブラックボックス警告を受けて市場シェアが8%前後で頭打ちとなりましたが、有害事象を60%削減する低用量BMP-2製剤が需要を再燃させる可能性があります。関節内補充療法は保険者からの厳しいモニタリングに直面しており、アンセム社は現在、複数回注射の承認前に遺伝子検査による治療効果の確認を義務付けており、これは将来的な治療件数の減少圧力を示唆しています。多血小板血漿(多血小板血漿)ベース製品については、標準化された医療機器の登場やトップアスリートによる推奨により、以前の懸念が和らぎ、このカテゴリーの中で最も急速に市場規模が拡大する見込みです。
地域別分析
北米は2025年に世界売上高の43.17%を占め、年間55万件の脊椎固定術と、世界最大規模の院内バイオロジクス検査室ネットワークに支えられています。セクション232関税によりリショアリングが加速し、整形外科用インプラントに対する10~25%の輸入関税に対抗するため、加工業者は事業拡大を余儀なくされています。カナダの単一支払者制度では、多血小板血漿(多血小板血漿)の使用が制限され、関節内補充療法は年間3回までに制限されているため、一部の患者は治療を求めて国境を越えて渡航しています。メキシコの整形外科セグメントは、医療ツーリズムの急増に伴い2024年に14%成長しましたが、公的保険と民間保険の間で償還制度は依然として分断されたままです。
アジア太平洋は、2025年に中国で12件の再生医療の迅速承認が行われたことや、インドにおける整形外科用医療機器の輸入が22%急増したことを追い風として、2031年までCAGR11.27%で成長すると予測されています。中国の一線都市では現在、幹細胞療法の保険適用が行われていますが、地方の省では遅れをとっており、二極化した市場が形成されています。インドでは2025年初頭に多血小板血漿(多血小板血漿)が臨床的に承認されたことで、主に自費診療が主流である環境において、民間セクタによる提供が正当化されました。日本では高齢化が進み、医療提供能力に負担がかかっているため、人工膝関節置換術の待機期間が長引いており、生物学的ブリッジ療法の利用が促進されています。オーストラリアは2024年に生物製剤に関する規制をFDAと整合させ、承認までの期間を10ヶ月に短縮しました。韓国の国民健康保険は現在、脊椎固定術におけるDBMを給付対象としており、これにより2年間で利用率が30%上昇すると見込まれています。
欧州は大きな収益源となっていますが、MDR(医療機器規則)に関連する遅延により、製品承認に18ヶ月以上を要する状況に直面しています。ドイツでは、ほとんどの脊椎手術において入院が義務付けられているため、ASC(外来手術センター)の普及率は8%以下にとどまっていますが、ミュンヘンやフランクフルトでは外来モデルを検査的に導入しています。英国のNICEは2024年、外側上顆炎に対する多血小板血漿を承認し、NHSでのより広範な採用に向けた展望が開けました。フランスでは、関節内補充療法が保険適用外となったことでその利用率が60%減少しましたが、これにより民間医療機関では多血小板血漿への移行が進んでいます。中東・アフリカと南米地域では、GCCとブラジルが収益の大部分を占めており、これは民間保険者と骨移植代用材に対する選択的な保険償還に支えられています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 変形性関節症の有病率の上昇と高齢化
- 低侵襲・外来整形外科手術への移行
- 再生医療用生体材料の進歩
- スポーツ外傷の増加に伴う迅速な回復ソリューションへの需要
- 院内バイオロジクス検査室の普及によるポイントオブケア治療の実現
- 関税を背景としたリショアリングによる整形外科用生体材料の現地生産の加速
- 市場抑制要因
- 高額な治療費と不均一な保険適用範囲
- 地域別に異なる厳格な規制プロセスによる承認の遅れ
- 標準化された調製プロトコルの欠如による治療結果のばらつき
- 長期的な有効性データの不足による医師の懐疑的な見方
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品別
- 骨移植代替材
- 脱灰骨基質
- 同種移植片
- 骨形成タンパク質
- 関節内補充療法製品
- 幹細胞治療
- 血小板濃縮血漿
- その他の製品
- 用途別
- 脊椎固定術
- 外傷・骨折治療
- 再建手術
- 変形性関節症・関節変性
- その他の用途
- エンドユーザー別
- 病院・整形外科センター
- 外来手術センター
- 整形外科・スポーツ医療クリニック
- 研究・学術機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカの諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- AlloSource
- Arthrex
- Baxter International
- Bioventus
- BoneSupport AB
- DePuy Synthes(Johnson & Johnson)
- Exactech
- Globus Medical
- Kuros Biosciences
- Medtronic
- MTF Biologics
- NuVasive
- Organogenesis
- Orthofix Medical
- Sanofi
- SeaSpine
- Smith & Nephew
- Stryker Corporation
- Terumo BCT
- Zimmer Biomet Holdings Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日