


コグニティブ・アナリティクス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Cognitive Analytics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114081
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のコグニティブ・アナリティクス市場の規模は101億米ドルと推定されており、2025年の74億5,000万米ドルから成長し、2031年には461億6,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは35.52%となる見込みです。
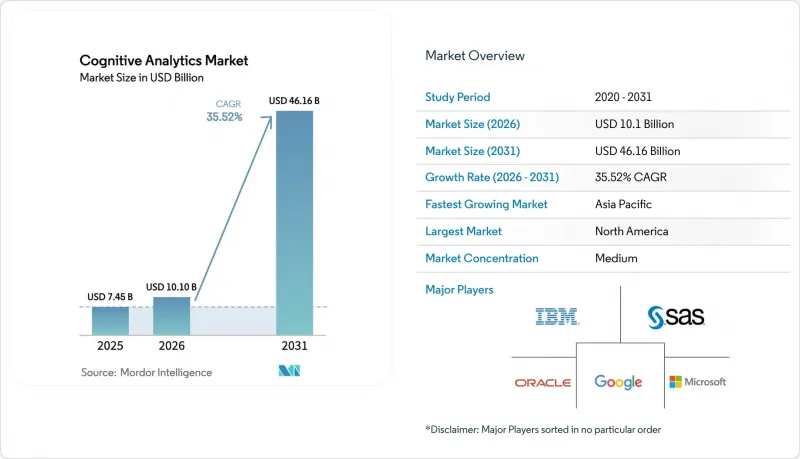
本レポートは、展開モード(オンプレミスおよびクラウド)、コンポーネントタイプ(ツールおよびサービス)、技術タイプ(自然言語処理(NLP)、機械学習および深層学習など)、エンドユーザー産業(BFSI、製造、ヘルスケアなど)、および地域ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のコグニティブ・アナリティクス市場の動向とインサイト
AIを活用したソリューションの企業導入が急増
組織の72%が、少なくとも1つの業務機能にAIを導入しており、これは実験段階から大規模な展開への決定的な転換を示しています。経営陣の期待も一致しています。63%が2年以内に顕著な財務的影響を予測しており、85%がAI主導のビジネスモデルの変化を見込んでいます。実証された投資収益率、15対1の費用対効果、および25%の収益増加が、さらなる投資を後押ししています。しかし、AIを活用するためにワークフローを再設計しているのはわずか21%にとどまっており、コグニティブ・アナリティクス・プラットフォームが埋めるべき統合上のギャップが浮き彫りになっています。
クラウドコンピューティングおよびストレージコストの急激な低下
企業は、動的なスケーリングやスポットインスタンス戦略を活用し、データレイクへの支出を最大80%削減しています。このコストの急落により、これまで価格面で参入が困難だった中堅企業にも、コグニティブ・アナリティクス市場への門戸が開かれています。現在、FinOpsエンジンが支出を自動最適化しており、コスト削減が、より広範なアナリティクス導入を加速させる原動力となっています。
導入の複雑さとスキル不足
IT管理者の80%が人材不足を指摘しており、52%の企業がこれを高度なアナリティクス導入における最大の障壁としています。日本だけでも、2030年までに78万9,000人のソフトウェアエンジニアが不足する可能性があります。ノーコードワークフロー、モデルの自動デプロイ、ベンダー提供のトレーニングが、不可欠な機能となりつつあります。
セグメント分析
2025年、医療および金融サービス分野におけるデータ主権に関する規制を背景に、オンプレミス型アーキテクチャはコグニティブ・アナリティクス市場の57.20%を占めました。しかし、インフラコストの80%削減や、アジア太平洋地域のローカルクラウドに1,100億米ドルを割り当てる「主権AI」プログラムに後押しされ、クラウド/ホスト型サービスの市場シェアはCAGR37.05%で拡大すると予測されています。機密性の高いワークロードをオンプレミスに配置しつつ、クラウド分析エンジンを活用するハイブリッド構成が普及しつつあります。マイクロソフトがAI対応データセンターに800億米ドルを投じていることは、インフラ競争の激しさを如実に物語っています。地域ごとの規制の違いが導入動向を左右しています。GDPRにより欧州ではハイブリッドモデルへの移行が進む一方、北米の企業はオールクラウド環境を好む傾向にあります。
エッジコンピューティングは、データをローカルで処理し、モデルの再学習のために特徴量をクラウドへ転送することで、これらのハイブリッド環境を充実させ、レイテンシ、コンプライアンス、コストのバランスを最適化します。戦術的なAIインサイトを追求する米国の防衛プロジェクトは、デバイス上での推論と一元化されたモデル制御の両方を必要とする使用事例の好例です。この複合的なアプローチは、予測期間中の新規導入において主流となる見込みであり、コグニティブ・アナリティクス市場をクラウドとエッジが融合したエコシステムとして確固たるものにするでしょう。
2025年には、ツールがコグニティブ・アナリティクス市場規模の54.30%を占めましたが、サービス部門は2031年までCAGR36.02%で拡大しています。導入支援、トレーニング、マネージド・オペレーションは、ITリーダーの80%が報告するスキル不足を補っています。アドバイザリーチームは現在、EU AI法への準拠に向け、変更管理およびガバナンスに関するコンサルティングをパッケージ化しています。ベンダーがライセンス料の代わりに収益分配を受け入れる成果報酬型契約が注目を集めており、パランティア社の最近の金融サービス分野での契約がその証拠となっています。
企業がコグニティブ・エンジンをERP、CRM、IoTプラットフォームと統合するにつれ、統合サービスへの需要が高まっています。これに対し、ベンダー各社はローコード・コネクタや既成のワークフロー・テンプレートをリリースして対応しています。トレーニングサービスには、社内の専門知識を育成し、将来的な外部コンサルタントへの依存を軽減するための「トレーナー育成」プログラムが含まれています。予測期間中、企業が価値実現までの時間の短縮を優先するにつれ、サービス収益はツールとの差を縮めていく見込みです。
地域別分析
北米は2025年の収益の45.60%を占め、その基盤となっているのは、1,540億米ドルのエンタープライズAI支出と、テクノロジー大手による3,000億米ドルのインフラ投資です。マイクロソフトによる800億米ドルの投資は、遅延のない分析アクセスを維持するために必要な規模を如実に示しています。ベンチャー資金の充実と、イノベーションとデータガバナンスのバランスを保つ規制環境により、AIの導入は着実に進んでいます。人材不足は依然として深刻ですが、競争力のある給与の提示やコンサルティングパートナーへの依存といった対策が講じられており、これらがサービス収益の拡大を支えています。
アジア太平洋地域は成長の原動力となっており、各国のAI戦略により1,100億米ドルが現地のコンピューティングおよびアルゴリズムの研究開発に投入されることで、CAGR37.20%で拡大しています。日本のAI市場は、2024年に45億米ドルでしたが、2027年までに73億米ドルに達する見込みです。一方、中国の対話型AIの収益は、2030年までに51億9,000万米ドルに達すると予測されています。インドのCAGR17.8%は、デジタルトランスフォーメーションの取り組みが広範に展開されていることを示しています。ハイパースケーラーによるデータセンターの展開や、現地で学習された大規模言語モデルは、言語の多様性やデータ居住性に関する規制に対応し、地域における対象市場を拡大させています。
欧州の市場動向は「AI法」と密接に絡み合っています。最大33億米ドルに上るコンプライアンス関連の支出が、予算編成やベンダー選定の在り方を変えています。ガバナンス機能が組み込まれたソリューションが好まれるようになり、規制が有能なプロバイダーにとっての競争上の優位性となっています。加盟各国がリスクカテゴリーを精緻化するにつれ、市場の細分化が生じ、モジュール型のアーキテクチャが求められています。一方、南米や中東・アフリカの新興市場では、インフラや人材の制約に阻まれるもの、スマートシティや金融包摂の取り組みを活用し、着実な進展が見られます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- AIを活用したソリューションの企業導入が急増しています
- クラウドコンピューティングおよびストレージコストの急速な低下
- BFSIおよびヘルスケア分野におけるリアルタイムの意思決定ニーズ
- NLPを活用した会話分析の統合
- 自律型「AIエージェント」分析プラットフォームの登場
- モデル学習のための合成データマーケットプレース
- 市場抑制要因
- 導入の複雑さとスキルギャップ
- データプライバシー/コンプライアンス上の制約
- モデル・ハルシネーションと観測可能性リスク
- 大規模なAIワークロードによるカーボンフットプリントの増加
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 投資分析
第5章 市場規模と成長予測
- 展開モード別
- オンプレミス
- クラウド/ホステッド
- コンポーネントタイプ別
- ツール
- サービス
- 技術タイプ別
- 自然言語処理(NLP)
- 機械学習および深層学習
- 自動推論
- 生成AI技術
- エンドユーザー産業別
- BFSI
- 製造業
- IT・通信
- 航空宇宙・防衛
- ヘルスケア
- 小売・消費財
- 政府・公共部門
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Google LLC
- IBM Corporation
- Microsoft Corporation
- Amazon Web Services(AWS)
- Oracle Corporation
- SAS Institute Inc.
- Cisco Systems Inc.
- SAP SE
- Tableau(Salesforce)
- MicroStrategy Inc.
- Palantir Technologies
- HPE(Hewlett Packard Enterprise)
- Cloudera Inc.
- Databricks Inc.
- Snowflake Inc.
- Teradata Corporation
- QlikTech International
- ThoughtSpot Inc.
- OpenText Corporation
- Narrative Science
- Databricks Inc.
- Sinequa
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


